猜你想问
这份报告主要分析了什么内容?
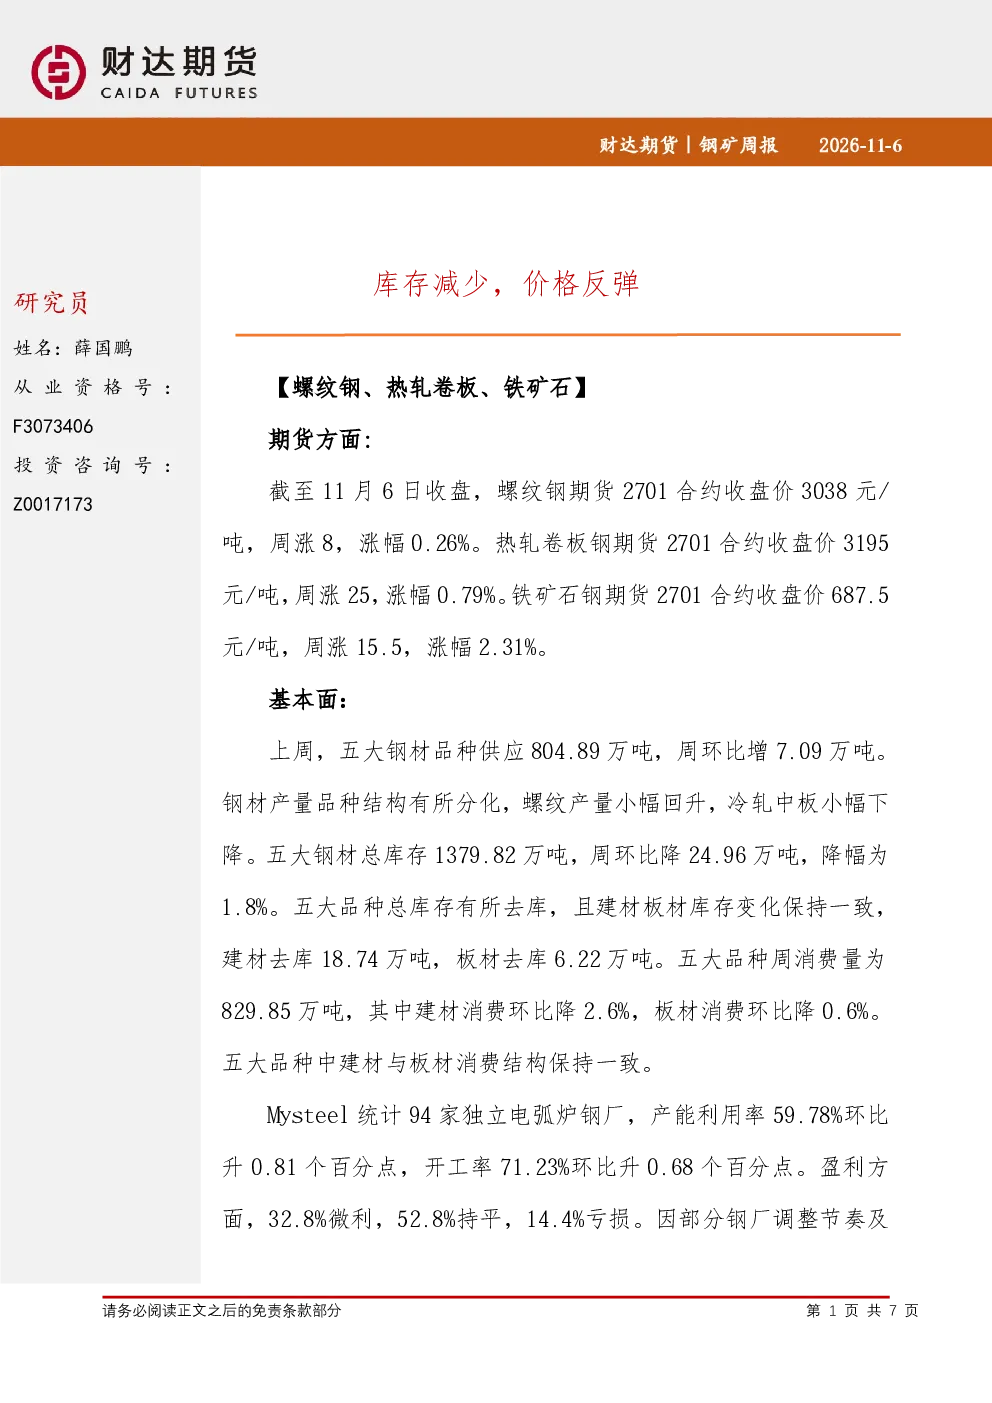
这份报告主要分析了钢矿市场的最新动态。截至11月6日收盘,螺纹钢期货2701合约涨0.26%,热轧卷板期货2701合约涨0.79%,铁矿石期货2701合约涨2.31%。报告显示,上周五大钢材品种供应量环比增7.09万吨至804.89万吨,总库存降24.96万吨至1379.82万吨,降幅1.8%。建材与板材库存均下降,但建材消费环比降2.6%,板材消费环比降0.6%。电弧炉钢厂产能利用率环比上升,但盈利微利。澳大利亚、巴西主要港口铁矿石库存仍处下半年低位。报告综合分析认为,黑色系期货震荡整理,钢材现货价格小幅下行,螺纹钢和热轧卷板的去库速度放缓,库存绝对水平处于同期高位,去库持续性待观察。
钢矿行业未来发展趋势如何?
钢矿行业未来发展趋势需关注供需关系变化。当前五大钢材品种供应量增加,但消费量有所下降,库存降幅虽显,但去库速度放缓。螺纹钢和热轧卷板的库存绝对水平处于同期高位,去库持续性有待观察。电弧炉钢厂产能利用率提升,但盈利微利,显示非利润驱动。铁矿石方面,澳大利亚、巴西主要港口库存仍处低位,但钢厂进口烧结粉库存增加,市场价格下跌,钢厂询盘偏弱。未来需关注需求恢复情况、产量变化及库存压力,这些因素将影响黑色系期货价格走势。
报告中重点分析了哪些方向?
报告中重点分析了螺纹钢和热轧卷板的库存与需求变化。螺纹钢方面,电炉利润修复可能推高短流程产量,但供增需降导致去库速率变缓。热轧卷板方面,去库速度放缓,节后需求恢复可能带动库存进一步下降,但产量与表需同比仍偏低,库存绝对水平处于同期高位,去库持续性待观察。此外,报告还关注了铁矿石库存情况,澳大利亚、巴西主要港口库存仍处下半年低位,但钢厂进口烧结粉库存增加,市场价格下跌,钢厂询盘偏弱。这些因素共同影响黑色系期货价格和钢材现货价格。
当前钢矿市场现状如何判断?
当前钢矿市场现状表现为供需失衡和库存压力。五大钢材品种供应量增加,消费量下降,库存虽降但去库速度放缓,螺纹钢和热轧卷板的库存绝对水平处于同期高位。电弧炉钢厂产能利用率提升,但盈利微利,显示市场非利润驱动。铁矿石方面,港口库存低位,但钢厂进口烧结粉库存增加,市场价格下跌,钢厂询盘偏弱。综合来看,黑色系期货震荡整理,钢材现货价格小幅下行,市场面临供增需降和库存压力,去库持续性有待观察。
这份报告有哪些风险提示?
这份报告提示钢矿市场面临供需失衡和库存压力风险。螺纹钢和热轧卷板的库存绝对水平处于同期高位,去库持续性有待观察,若需求跟进不足,热卷去库或将反复。铁矿石方面,钢厂进口烧结粉库存增加,市场价格下跌,钢厂询盘偏弱,可能影响铁矿石价格走势。此外,电弧炉钢厂产能利用率提升但盈利微利,显示市场非利润驱动,可能存在产能过剩风险。投资者需关注需求恢复情况、产量变化及库存压力,这些因素将影响黑色系期货价格和钢材现货价格。