猜你想问
交通运输行业2026Q3整体业绩表现如何?
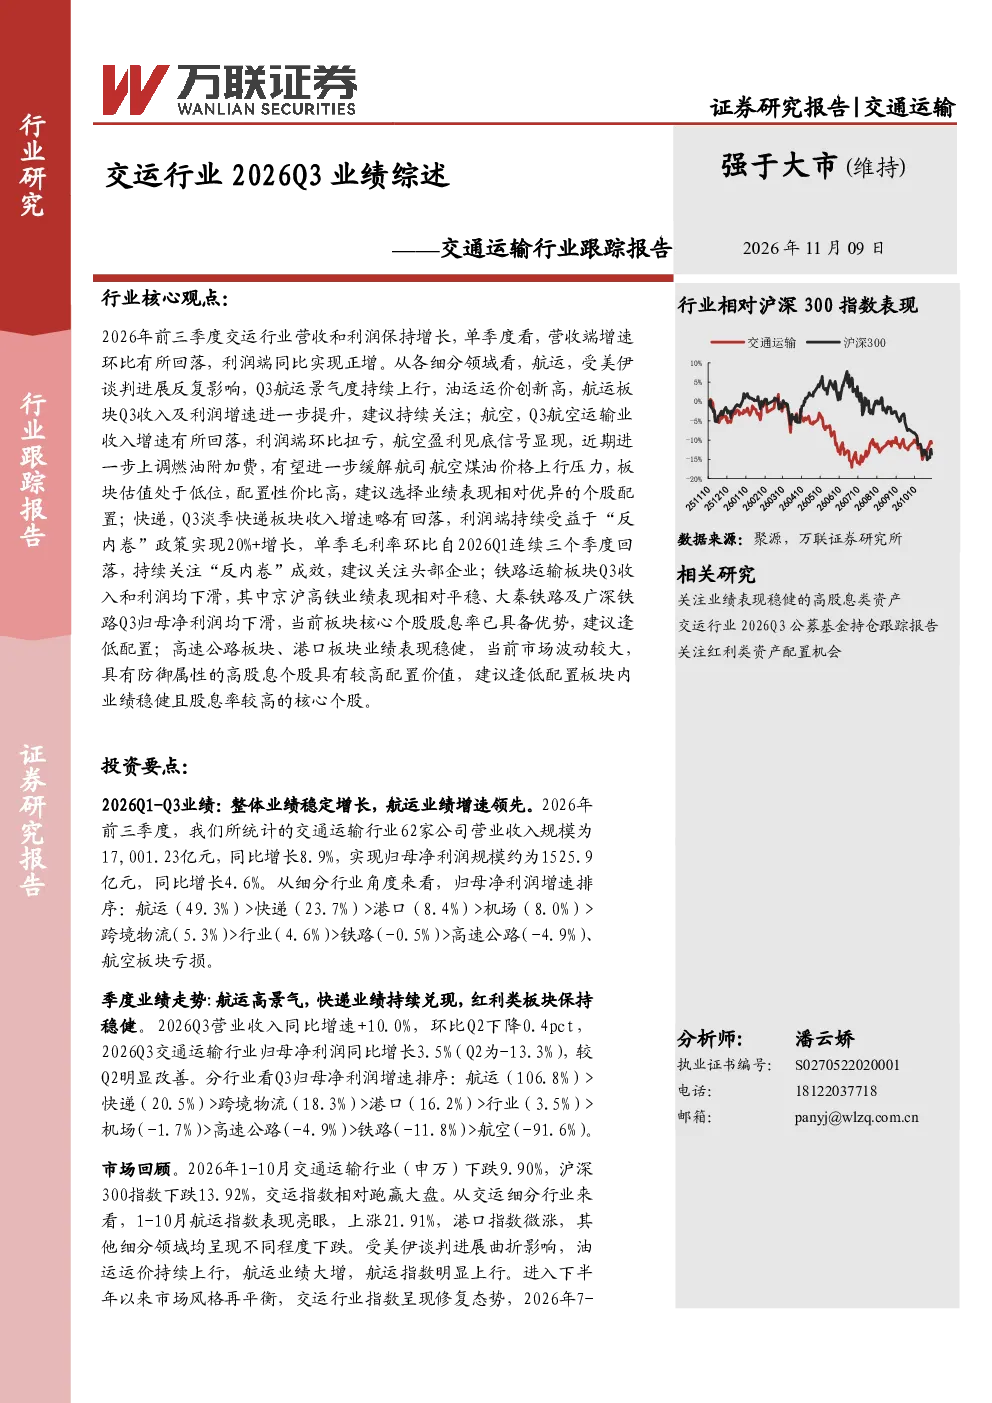
2026年前三季度,交通运输行业整体业绩稳定增长,营收同比增长8.9%,归母净利润同比增长4.6%。航运板块表现亮眼,营收和利润增速均领先,主要受美伊谈判影响,油运运价创新高推动业绩大幅提升。航空板块前三季度亏损,但Q3单季利润环比扭亏,盈利见底信号显现。快递板块利润端持续受益于“反内卷”政策,实现20%+增长。铁路运输板块Q3收入和利润下滑,京沪高铁表现相对平稳。高速公路和港口板块业绩稳健,具有防御属性的高股息个股配置价值较高。
交通运输行业未来发展趋势如何?
交通运输行业未来发展趋势呈现板块分化特点。航运板块受国际油价和地缘政治影响较大,未来需关注全球贸易格局变化。航空板块长期看受益于消费复苏,但短期仍面临成本压力。快递板块受益于政策支持和消费升级,但竞争加剧可能影响利润率。铁路运输板块受基建投资和区域发展影响,京沪高铁等核心资产表现稳定。高速公路和港口板块受益于城镇化进程和物流需求增长,具备长期增长潜力。
本报告重点分析了哪些板块?
本报告重点分析了航运、航空、快递、铁路运输、高速公路和港口板块。航运板块因美伊谈判和油运运价上涨表现突出,Q3营收和利润增速分别达34.0%和106.8%。航空板块Q3利润环比扭亏,显示盈利见底信号。快递板块利润端持续受益于“反内卷”政策,实现20%+增长。铁路运输板块Q3收入和利润下滑,但核心资产京沪高铁表现平稳。高速公路和港口板块业绩稳健,具有防御属性。
交通运输行业当前市场表现如何?
2026年1-10月交通运输行业(申万)下跌9.90%,相对跑赢大盘。航运指数上涨21.91%,表现亮眼。2026年7-10月交运行业指数上涨5.51%,显著跑赢大盘,跨境物流、航运、港口、铁路运输、高速公路等板块指数表现较好。市场表现反映投资者对航运板块高增长和快递板块政策受益的认可,同时关注航空板块盈利改善和铁路、高速公路板块的防御价值。
本报告提示哪些风险因素?
本报告提示的风险因素包括宏观经济增长不及预期、汇率大幅波动、地缘政治冲突升级、油价大幅波动、竞争恶化等。宏观经济增长放缓可能影响交通运输需求,汇率波动影响进口设备成本,地缘政治冲突加剧供应链风险,油价波动直接影响航运和航空板块成本,竞争恶化可能压缩快递和港口板块利润空间。此外,其他不可抗因素如自然灾害也可能对行业造成影响。