猜你想问
社会服务行业2026Q3报告核心内容是什么?
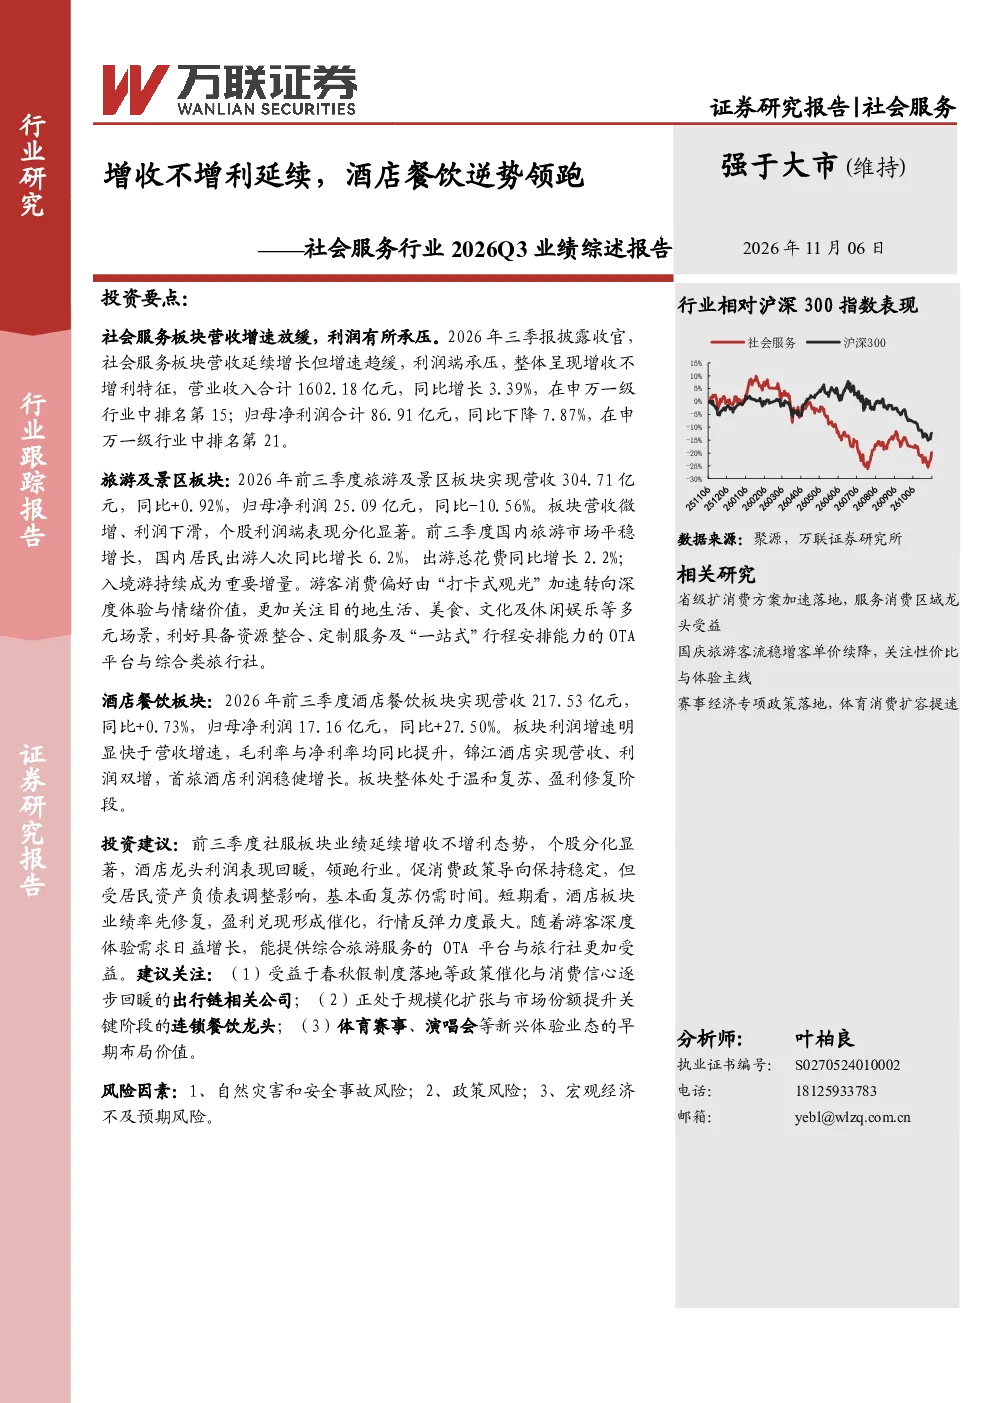
2026年第三季度,社会服务行业整体营收增长放缓至3.39%,达到1602.18亿元,但归母净利润同比下降7.87%至86.91亿元,呈现‘增收不增利’特征。ROE小幅走弱至4.64%,毛利率和净利率分别下降0.05pct和0.35pct。酒店餐饮板块逆势领跑,营收同比增长0.73%至217.53亿元,利润大幅增长27.50%,毛利率和净利率均提升。旅游及景区板块营收微增0.92%,但利润下滑10.56%。专业服务板块营收增长4.96%,利润下滑3.18%。教育板块营收增长2.43%,但利润大幅下滑71.85%。体育和免税板块表现分化,中体产业亏损收窄,中国中免利润增长20.25%
社会服务行业未来发展趋势如何?
社会服务行业未来发展趋势呈现结构性分化。酒店餐饮凭借服务升级和规模效应,有望持续保持利润增长优势。旅游及景区板块需关注国内游复苏和入境游恢复情况,游客偏好转向深度体验。专业服务板块需应对成本压力,提升运营效率。教育板块面临政策调整和市场需求变化,部分企业利润改善但整体承压。体育和免税板块处于修复期,海南自贸港政策有望逐步释放消费需求。行业整体需关注宏观经济波动和政策风险影响。
报告重点分析了哪些方向?
报告重点分析了社会服务行业各子板块的业绩分化情况。酒店餐饮作为亮点,利润增速显著快于营收增速,毛利率和净利率双升。旅游及景区板块利润分化明显,部分个股高增但板块整体承压。专业服务板块营收增长但利润下滑,需关注权重股影响。教育板块利润大幅下滑,政策风险和市场需求变化是关键变量。体育和免税板块处于不同发展阶段,盈利能力仍需时间修复。报告还提示了自然灾害、政策调整和宏观经济等风险因素。
当前社会服务行业市场现状如何?
当前社会服务行业市场现状是整体增长放缓但结构分化。酒店餐饮板块表现亮眼,营收利润双增,成为行业增长引擎。旅游及景区板块国内游平稳增长,但利润承压,个股表现分化。专业服务板块规模扩张但利润端承压,需关注成本控制。教育板块受政策影响大,部分企业利润改善但整体下滑明显。体育和免税板块处于修复阶段,海南自贸港政策逐步显效。行业整体面临费用率上升和风险事件冲击,但部分细分领域存在结构性机会。
报告提示了哪些风险因素?
报告提示了社会服务行业面临的主要风险因素。首先是自然灾害和安全事故风险,可能对旅游、体育等户外活动造成冲击。其次是政策风险,包括免税专营政策调整、签证政策变化等,可能影响相关企业经营。最后是宏观经济不及预期风险,消费需求疲软可能拖累行业整体表现。此外,行业竞争加剧和成本上升也是潜在风险,需关注企业运营效率和风险管理能力。