猜你想问
航天电子最新业绩表现如何?
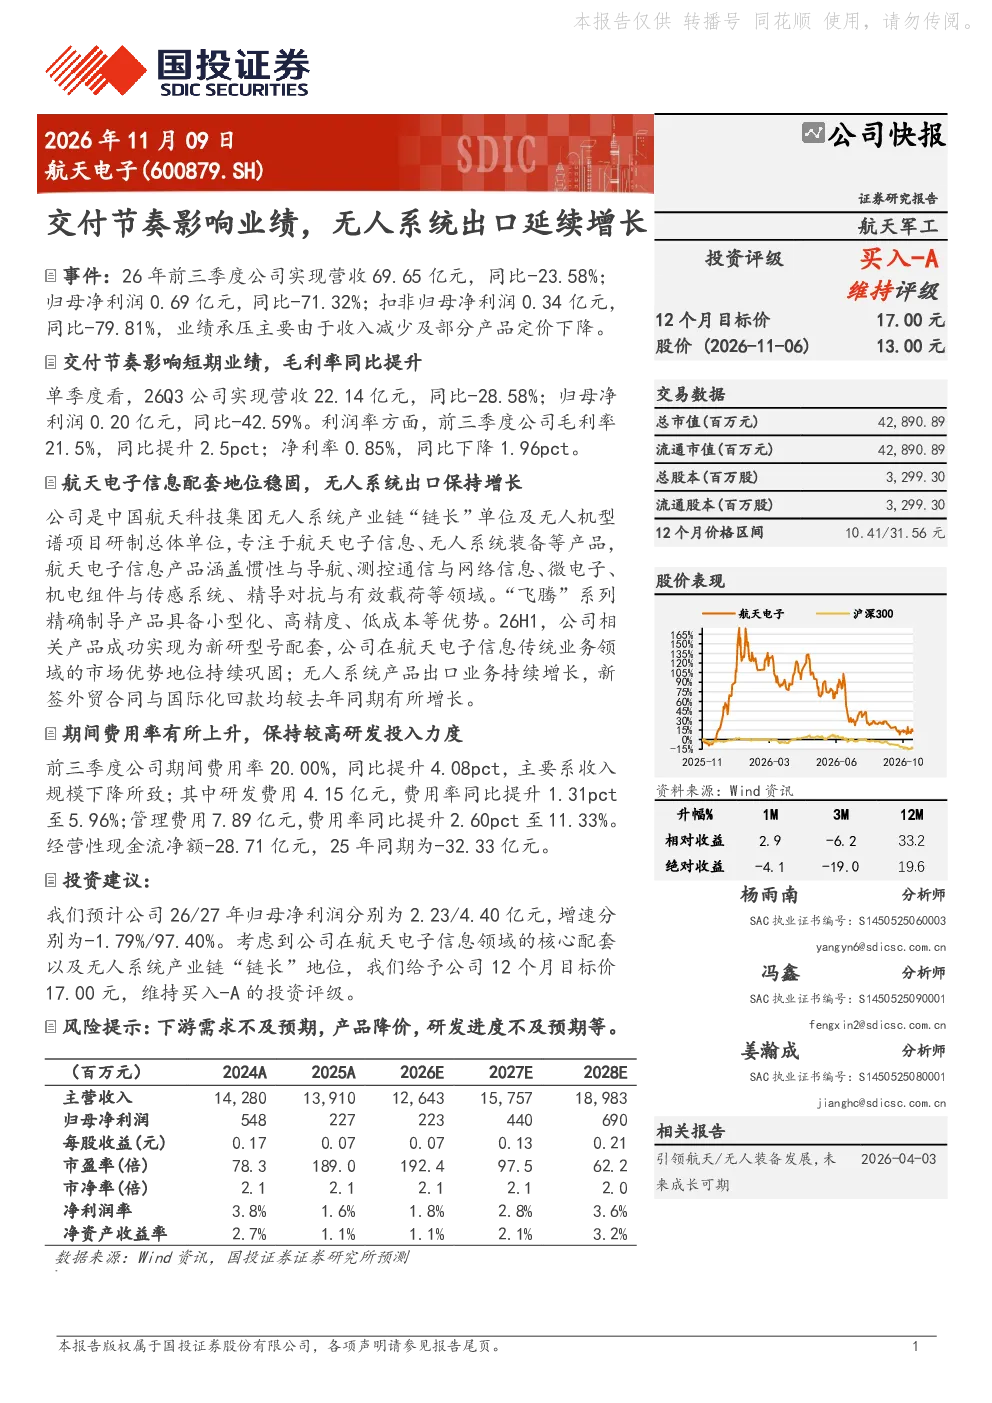
2026年前三季度,航天电子业绩承压,主要受收入减少及部分产品定价下降影响。26Q3营收22.14亿元,同比-28.58%;归母净利润0.20亿元,同比-42.59%。毛利率21.5%,同比提升2.5pct;净利率0.85%,同比下降1.96pct。研发投入力度保持较高,研发费用4.15亿元,费用率5.96%。经营性现金流净额-28.71亿元,25年同期为-32.33亿元。预计公司26/27年归母净利润分别为2.23/4.40亿元,增速分别为-1.79%/97.40%。
无人系统出口情况怎样?
公司无人系统出口保持增长,26H1相关产品成功为新研型号配套,新签外贸合同与国际化回款均较去年同期增长。航天电子信息配套地位稳固,无人系统出口表现亮眼,显示公司在国际市场拓展方面取得积极进展。
报告主要分析了哪些方面?
报告重点分析了航天电子的业绩表现,特别是收入减少及产品定价下降的影响。同时关注了公司无人系统出口的增长情况,以及研发投入和费用率变化。报告还评估了公司未来的盈利预测和投资评级,并提示了下游需求、产品降价、研发进度等风险因素。
当前航天电子所处市场环境如何?
当前航天电子面临业绩压力,主要受收入减少及产品定价下降影响。但公司航天电子信息配套地位稳固,无人系统出口保持增长,显示其在特定领域具有竞争优势。整体来看,公司所处市场环境存在挑战,但仍有增长潜力。
研报提示了哪些风险?
研报提示的风险包括下游需求不及预期,可能导致公司产品销售受到影响;产品降价可能进一步压缩利润空间;研发进度不及预期,可能影响公司技术领先优势的维持。此外,期间费用率有所上升,也对公司盈利能力造成一定压力。
你可能感兴趣
交付节奏拖累短期业绩,商业航天+无人系统蓄势中长期增量
国信证券2026-09-03
国科军工(688543.SH)公司快报:交付影响短期业绩,备货静待需求释放
国投证券2026-11-09
受下游订单节奏影响业绩承压,行业需求拐点正逐步靠近公司研究/公司快报
山西证券2024-08-29
海源机械业绩快报点评:订单交付及提货延后导致业绩下滑,汽车&建筑轻量化成公司增长亮点,看好长期增长
机械设备华创证券2017-03-01
公司点评:订单交付影响收入节奏
电子设备国金证券2024-04-29
公司点评:7月销量受交付节奏影响波动,政策加码带来公交内需弹性
交通运输国盛证券2024-08-14
2023年一季报点评:业绩双位数增长;无人系统业务发展有望提速
民生证券2023-05-10
2022年年报点评:业绩稳健增长;无人系统业务发展较快
民生证券2023-04-02