猜你想问
这份研报的核心内容是什么?
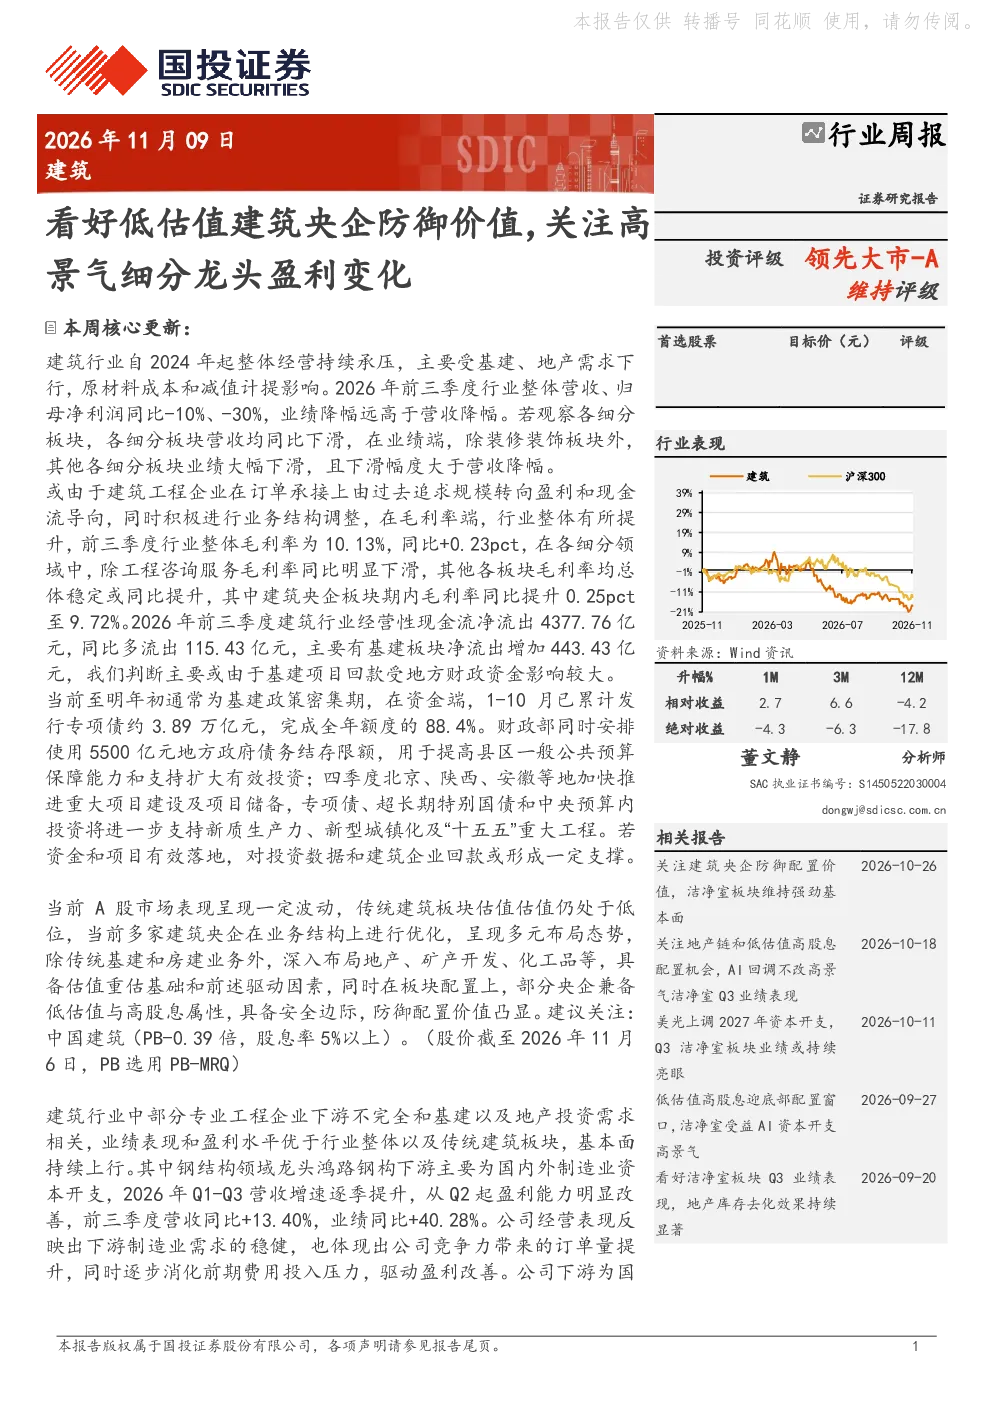
这份研报分析了建筑行业自2024年起整体经营持续承压的情况,主要受基建、地产需求下行,原材料成本和减值计提影响。报告指出,2026年前三季度行业整体营收、归母净利润同比分别下降10%和30%,各细分板块营收均同比下滑,除装修装饰板块外,其他板块业绩大幅下滑。同时,建筑工程企业订单承接转向盈利和现金流导向,毛利率端行业整体有所提升,前三季度行业整体毛利率为10.13%,同比+0.23pct。建筑央企板块毛利率同比提升0.25pct至9.72%。报告还分析了建筑行业经营性现金流净流出情况,以及基建政策与资金支持情况。最后,报告建议关注低估值建筑央企的防御价值和高景气细分龙头的盈利变化。
建筑行业未来发展趋势如何?
建筑行业未来发展趋势方面,报告指出当前至明年初通常为基建政策密集期,1-10月已累计发行专项债约3.89万亿元,完成全年额度的88.4%。四季度多地加快推进重大项目建设及项目储备,专项债、超长期特别国债和中央预算内投资将进一步支持新质生产力、新型城镇化及“十五五”重大工程。若资金和项目有效落地,对投资数据和建筑企业回款或形成一定支撑。此外,部分专业工程企业下游不完全和基建以及地产投资需求相关,业绩表现和盈利水平优于行业整体以及传统建筑板块,如钢结构领域龙头鸿路钢构和洁净室板块的亚翔集成和圣晖集成,这些细分领域维持高景气区间。
研报重点分析了哪些方向?
研报重点分析了建筑行业整体经营承压的原因,包括基建、地产需求下行,原材料成本和减值计提等影响。同时,报告关注了建筑央企的防御价值,指出传统建筑板块估值仍处于低位,多家建筑央企在业务结构上进行优化,呈现多元布局态势,具备估值重估基础和驱动因素。部分央企兼具低估值与高股息属性,具备安全边际。此外,报告还重点分析了高景气细分龙头,如钢结构领域的鸿路钢构和洁净室板块的亚翔集成、圣晖集成,这些企业业绩表现优于行业整体。
当前建筑行业市场现状如何?
当前建筑行业市场现状方面,报告数据显示本周建筑行业上涨3.48%,装修装饰板块表现较优。行业市盈率(TTM)为16.82倍,市净率(LF)为0.65倍。市盈率最低的5家公司依次为安徽建工、山东路桥、中国中铁、中国铁建、中国建筑;市净率最低的5家公司依次为中国铁建、中国中铁、中国交建、龙元建设、陕建股份。这些数据反映了建筑行业整体估值水平以及不同企业间的估值差异。
研报提到了哪些风险提示?
研报中提到的风险提示包括政策实施不及预期、经济下行风险、固定资产投资下滑、地产回暖不及预期、地方财政增长缓慢风险等。这些风险因素可能对建筑行业的发展产生不利影响,需要投资者关注。例如,基建项目回款受地方财政资金影响较大,若地方财政增长缓慢,可能影响基建项目的推进和建筑企业的回款情况。此外,经济下行风险也可能导致基建和地产需求下降,对建筑行业造成压力。因此,投资者在关注建筑行业投资机会的同时,也需要关注这些潜在的风险因素。