猜你想问
国产AI发展面临哪些外部挑战?
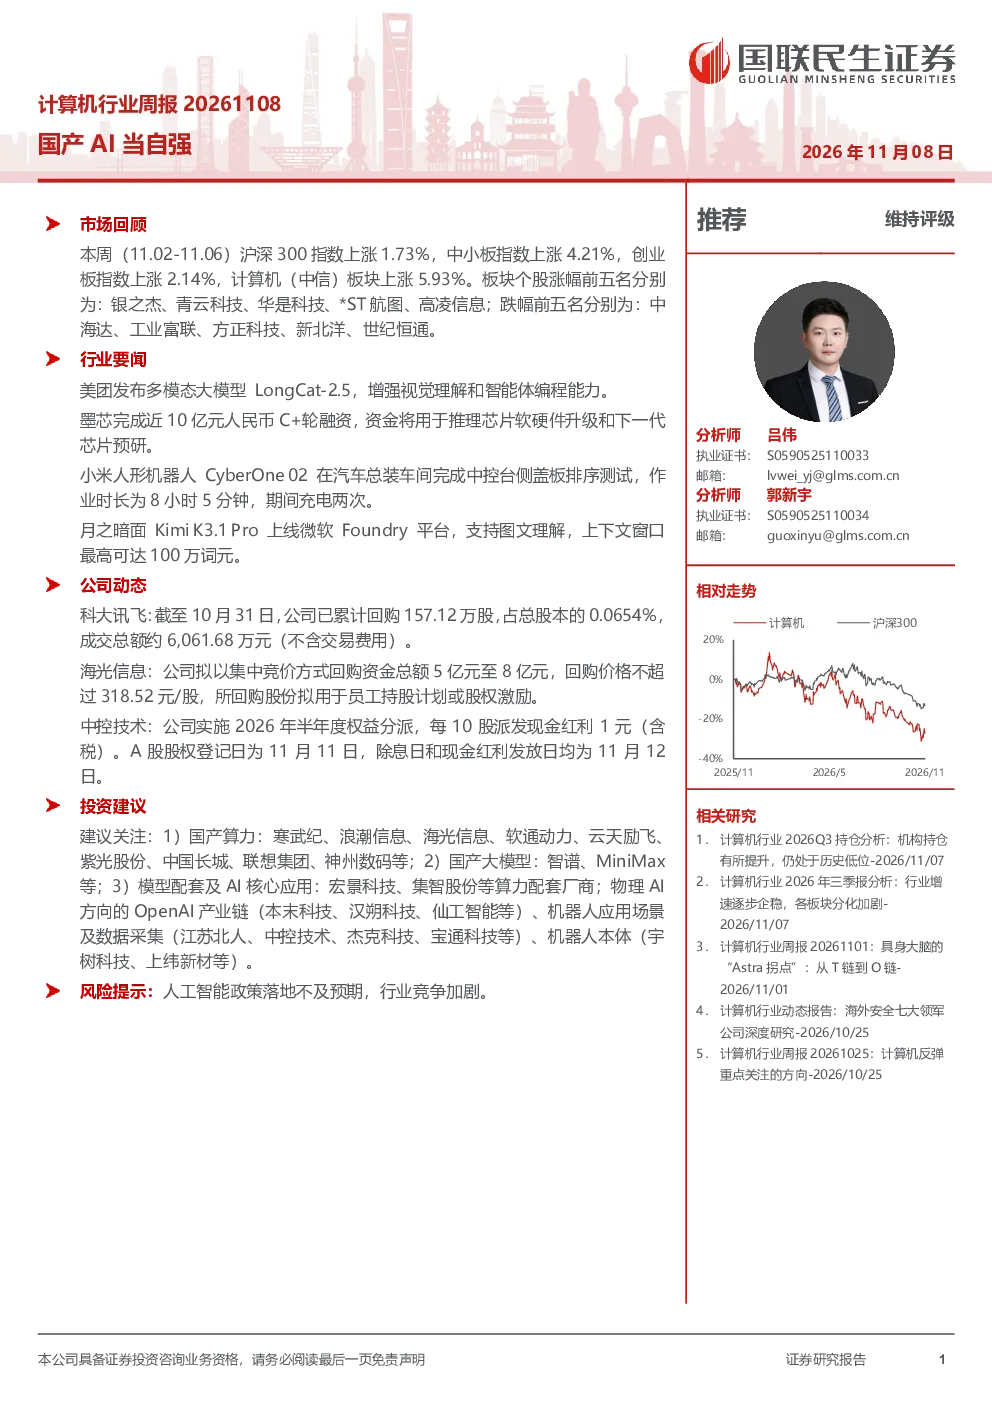
海外对AI的限制正从模型和芯片向研发治理延伸,包括前沿模型访问限制、先进芯片销售限制、云算力分配限制和前沿AI研发治理。这些限制虽然短期内影响有限,但长期来看强化了自主模型与自主算力建设的必要性,也促使国内AI产业加速实现技术突破。
国产AI产业链近期有哪些重要进展?
国产AI产业链近期取得显著进展,包括超节点规模化落地、大模型密集迭代,如月之暗面Kimi K3.1 Pro和腾讯混元Hy4等。模算协同持续深化,国产算力从“能推理”走向“能训练”,LongCat连续两代模型完成国产算力训练。此外,国产大模型收入连续高增长,智谱和MiniMax2026年上半年收入均超过2025年全年,商业模式得到验证。
国产AI产业链的投资机会主要在哪里?
国产AI产业链投资机会主要集中在国产算力、国产大模型、模型配套及AI核心应用等领域。国产算力产业链业绩维持较高景气度,智算需求正由订单端向业绩端传导。国产大模型密集迭代,长上下文与Agent能力对标全球前沿模型,收入持续高增长。模算协同方面,国模与国芯的协同适配近期密集落地,有望推动国产AI链迎来重要拐点。
当前AI市场的发展现状如何?
当前AI市场发展呈现国产替代加速、技术创新活跃的特点。海外对AI的限制促使国内自主可控进程加快,国产大模型在长上下文与Agent能力上已对标全球前沿水平。世界模型成为全球AI竞争新方向,国内厂商如字节跳动已有公开演示。国产算力产业链业绩维持较高景气度,智算需求传导至业绩端。整体来看,国产AI产业链正迎来重要发展机遇。
本报告提示哪些投资风险?
本报告提示的主要风险包括人工智能政策落地不及预期和行业竞争加剧。政策方面,AI技术的快速发展可能面临更严格的监管,政策落地的不确定性可能影响产业发展节奏。行业竞争方面,随着AI技术的成熟和应用场景的拓展,市场竞争将更加激烈,企业需要持续提升技术实力和商业化能力以应对挑战。
你可能感兴趣
【民生计算机】自主AI算力当自强,讯飞提前全面布局国产算力
未知机构2023-06-28
国联民生计算机小吕说AI每周会国产AI当自强
未知机构2026-11-09
【民生计算机】自主AI算力当自强,讯飞提前全面布局国产算力玫瑰据
未知机构2023-06-28
计算机行业事件点评:国产核心软硬件当自强
信息技术民生证券2025-10-12
电子行业周报:SMIC上市在即,国产链当自强
电子设备国盛证券2020-07-12
计算机行业周报20260614:大模型当自强:AGI时代“核不扩散”雏形已现
信息技术国联民生证券2026-06-14
计算机行业双周报2023年第7期总第47期:国产AI大模型再进一步 “AI+安全”引发关注
信息技术长城国瑞证券2023-04-03
计算机行业周报:周观点:重视国产AI算力投资机会
信息技术开源证券2023-11-18
计算机行业周报(2026.4.20—2026.4.24):DeepSeek-V4发布:国产AI的“临界点”与“新范式”
信息技术上海证券2026-04-27
计算机行业周报:国产AI芯片崛起,科技自立自强加速
信息技术上海证券2025-09-23