猜你想问
10月通胀数据核心观点是什么?
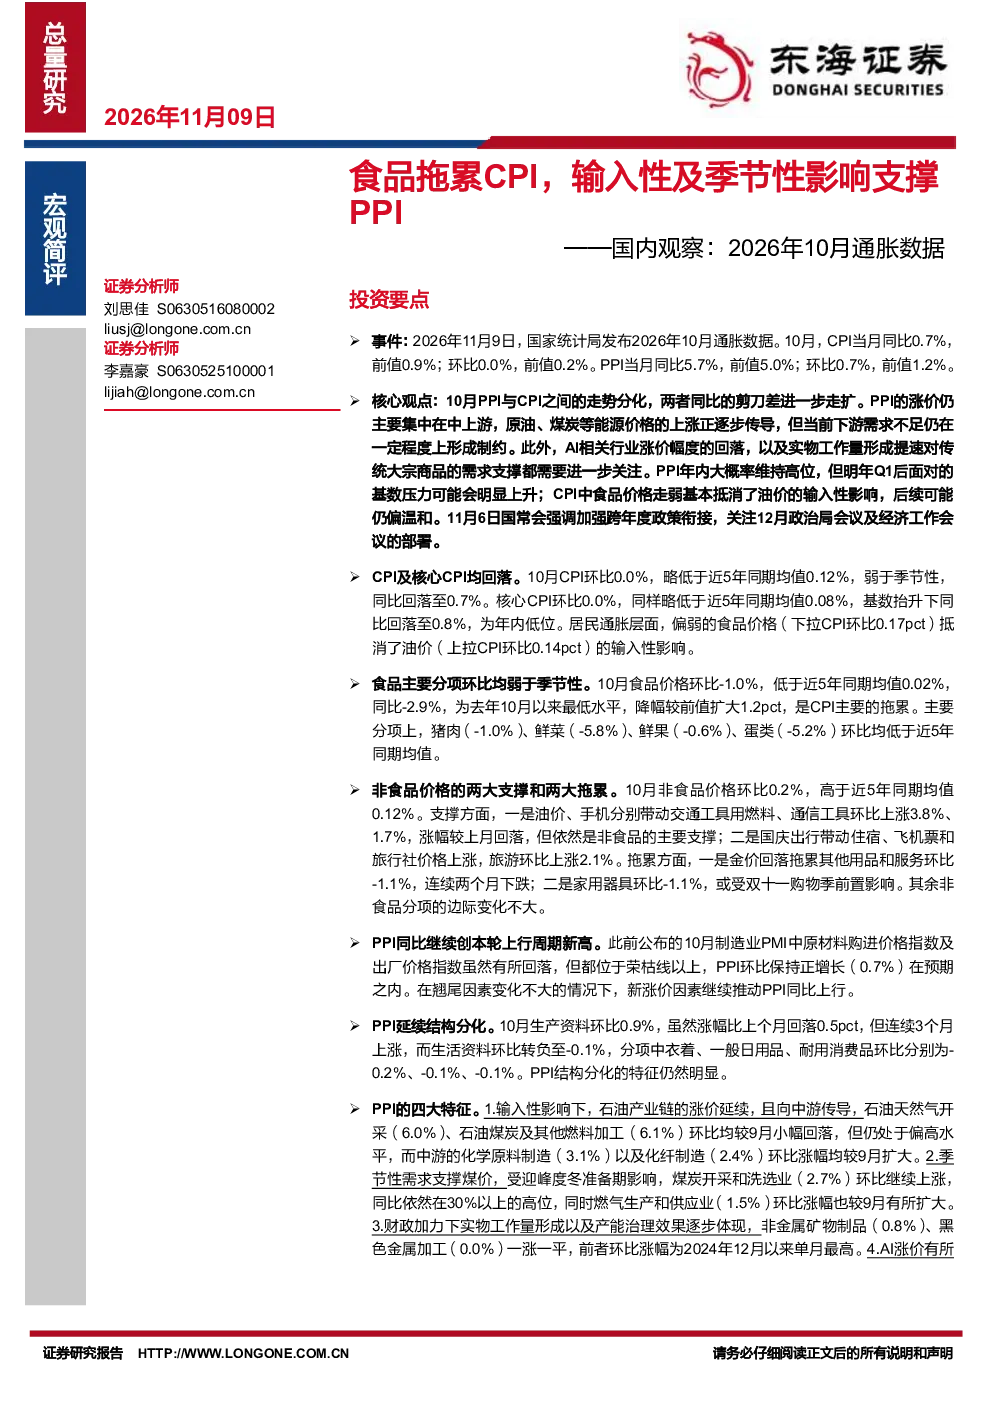
10月PPI与CPI走势分化,同比剪刀差扩大。PPI主要受中上游能源价格上涨传导,但下游需求不足形成制约;AI行业涨价回落及实物工作量提速对传统大宗商品需求形成支撑。PPI年内或维持高位,明年Q1后基数压力上升;CPI受食品价格走弱抵消油价影响,后续偏温和。关注国常会及12月政治局、经济工作会议部署。
食品价格对CPI有何影响?
食品价格是CPI的主要拖累因素,10月环比下降1.0%,同比下降2.9%。食品价格走弱抵消了部分油价上涨的影响,导致CPI整体表现温和。食品价格受季节性因素和供需关系影响较大,未来走势需持续关注。
PPI上涨的主要驱动因素有哪些?
PPI上涨主要受输入性影响、季节性需求和实物工作量提升驱动。输入性影响方面,石油产业链价格上涨并传导至中上游产业;季节性需求方面,煤炭开采和燃气供应业价格上涨明显;实物工作量方面,非金属矿物制品业表现突出。这些因素共同推动PPI创本轮上行周期新高。
当前经济市场现状如何?
当前经济市场呈现PPI高位运行、CPI温和稳定的态势。PPI与CPI剪刀差扩大,反映出经济中上游成本压力与下游需求活力的差异。生产资料价格持续上涨,生活资料价格基本稳定,显示经济结构分化特征明显。整体经济运行在政策调控下保持稳定,但结构性问题仍需关注。
研报提示的主要风险有哪些?
研报提示的主要风险包括国内政策落地不及预期、房地产投资下滑、地缘政治及美国通胀超预期等因素。这些风险可能对经济复苏和价格稳定造成不利影响。政策效果有待观察,房地产市场持续低迷可能拖累内需,外部环境不确定性增加也对国内经济带来挑战。
你可能感兴趣
国内观察:2026年9月通胀数据:输入性及季节性因素的共同影响
东海证券2026-10-14
国内观察:2025年4月通胀数据:CPI强于季节性,PPI受关税影响拖累
东海证券2025-05-11
国内观察:2024年8月通胀数据:食品提振CPI,原材料拖累PPI
东海证券2024-09-09
国内观察:2026年8月通胀数据:输入性影响再现
东海证券2026-09-09
国内观察:2026年3月通胀数据:如期转正,输入性价格影响显现
东海证券2026-04-10
国内观察:2026年7月通胀数据:输入性通胀的影响进一步回落
东海证券2026-08-09
2026年5月通胀数据点评:输入性通胀压力不减,CPI与PPI走势分化
西南证券2026-06-10
国内观察:2026年1月通胀数据:春节错位影响CPI,PPI延续向好趋势
东海证券2026-02-11
10月通胀数据点评:CPI食品项压力仍存,PPI拖累项预期缓解
万联证券2020-11-10
国内观察:2025年8月通胀数据:翘尾因素对CPI及PPI的影响不一
东海证券2025-09-10