猜你想问
本周保险行业主要观点是什么?
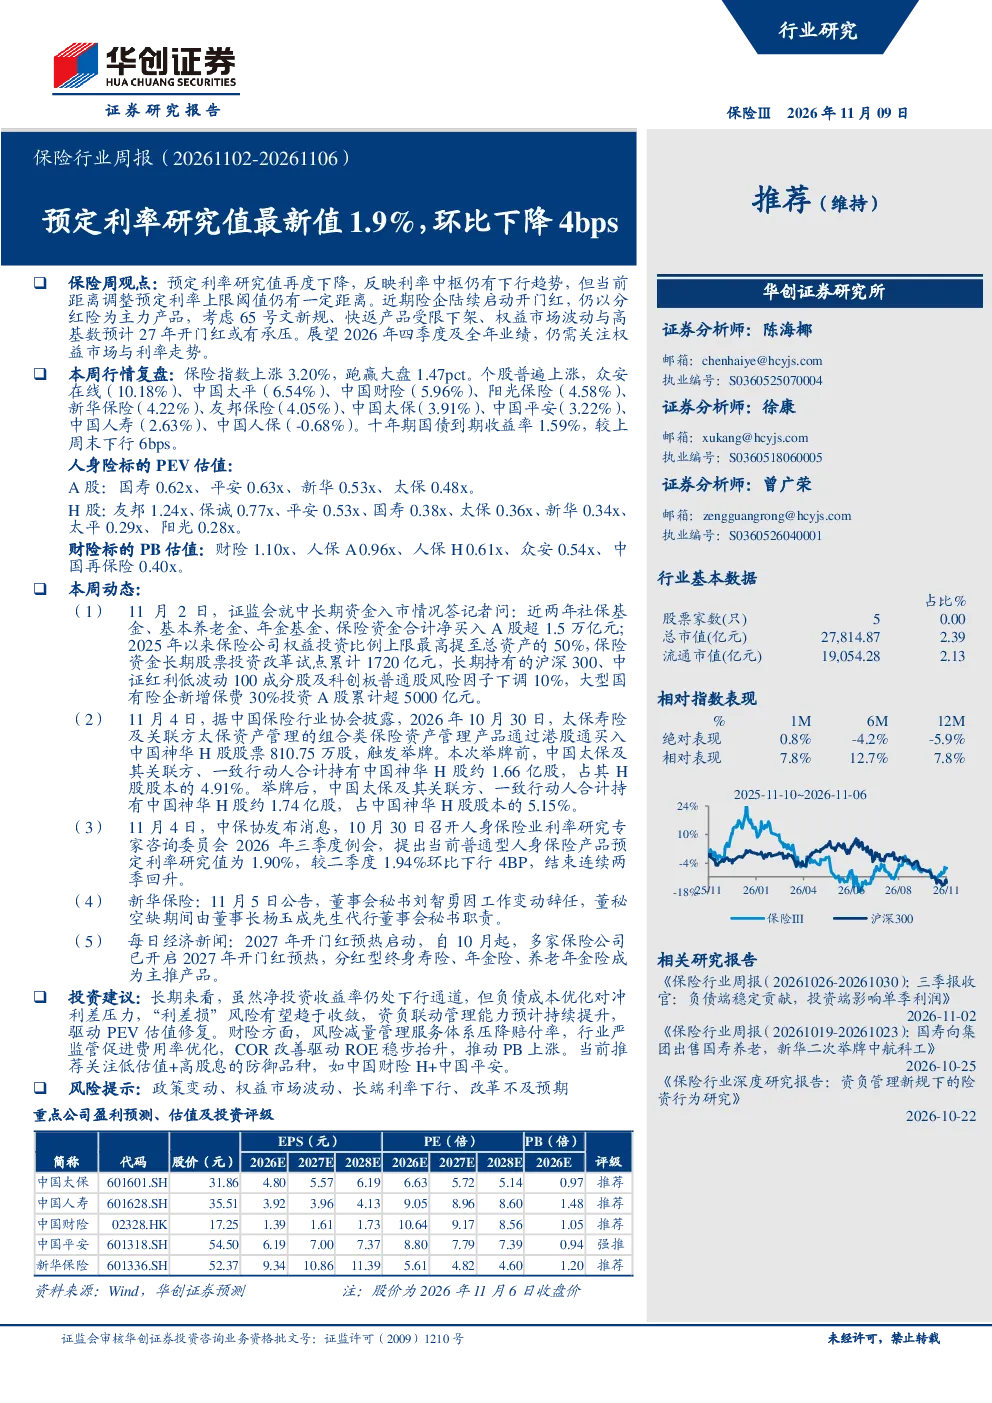
本周报告指出预定利率研究值再度下降,反映利率中枢仍有下行趋势,但距离调整上限阈值仍有一定距离。近期险企启动开门红以分红险为主,受65号文新规、快返产品受限、权益市场波动及高基数影响,预计明年开门红承压。展望四季度及全年业绩需关注权益市场与利率走势。
保险行业未来发展趋势如何?
长期来看,负债成本优化将优化利差压力,“利差损”风险有望收敛,资负联动管理能力提升驱动PEV估值修复。财险方面,风险减量管理压降赔付率,严监管促费用率优化,COR改善驱动ROE稳步抬升,推动PB上涨。行业需持续关注权益市场与利率走势。
本周报告重点分析了哪些方向?
报告重点分析了预定利率走势、开门红产品结构变化、PEV与PB估值动态、社保基金等长期资金动向以及险企投资行为。特别关注65号文新规对产品销售的影响,以及太保举牌中国神华等市场事件。
当前保险市场现状如何判断?
保险指数上涨跑赢大盘,十年期国债收益率下行。人身险PEV估值分化,财险PB估值整体上行。社保基金等长期资金持续买入A股,险企开启明年开门红预热,主推分红型终身寿险、年金险等。市场整体处于利率下行周期,但调整空间与速度仍需观察。
本研报有哪些风险提示?
需关注政策变动风险,如预定利率调整、监管政策收紧等;权益市场波动可能影响险企投资收益;长端利率下行可能加剧利差压力;改革措施如开门红策略调整、资负联动能力提升等可能不及预期,影响行业整体表现。
你可能感兴趣
市场情绪监控周报(20261102-20261106):本周热度变化最大行业为纺织服饰、商贸零售
纺织服装华创证券2026-11-08
有色金属行业周报(20261102-20261106)
有色金属华创证券2026-11-08
金工周报(20261102-20261106):择时模型短期多大于空,后市或乐观向上
有色金属华创证券2026-11-07
私募EB每周跟踪(20261102-20261106)
国信证券2026-11-08
保险行业周报(20250506-20250509):2025年险资举牌达14起,或持续青睐优质红利资产
金融华创证券2025-05-13
保险行业周报(20250825-20250829):25H1险企综述:产、寿欣欣向荣,投资分化明显
金融华创证券2025-08-30
保险行业周报:险资举牌青睐港股高股息,行业举牌或延续
金融华创证券2024-08-18
保险行业周报:投资端回暖+低基数,上市险企24Q3净利润高增
金融华创证券2024-11-02
保险行业周报:金监总局发布《关于大力发展商业保险年金有关事项的通知》,第三支柱建设有望提速
金融华创证券2024-10-28
保险行业周报:非车险报行合一规则细化
金融华创证券2026-01-10