猜你想问
光大银行2026年三季报营收增速转正了吗?
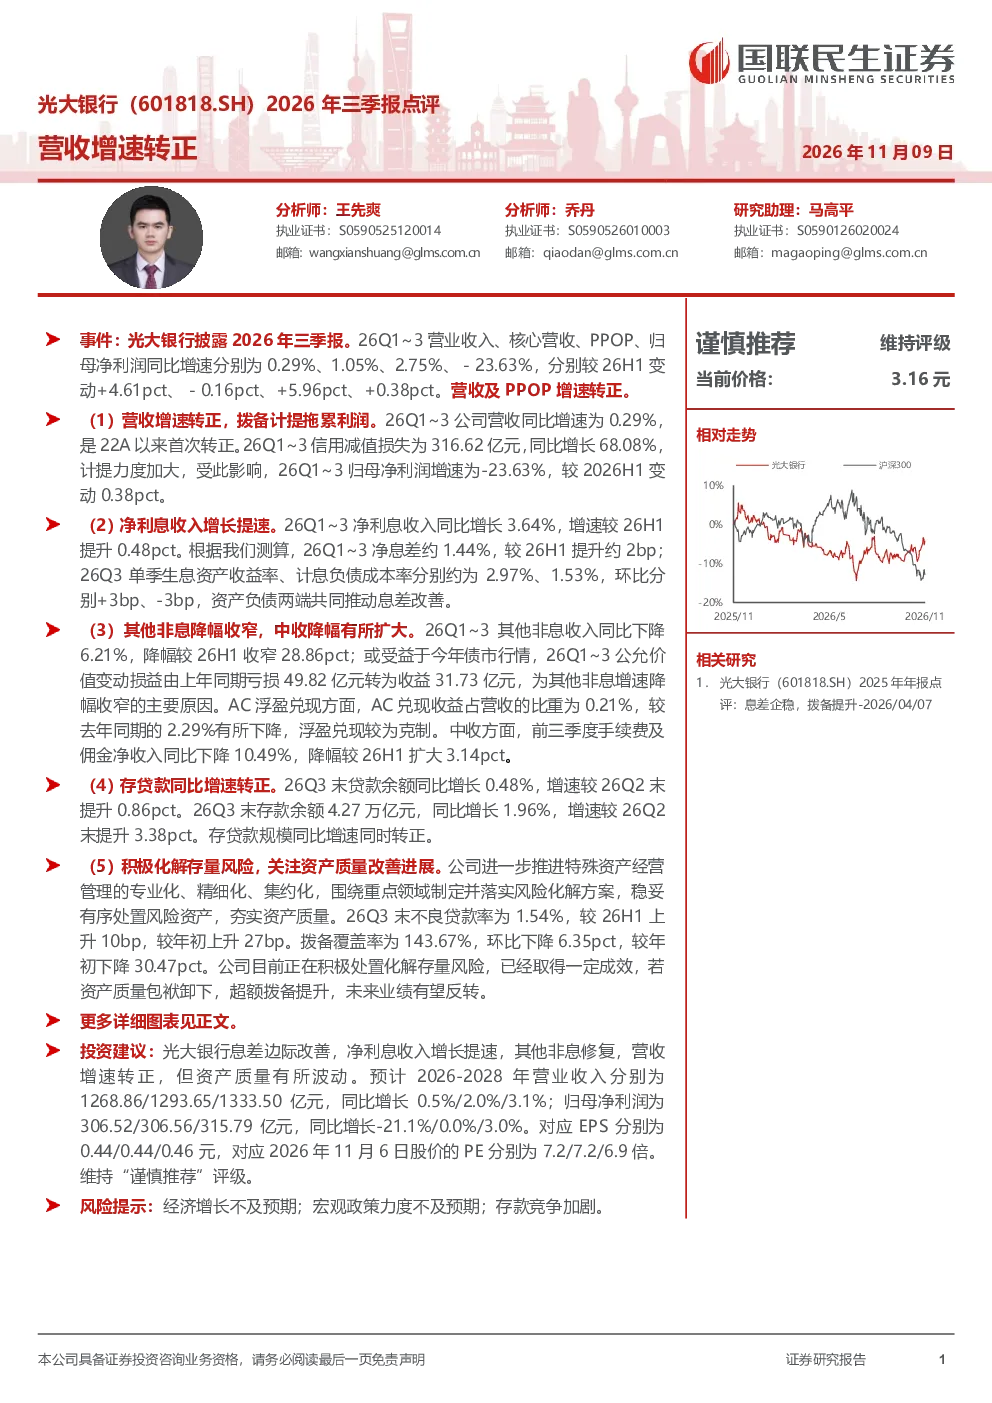
是的,光大银行2026年三季报显示营收同比增长0.29%,首次转正。但归母净利润同比下降23.63%,主要受信用减值损失增加影响。净利息收入同比增长3.64%,净息差约1.44%。非息收入同比下降6.21%,手续费及佣金同比下降10.49%。存贷款规模均实现转正,不良贷款率上升27bp,拨备覆盖率下降30.47pct。
光大银行2026年三季报行业发展趋势如何?
光大银行2026年三季报反映银行业普遍面临的挑战,营收增速转正但利润承压。净息差改善体现资产负债两端调整效果,非息收入波动显示中间业务转型压力。不良率上升和拨备覆盖率下降警示资产质量仍存隐忧,需关注宏观经济和行业政策对银行资产端的持续影响。
光大银行2026年三季报重点分析了哪些方面?
报告重点分析了营收利润表现、净息差改善逻辑、非息收入结构变化、手续费及佣金业务趋势、存贷款规模增长情况,以及资产质量变化。特别指出信用减值损失增加是利润下滑主因,公允价值变动损益转盈对非息收入有提振作用,但整体盈利能力仍待观察。
光大银行2026年三季报市场现状如何判断?
光大银行2026年三季报显示市场对银行业绩预期分化。营收转正体现部分银行经营韧性,但利润受拨备拖累反映行业普遍面临信用风险压力。净息差改善和不良率上升并存,说明银行在控风险与提效益间寻求平衡。市场需关注银行业绩分化趋势及政策支持力度。
光大银行2026年三季报有哪些风险提示?
报告提示需关注经济增长不及预期、宏观政策力度不足可能影响银行业绩。存款竞争加剧将压缩息差空间,资产质量波动可能加大拨备计提压力。此外,公允价值变动损益的稳定性也需持续监控,这些因素可能影响银行未来盈利能力。
你可能感兴趣
瑞丰银行(601528)2026年三季报点评 单季营收增速转正,单季息差环比上升
华创证券2026-10-29
2026年三季报点评单季营收增速转正,单季息差环比上升
华创证券2026-10-29
2026年三季报点评:工业AI收入环比加速,单季度营收增速转正
信息技术东吴证券2026-11-03
招商、兴业、中信、光大银行2024年三季报点评:营收增速边际稳中向好
金融民生证券2024-11-01
光大银行2026Q3业绩点评:息差企稳营收转正,减值审慎夯实底盘
金融开源证券2026-11-01
单季营收增速转正,利润继续修复-2025年三季报点评
西部证券2025-10-25
2019年三季报点评:营收增速转正,智能驾驶业务持续推进
交通运输上海证券2019-10-30
2017年三季报点评:单季营收增速转正,基数扰动渐趋尾声
金融国泰君安证券2017-11-01
2020年三季报点评:营收表现超预期,单季利润增速转正,资产质量保持平稳
金融安信证券2020-10-29
2025年三季报点评:营收增速转正,净利率改善
食品饮料东吴证券2025-10-29