猜你想问
光大银行2026年Q3业绩表现如何?
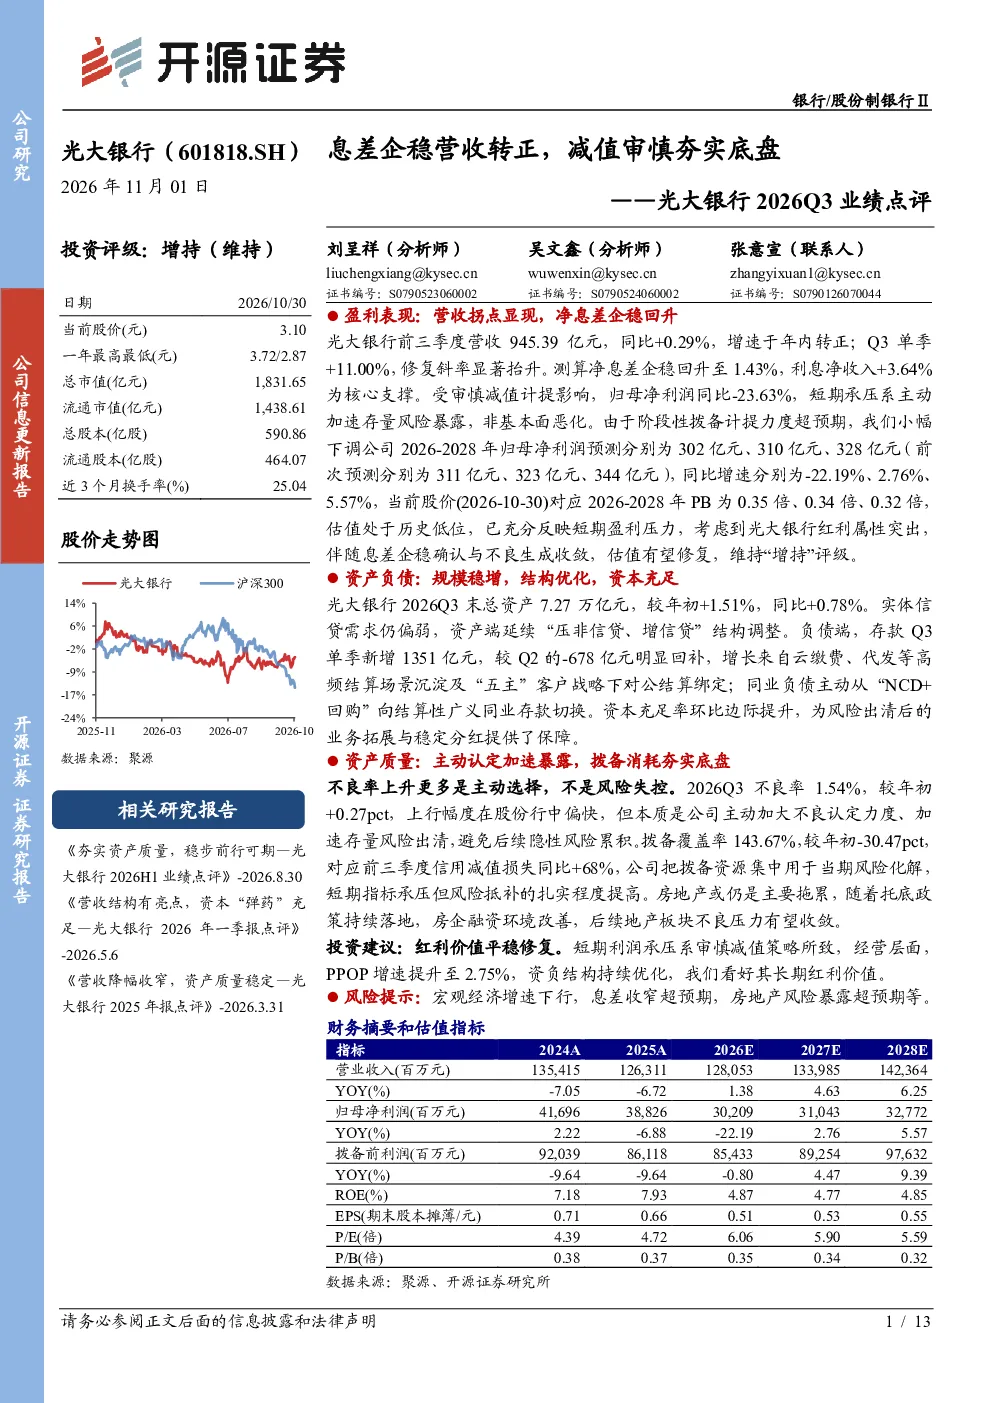
光大银行2026年前三季度营收增速转正,达到0.29%,其中Q3单季营收同比增长11.00%,主要得益于净息差企稳回升至1.43%,利息净收入同比增长3.64%。但归母净利润同比下降23.63%,主要由于主动加速存量风险暴露,审慎减值计提影响显著。公司小幅下调2026-2028年归母净利润预测至302亿元、310亿元、328亿元,同比增速分别为-22.19%、2.76%、5.57%
当前金融行业发展趋势如何?
当前金融行业正经历息差收窄与资产质量双轨挑战,银行普遍采取审慎策略。光大银行通过压降非信贷资产、优化信贷投放结构,同时积极拓展高频结算场景存款,负债端结构持续优化。行业整体需平衡业务增长与风险控制,财富管理转型中理财业务表现相对韧性,但需关注费率下行及市场波动影响。
报告重点分析了哪些方面?
报告重点分析了光大银行的盈利能力修复、资产质量主动出清、资产负债结构调整及资本充足水平。核心观点显示营收端拐点已现,净息差企稳回升,但短期利润承压主要由于审慎减值策略。资产端信贷投放受限于需求但积极践行战略导向,负债端存款结构优化,资本充足率环比边际提升,为后续业务拓展预留空间。
光大银行当前市场现状如何?
光大银行当前处于“核心盈利能力修复、资产质量主动出清”的过渡阶段,不良率上升至1.54%,但本质是主动加大不良认定力度、加速存量风险出清。拨备覆盖率下降至143.67%,主要由于拨备资源集中用于当期风险化解。公司通过压降交易盘、增配FVOCI投资优化金融市场投资结构,当前估值处于历史低位,已充分反映短期盈利压力。
研报提示了哪些风险?
研报提示的主要风险包括宏观经济下行超预期可能导致有效信贷需求不足及资产质量恶化;息差收窄幅度超预期可能影响净息差水平;房地产风险暴露超预期可能拖累不良生成收敛。此外,公司主动调整三账户结构,压降交易盘(FVTPL),增配FVOCI投资,但需关注利率变动对FVOCI浮盈的影响,以及拨备资源集中用于当期风险化解可能带来的后续压力。