猜你想问
公募基金对可转债的持仓变化有哪些主要趋势?
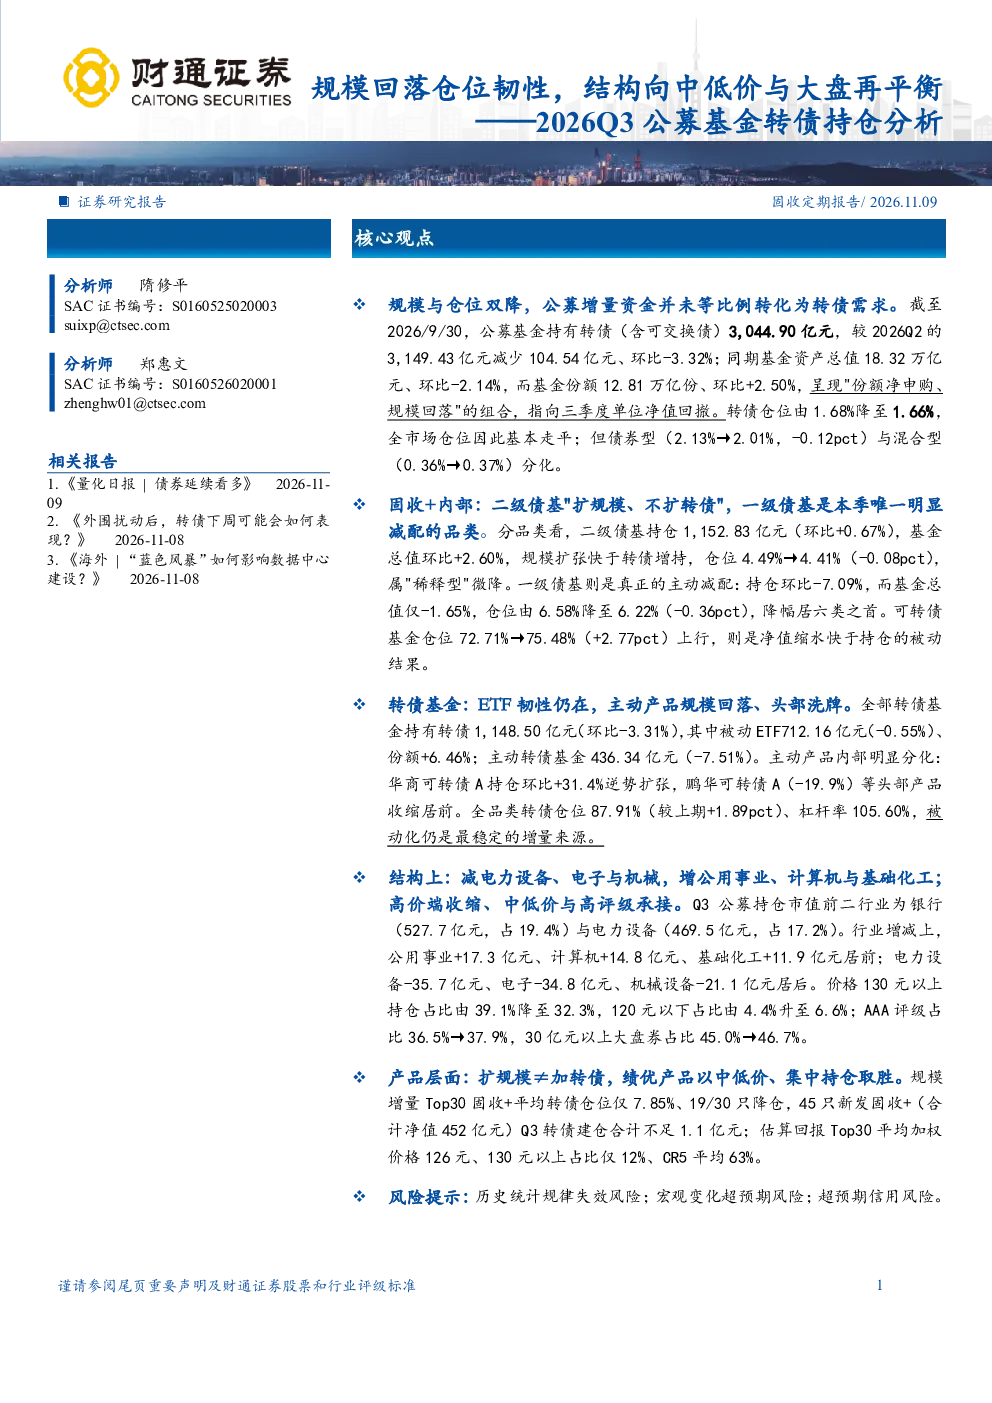
公募基金持有可转债的规模与仓位均出现双降,显示增量资金未能完全转化为对转债的需求。仓位结构呈现分化,债券型基金减配明显,混合型基金仓位保持稳定,一级债基规模与持仓均大幅下降,而二级债基虽规模扩张但未增加转债持仓。ETF产品展现出较强韧性,被动ETF份额虽微降但有所增加。整体持仓风格向中低价、大盘股及高评级债券迁移,同时减配了电力设备、电子和机械等行业,增持了公用事业、计算机和基础化工等行业。
2026年Q3可转债市场的主要行业配置方向是什么?
2026年Q3公募基金对可转债的行业配置呈现结构性调整。减配的行业主要集中在电力设备、电子和机械制造,这些行业在持仓市值中的占比下降。同时,增持的行业包括公用事业、计算机和基础化工,显示出对特定景气主题的关注。持仓风格上,高价转债的持仓占比减少,转向中低价、大盘股和高评级债券,以规避风险并寻求更稳健的投资回报。这种调整反映了市场对转债估值和风险收益特征的重新评估。
报告如何分析转债基金ETF的表现和特点?
报告指出转债基金ETF在2026年Q3展现出较强的市场韧性,尽管主动管理型转债基金规模有所回落,头部基金出现洗牌,但被动ETF的份额反而有所增加。这表明ETF仍然是转债市场稳定的增量资金来源,为投资者提供了便捷的投资渠道。ETF的韧性主要得益于其被动跟踪的特性,能够有效捕捉市场整体趋势,同时也降低了管理成本和风险。
当前可转债市场的整体状况如何?
当前可转债市场呈现出规模回落但结构分化的特点。公募基金持有可转债的总规模和仓位均有所下降,但不同类型基金的仓位变化存在差异。整体持仓风格向中低价、大盘和高评级债券迁移,同时行业配置上减配了高估值或低景气度的板块,增持了具有成长潜力的行业。这种调整反映了市场对风险收益的重新平衡,以及投资者对转债估值合理性的关注。
投资可转债需关注哪些风险?
投资可转债需关注的主要风险包括:一是公募增量资金未能有效转化为转债需求,可能导致市场流动性压力;二是部分一级债基的减配行为可能对转债市场估值形成支撑压力,需持续跟踪其后续变化;三是转债供给有限与权益市场波动放大可能影响转债的定价和交易表现。此外,持仓风格向中低价、大盘和高评级的迁移也意味着投资者需关注不同类型转债的风险收益特征差异。