猜你想问
这份研报主要分析了什么内容?
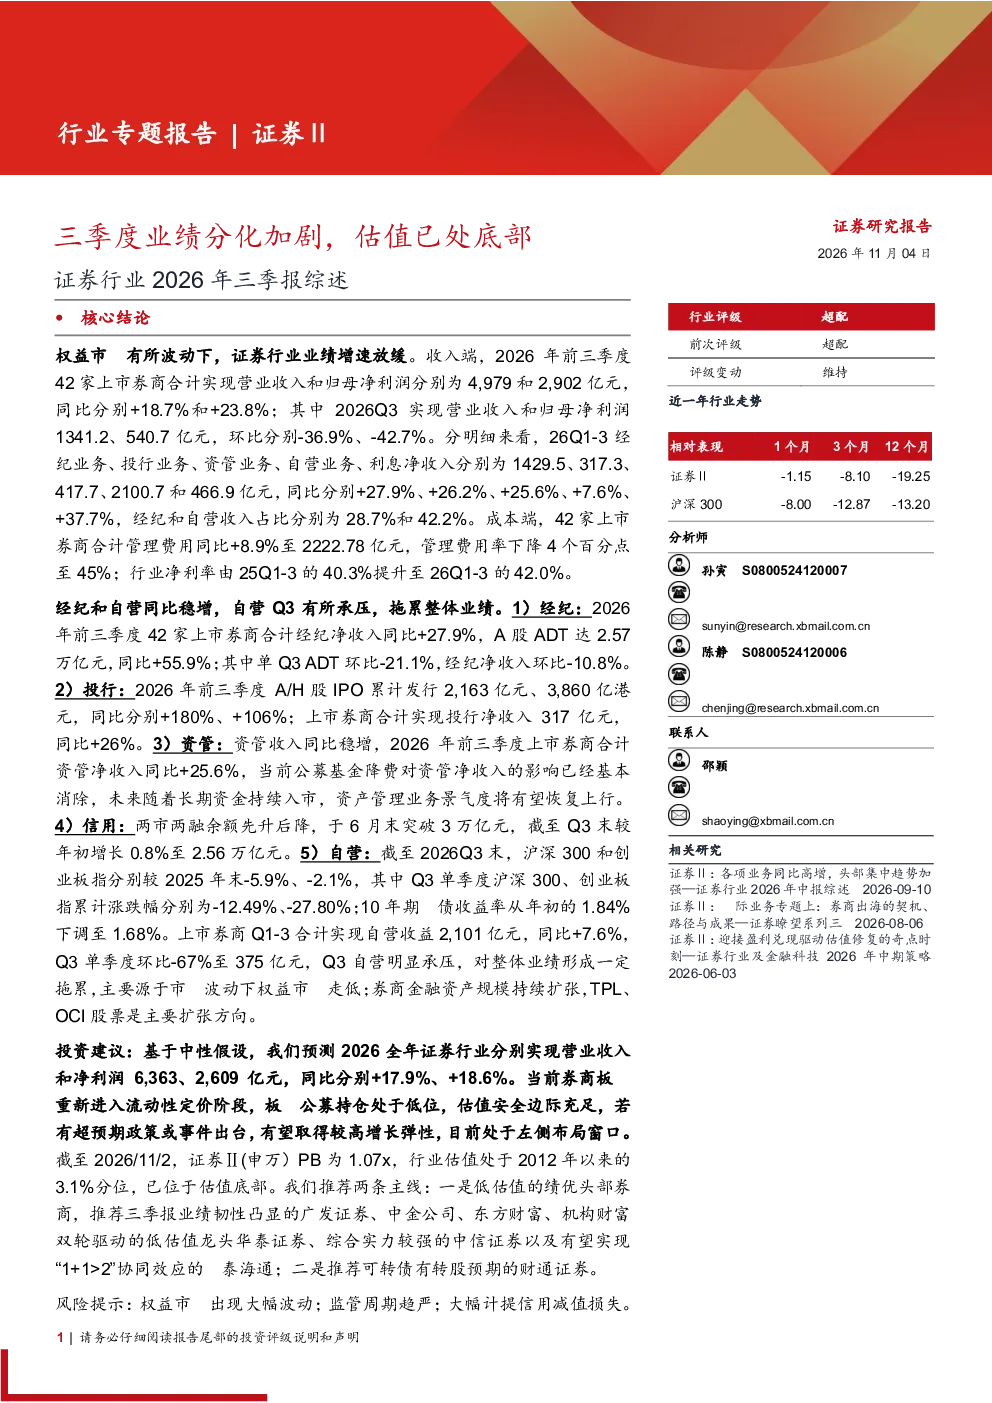
这份研报主要分析了2026年前三季度中国证券行业的业绩表现,指出行业三季度业绩增速放缓,但整体仍保持增长。报告详细拆解了42家上市券商的营业收入和净利润数据,对比分析了经纪、投行、资管、自营等主要业务板块的同比和环比变化,同时探讨了管理费用率、净利率等关键财务指标的变化趋势。此外,还分析了行业格局变化、主要业务发展情况以及未来展望和风险提示。
证券行业未来发展趋势如何?
从行业发展趋势来看,证券行业并购重组节奏有所减缓,但中长期集中度有望提升。经纪业务受益于市场成交高增保持稳健增长,投行业务股权融资节奏景气度上行,资管业务收入同比稳健增长,主动权益基金新发有所缩水。信用业务方面,两融余额小幅提升,质押规模持续压降。自营业务受权益市场震荡影响有所承压,但金融资产规模仍在扩张。未来,预计行业盈利将稳中有升,核心增量贡献来自经纪、两融和自营投资板块。
研报重点分析了哪些业务板块?
研报重点分析了证券行业的五大业务板块:经纪业务、投行业务、资管业务、自营业务和利息净收入。其中,经纪业务和自营业务收入占比最高,分别达到28.7%和42.2%。报告详细对比了各板块的同比和环比数据,指出经纪业务受市场成交高增推动同比稳健增长,投行业务股权融资节奏景气度上行,资管业务收入同比稳健增长,自营业务前三季度权益市场震荡调整但金融资产规模继续扩张。
当前证券市场现状如何判断?
当前证券市场现状表现为业绩分化加剧,行业整体增速放缓但估值已处底部。42家上市券商2026年前三季度合计实现营业收入和归母净利润分别为4,979和2,902亿元,同比分别增长18.7%和23.8%,但Q3环比分别下降36.9%和42.7%。收入端,经纪业务、投行业务、资管业务、自营业务、利息净收入同比分别增长27.9%、26.2%、25.6%、7.6%、37.7%。成本端,管理费用率下降4个百分点至45%,行业净利率提升至42.0%。
研报提示了哪些主要风险?
研报提示了三方面主要风险:一是权益市场大幅波动可能影响券商自营业务表现和行业整体业绩;二是监管周期趋严可能对券商业务开展带来不确定性;三是大幅计提信用减值损失可能影响券商盈利能力。报告指出,当前券商板块估值处于低位,但需关注上述风险因素对行业和个股的影响。