猜你想问
中国人寿2026年中报及三季报核心内容有哪些?
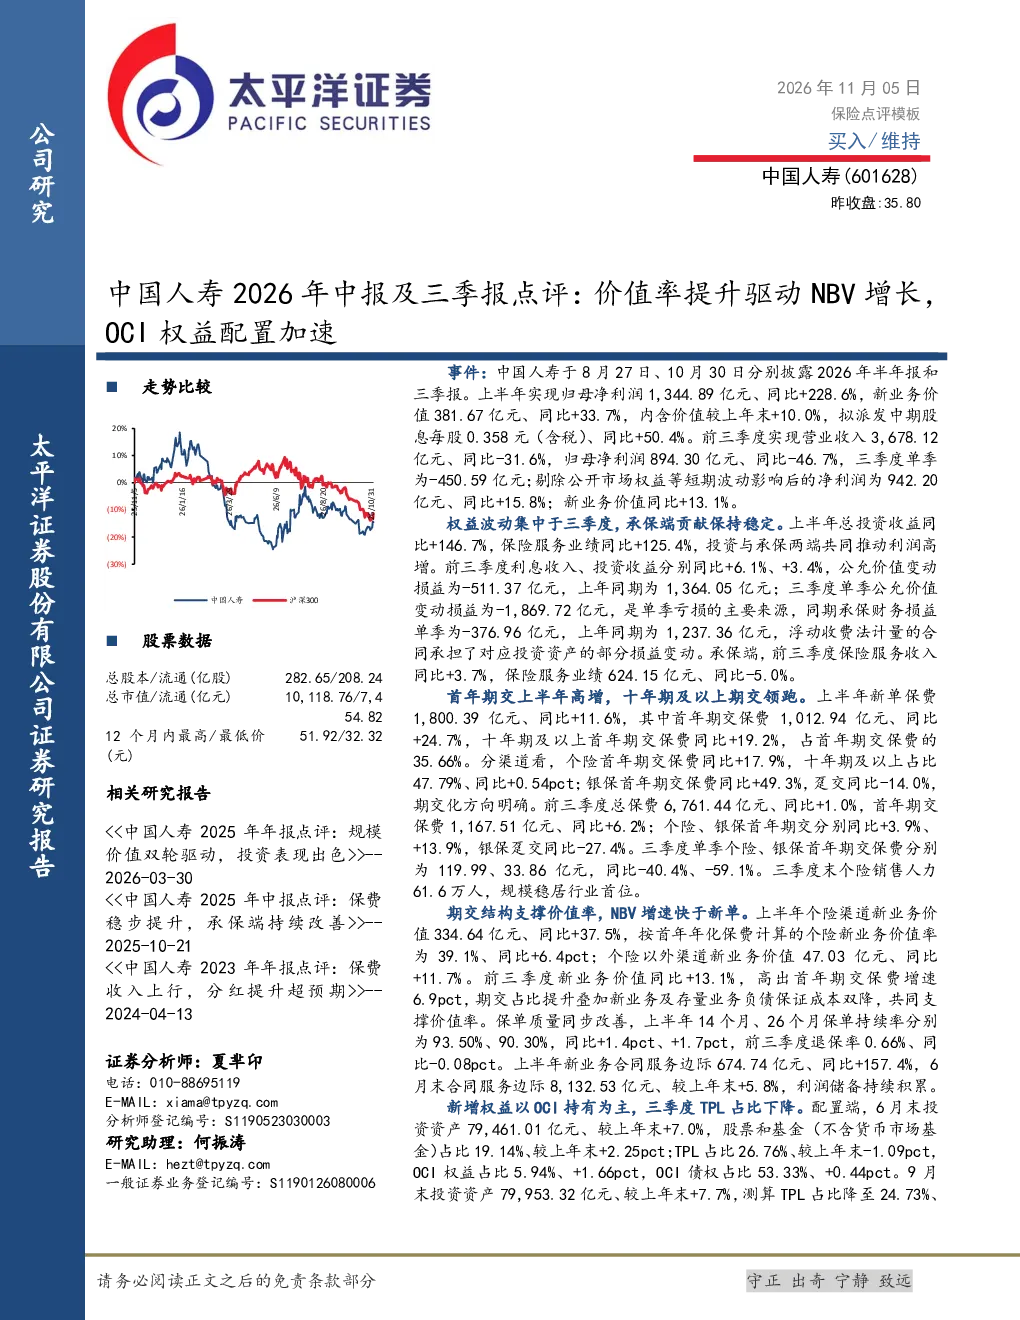
中国人寿2026年半年报和三季报显示,上半年归母净利润同比增长228.6%,新业务价值同比增长33.7%,内含价值较上年末增长10.0%,中期股息每股0.358元,同比增长50.4%。前三季度营业收入同比-31.6%,归母净利润同比-46.7%,但剔除短期波动影响后净利润同比增长15.8%,新业务价值同比增长13.1%。承保端表现稳定,上半年新单保费同比增长11.6%,首年期交保费同比增长24.7%,十年期及以上首年期交保费同比增长19.2%。价值率提升,上半年个险渠道新业务价值同比增长37.5%,新业务价值率同比提升6.4个百分点。投资端表现良好,上半年总投资收益同比增长146.7%,保险服务业绩同比增长125.4%。偿付能力充足,6月末核心、综合偿付能力充足率分别为156.80%、197.78%。
中国人寿所属赛道的发展趋势如何?
中国人寿所属的保险赛道正经历数字化转型和产品结构优化的阶段。随着人口老龄化和健康意识提升,保险需求持续增长,但市场竞争加剧,头部公司通过提升产品价值率和优化负债端结构来增强竞争力。中国人寿通过提升新业务价值率和保单持续率,展现了其负债端优化的成效。同时,保险公司在资产端加大权益配置,特别是OCI(其他综合收益)的配置,以应对利率环境和市场波动,提升长期投资回报。未来,保险行业将继续向科技驱动、服务升级和精细化管理方向发展。
研报重点分析了哪些方向?
研报重点分析了中国人寿2026年半年报和三季报的承保端和投资端表现。承保端关注新业务价值增长、价值率提升和保单质量改善,特别是个险渠道的业绩表现和新业务价值率的提升。投资端则关注总投资收益、保险服务业绩以及OCI权益配置的变化,分析其对公司盈利能力的影响。此外,研报还评估了公司的偿付能力状况和中期分红政策,综合判断公司的发展战略和财务健康度。
当前市场对中国人寿的判断是什么?
当前市场对中国人寿的判断主要基于其财务报告和业务发展状况。公司上半年表现出强劲的盈利能力和价值率提升,显示出其业务结构优化的成效。投资端通过加大OCI权益配置,增强了长期抗风险能力。然而,市场也关注其前三季度营业收入和净利润的短期波动,以及个险渠道在三季度的新单保费下滑。整体来看,市场认为中国人寿在负债端和投资端均有积极表现,但仍需关注短期市场波动和业务结构变化带来的影响。
研报提示了哪些风险?
研报提示了中国人寿面临的主要风险包括长端利率下行超预期,这可能影响保险公司的投资收益和负债成本。权益市场大幅波动也会影响投资端表现,尤其是OCI权益配置的潜在损失。此外,新单保费增长不及预期可能影响公司的长期发展,因为新业务价值是公司未来利润的重要来源。这些风险需要公司持续关注并采取相应措施进行管理和对冲。