猜你想问
11月信用债市场修复拐点有哪些表现?
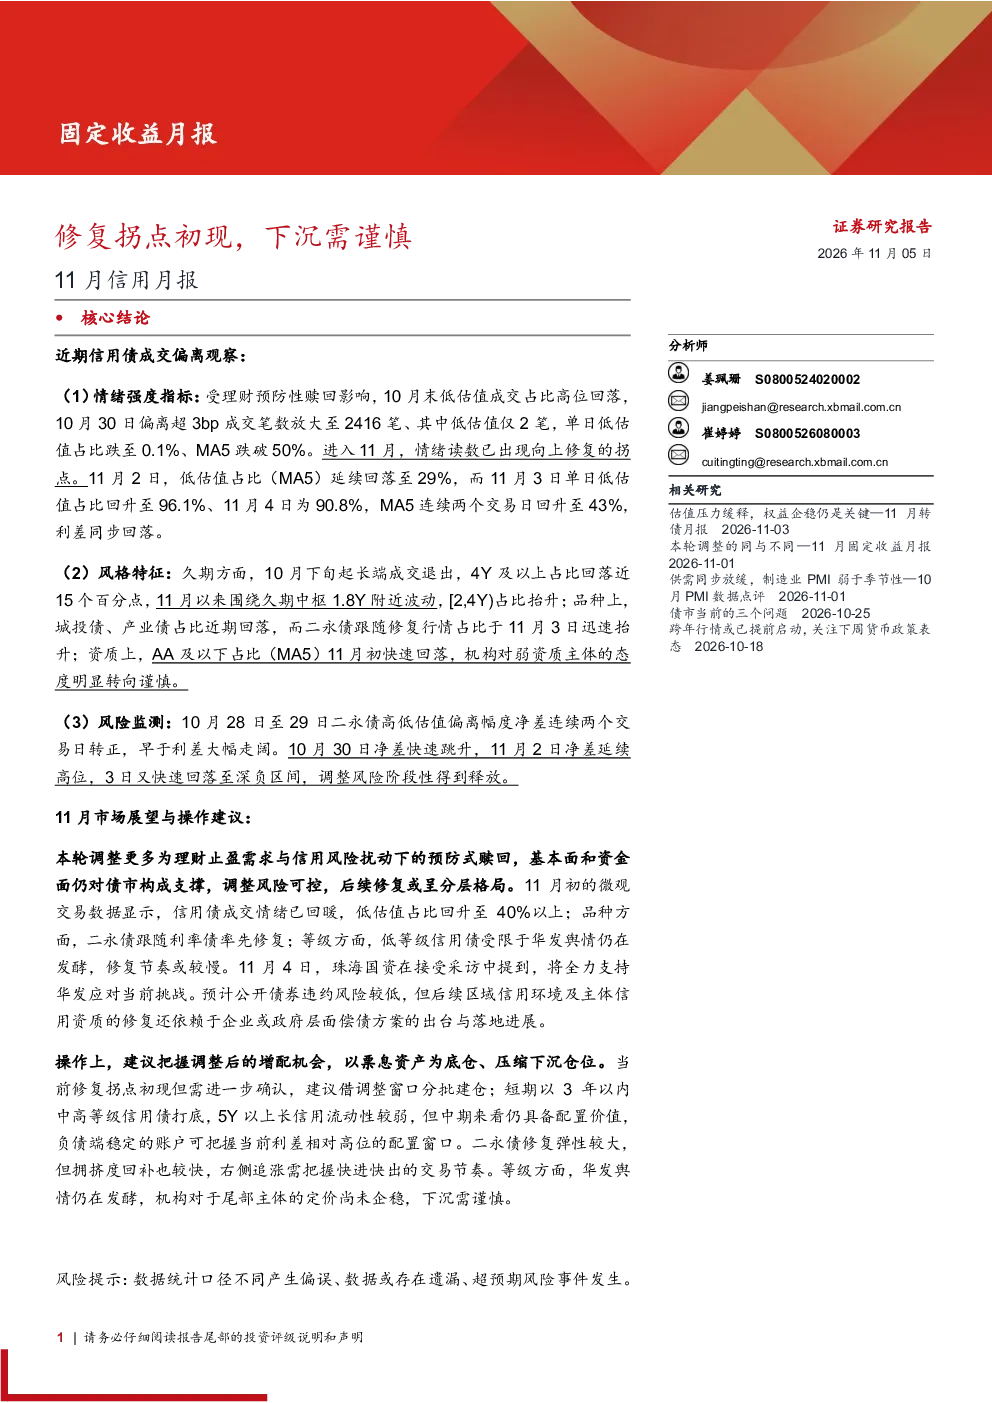
11月信用债市场情绪强度指标显示,低估值成交占比在10月末受理财预防性赎回影响高位回落,但11月已出现向上修复的拐点。久期方面,10月下旬长端成交退出,11月围绕1.8Y附近波动。品种上,城投债占比上升,二永债占比快速抬升。资质上,AA及以下占比快速回落,机构对弱资质主体态度转向谨慎。二永债高低估值偏离幅度净差在10月28日至29日转正,早于利差大幅走阔,11月3日净差延续高位后快速回落至深负区间,调整风险阶段性得到释放。
信用债市场未来发展趋势如何?
本轮信用债市场调整主要为理财止盈需求与信用风险扰动下的预防式赎回,基本面和资金面仍对债市构成支撑,调整风险可控。后续修复或呈分层格局,二永债率先修复,低等级信用债修复节奏较慢。信用债发行规模同比上升,净融资规模同比亦增加,平均发行期限环比延长,平均发行成本环比下降,取消发行数量和规模环比均抬升。二级市场除城投债成交金额环比增加外,其余品种成交金额均环比下降,城投债成交期限向两端转移,产业债成交向3-5年期集中。
报告中重点关注了哪些信用债品种?
报告中重点关注了久期、品种和资质三个维度的风格特征。久期方面,10月下旬长端成交退出,11月围绕1.8Y附近波动。品种上,城投债占比上升,二永债占比快速抬升。资质上,AA及以下占比快速回落,机构对弱资质主体态度转向谨慎。此外,银行二永及保险次级债利差全面走阔,其中5年及以上期限走阔幅度较大;仅1年期高等级产业债、7年期券商次级债及AA级中短票、10年期AA+级城投债利差小幅收窄。
当前信用债市场处于什么状态?
当前信用债市场处于调整后的修复阶段,情绪强度指标显示11月已出现向上修复的拐点。收益率方面,10月延续下行态势,仅月末出现明显回调,月末央行关注长端利率、理财止盈诉求上升、华发舆情扰动,预防性赎回压力升温,利差大幅走阔。信用利差普遍走阔,5年期走阔幅度较大。二级市场成交量方面,除城投债成交金额环比增加外,其余品种成交金额均环比下降,城投债成交期限向两端转移,产业债成交向3-5年期集中。
投资信用债需注意哪些风险?
投资信用债需关注调整风险和下沉风险。本轮调整主要为理财止盈需求与信用风险扰动下的预防式赎回,调整风险可控,但后续修复或呈分层格局,低等级信用债修复节奏较慢。机构对弱资质主体态度转向谨慎,AA及以下占比快速回落。二永债修复弹性较大,但拥挤度回补也较快,需注意右侧追涨的交易节奏。此外,信用债市场整体利差走阔,银行二永及保险次级债利差全面走阔,需谨慎配置低等级信用债。