猜你想问
这份报告主要推荐了哪些建筑建材行业的反弹标的?
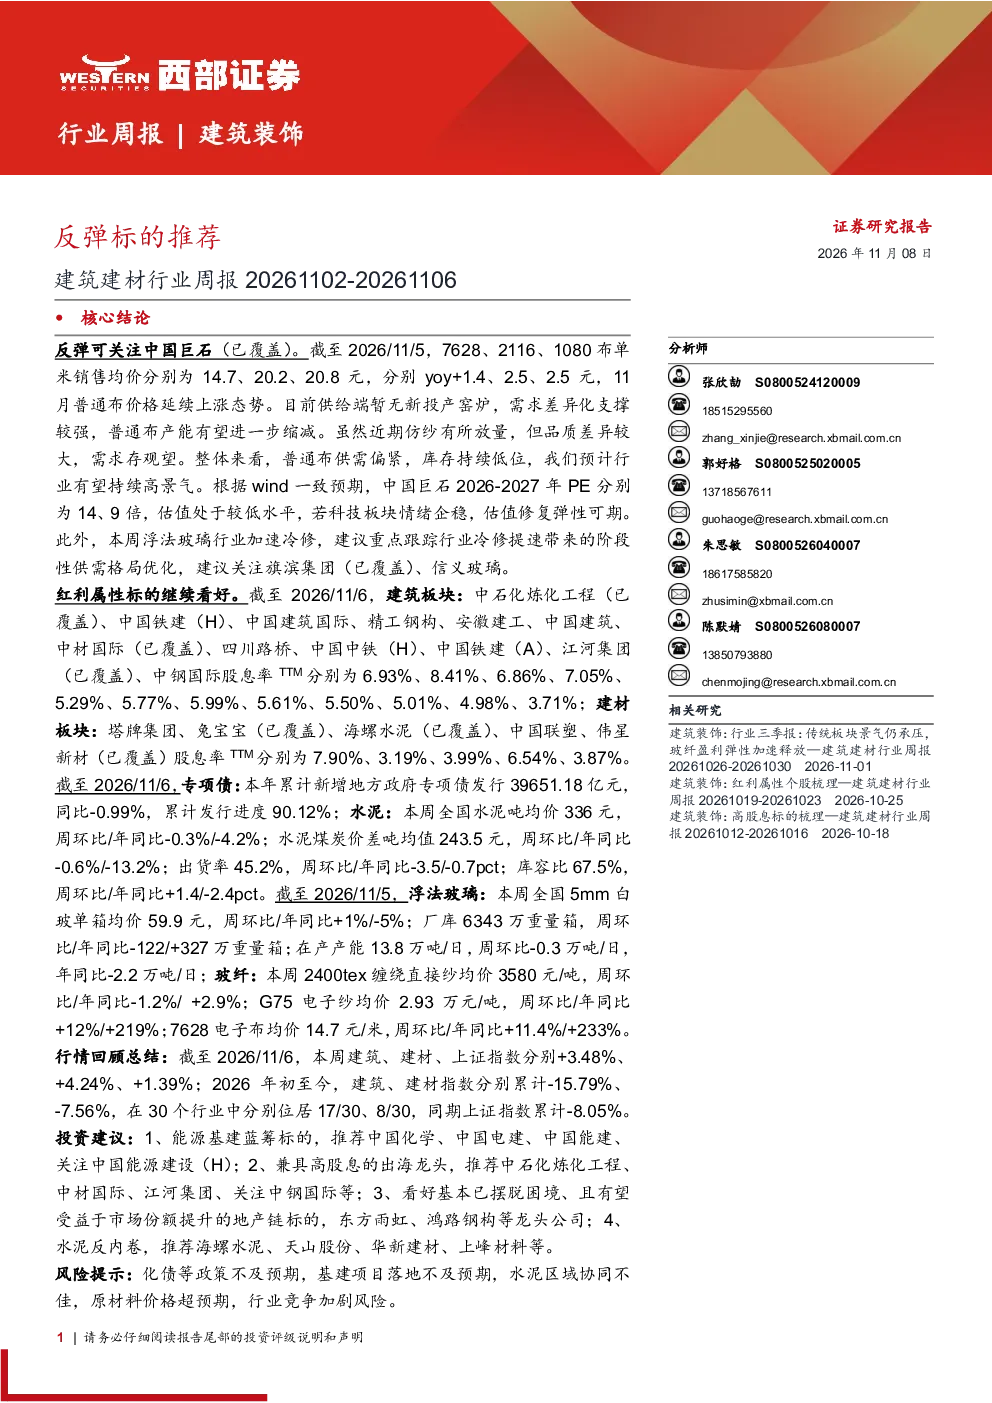
本报告重点推荐了反弹可关注的建筑建材标的,如中国巨石,其估值处于较低水平,若科技板块情绪企稳,估值修复弹性可期。此外,报告还看好具有高股息属性的标的,建筑板块股息率TTM为6.93%-8.41%,建材板块为7.90%-3.19%。在投资建议方面,推荐了中国化学、中国电建、中国能建等能源基建蓝筹标的,以及中石化炼化工程、中材国际等兼具高股息的出海龙头。地产链标的如东方雨虹、鸿路钢构也受到看好,水泥行业则推荐了海螺水泥、天山股份等反内卷龙头公司。
建筑建材行业未来的发展趋势如何?
建筑建材行业未来发展趋势显示,普通布供需偏紧,库存持续低位,预计行业将保持高景气度。报告中特别关注了高股息率标的,建筑板块股息率TTM为6.93%-8.41%,建材板块为7.90%-3.19%,表明行业盈利能力稳定。同时,能源基建蓝筹标的如中国化学、中国电建等受到推荐,显示出基建投资对行业的支撑作用。此外,报告中还提到了水泥行业反内卷的趋势,推荐了海螺水泥、天山股份等龙头公司,反映出行业集中度提升的态势。
报告中重点分析了哪些方向?
本报告重点分析了建筑建材行业的反弹标的和投资机会。首先,推荐了中国巨石等估值处于较低水平的反弹标的,并强调了其供需偏紧和库存持续低位的特点。其次,看好具有高股息属性的标的,建筑板块股息率TTM为6.93%-8.41%,建材板块为7.90%-3.19%。投资建议方面,推荐了能源基建蓝筹标的如中国化学、中国电建、中国能建,以及兼具高股息的出海龙头如中石化炼化工程、中材国际。此外,还关注了地产链标的如东方雨虹、鸿路钢构,以及水泥行业反内卷的龙头公司如海螺水泥、天山股份。
当前建筑建材行业的市场现状如何?
当前建筑建材行业的市场现状显示,普通布供需偏紧,库存持续低位,预计行业将保持高景气度。报告中提到,水泥发运率为41.32%,周环比下降1.81pct,但年同比上升7.90pct;水泥磨机运转率为39.92%,周环比下降0.93pct,年同比上升6.24pct。此外,石油沥青装置开工率为24.50%,周环比上升0.60pct,年同比下降4.50pct。水泥行业方面,本周全国水泥市场均价为336.3元,周环比下降0.3%,年同比下降4.2%;熟料价格为209.6元,周环比下降1.1%,年同比下降8.9%。这些数据反映出行业供需关系和价格水平的动态变化。
这份报告提到了哪些风险提示?
本报告提示了建筑建材行业的相关风险,包括化债等政策不及预期,可能导致基建项目落地不及预期;水泥区域协同不佳,可能影响行业整体盈利能力;原材料价格超预期上涨,会增加企业成本压力;行业竞争加剧,可能压缩企业利润空间。此外,报告还关注了原材料价格超预期和行业竞争加剧的风险,这些因素可能对行业盈利能力和市场格局产生不利影响。投资者需密切关注这些风险因素,合理评估投资决策。