猜你想问
7月基建投资数据具体表现如何?
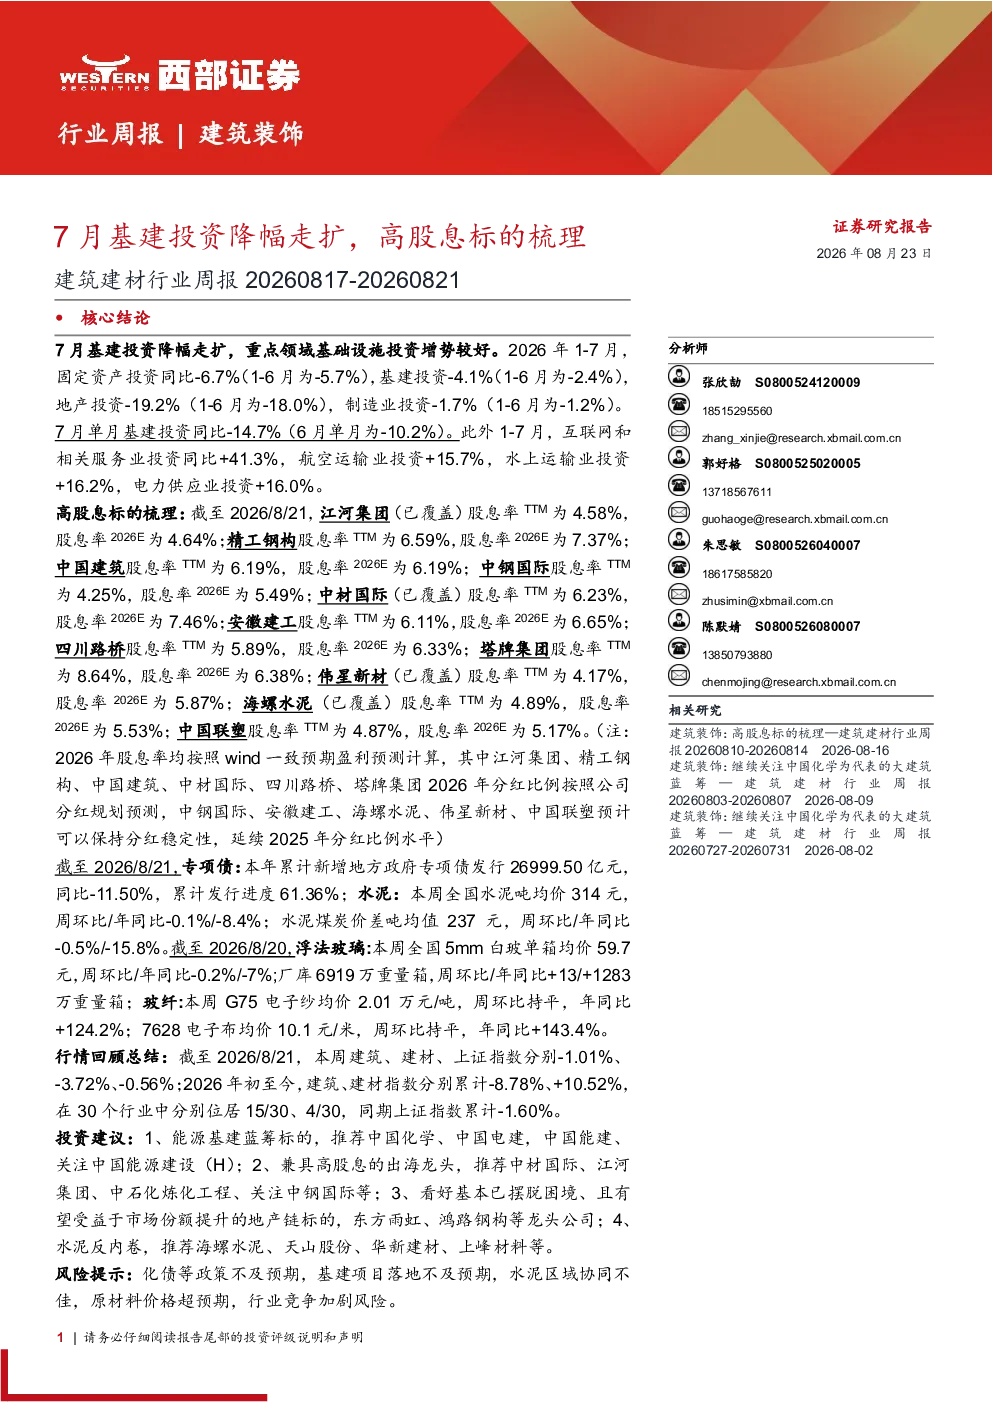
根据报告,2026年7月基建投资同比降幅达到14.7%,显示基建投资压力较大。但重点领域如互联网、航空运输等投资保持正增长,表明部分基础设施投资仍具韧性。1-7月基建投资累计下降4.1%,整体呈现负增长态势,但降幅较1-6月有所扩大。这反映出当前经济下行的压力对基建投资形成明显制约,未来基建投资能否企稳仍需关注政策发力情况。
建筑建材行业未来发展趋势如何?
建筑建材行业未来发展趋势需关注基建投资强度与地产投资修复力度。当前基建投资增速放缓,地产投资持续负增长,对建筑建材需求形成压制。但长期看,新型基础设施建设、绿色建筑、装配式建筑等政策导向将推动行业转型升级。同时,高股息率标的梳理显示部分龙头企业具备稳定现金流,为投资者提供相对稳健的回报。行业竞争格局变化及原材料价格波动是未来主要变量。
本报告重点关注哪些分析方向?
本报告重点关注基建投资对建筑建材板块的影响、高股息率投资标的筛选以及行业高频数据跟踪。具体包括:1)基建投资数据解读,分析其对不同细分板块的传导效应;2)梳理高股息率标的,如江河集团、精工钢构等,评估其估值与分红稳定性;3)跟踪水泥、玻璃、玻纤等主要原材料价格走势及行业库存变化,评估供需关系;4)监测专项债发行进度,评估其对基建投资的资金支持力度。这些分析方向旨在为投资者提供全面的市场观察视角。
当前建筑建材市场现状如何?
当前建筑建材市场呈现分化态势。从指数表现看,建筑指数本周下跌1.01%,建材指数下跌3.72%,显示板块整体承压。但细分板块表现差异明显:建筑板块中石油工程、化学工程等上涨,建材板块水泥、装修建材等下跌。个股层面,建筑行业涨跌互现,建材行业部分个股跌幅较大。高频数据显示水泥发运率、磨机运转率均环比下降,螺纹钢产量同比下滑,反映出下游需求走弱对上游原材料价格形成压力。行业整体处于需求收缩阶段。
本报告提示哪些投资风险?
本报告提示的主要风险包括:1)化债政策不及预期可能导致地方政府财政压力持续,影响基建投资落地;2)基建项目落地进度不及预期将直接削弱建筑建材板块需求;3)水泥行业区域协同效果不佳可能加剧价格竞争;4)原材料价格如煤炭、天然气等持续上涨将侵蚀企业利润空间;5)行业竞争加剧可能导致龙头企业市场份额被挤压。这些风险因素需持续关注,可能对建筑建材板块短期表现形成制约。