猜你想问
伊利股份液奶企稳经营向好研报核心内容是什么?
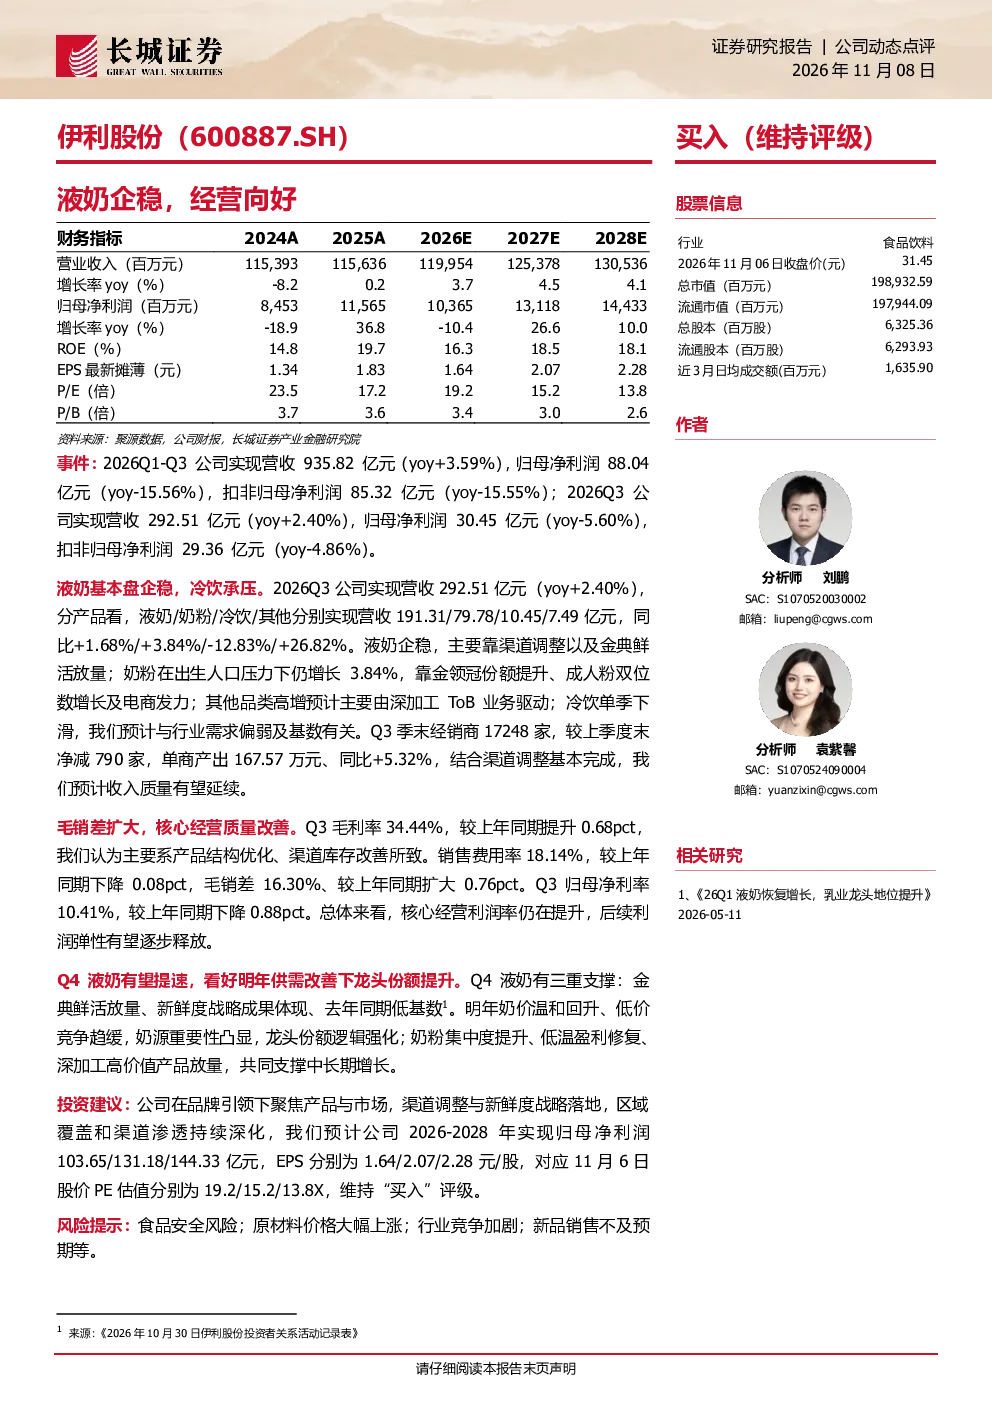
该研报指出伊利股份液奶业务企稳,2026年Q1-Q3营收同比增长3.59%达935.82亿元,但归母净利润同比下降15.56%至88.04亿元。Q3营收同比增长2.40%至292.51亿元,归母净利润同比下降5.60%至30.45亿元。液奶企稳主要依靠渠道调整及金典鲜活放量,奶粉业务在出生人口压力下仍增长3.84%至79.78亿元,主要得益于金领冠份额提升、成人粉双位数增长及电商发力。冷饮单季下滑,预计与行业需求偏弱及基数有关。
液奶行业发展趋势如何?
液奶行业呈现企稳态势,伊利股份通过渠道调整及产品创新(如金典鲜活)实现增长。未来奶价温和回升、低价竞争趋缓将提升奶源重要性,强化龙头份额。低温奶和深加工高价值产品有望盈利修复并放量,共同支撑行业中长期增长。出生人口压力下奶粉业务仍保持韧性,但需关注市场集中度变化。
报告重点分析了哪些方向?
报告重点分析了伊利股份的产品结构,液奶、奶粉、冷饮及其他业务营收分别为191.31/79.78/10.45/7.49亿元,同比增1.68%/+3.84%/-12.83%/+26.82%。液奶企稳关键在于渠道优化和金典鲜活放量;奶粉增长依靠金领冠份额提升、成人粉增长及电商渠道;冷饮下滑与行业需求及基数有关。渠道调整基本完成后,收入质量有望提升。
当前液奶市场现状如何?
当前液奶市场呈现企稳态势,伊利股份2026年Q3营收同比增长2.40%,但净利润仍下滑5.60%。液奶业务增长主要依靠渠道调整和金典鲜活产品放量。奶粉业务在出生人口下降背景下仍增长3.84%,显示品牌力优势。冷饮业务单季下滑,反映行业需求偏弱。整体看,液奶市场竞争激烈,企业通过产品创新和渠道优化维持增长。
研报提示哪些风险?
研报提示的主要风险包括食品安全风险,如产品质量问题可能导致的声誉损害;原材料价格大幅上涨,将压缩利润空间;行业竞争加剧,低价竞争可能影响盈利能力;新品销售不及预期,创新产品推广存在不确定性。此外还需关注宏观经济波动对消费需求的影响。