猜你想问
金刚石行业的主要发展趋势是什么?
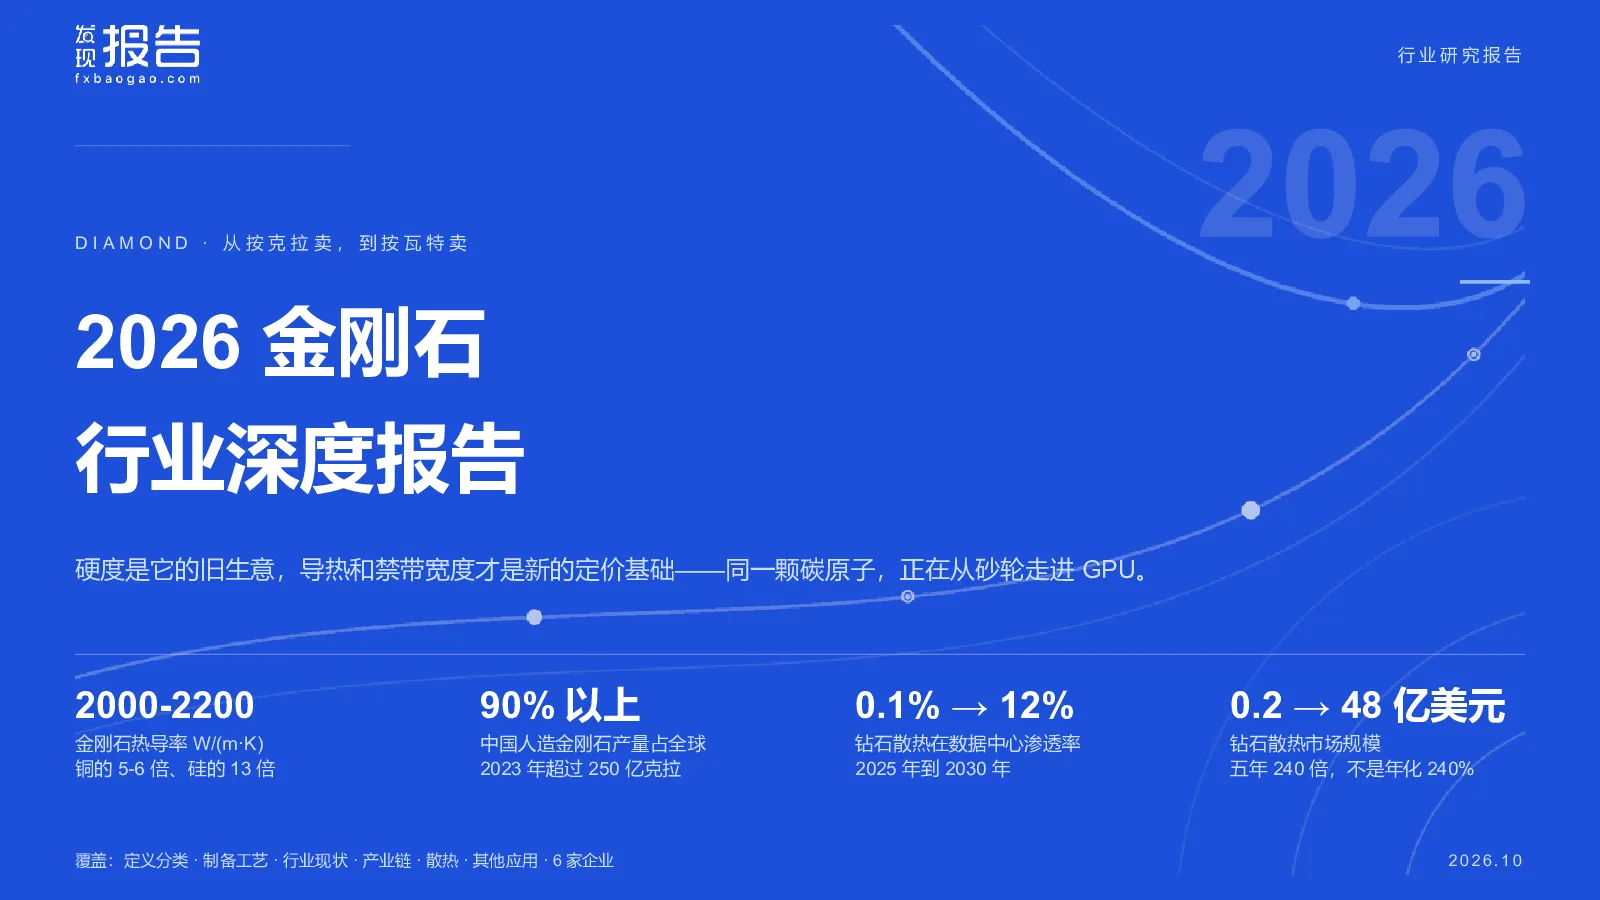
金刚石行业正从按克拉计价的耗材模式,转向按瓦特计价的功能材料模式的转变。硬度是金刚石的传统优势,但导热率和禁带宽度才是其在算力时代重新定价的关键。高温高压(HTHP)和化学气相沉积(CVD)是两种主要工艺路线,分别对应不同的市场和应用。中国是全球最大的金刚石生产国,但高端市场份额仍被海外企业占据,政策调控和产业升级正在推动国内企业突破。金刚石散热在数据中心市场具有巨大的增长潜力,预计到2030年渗透率将达到12%,市场规模将达到48亿美元。
金刚石行业目前的市场现状如何?
2023年中国人造金刚石产量超过250亿克拉,占全球总产量的90%以上。2025年人造金刚石平均出口单价为0.25元/克拉,同比下降18%。2024年全球金属金刚石复合材料市场规模为199.20百万美元,预计到2031年将达到381.43百万美元。2030年钻石散热在数据中心热管理市场的渗透率将达到12%,市场规模将达到48亿美元。2024年全球PCB钻针市场规模为45亿元,预计到2025年将达到62亿元。中国金刚石行业正从低端扩产向高端应用转型,政策调控和产业升级将推动行业结构优化和盈利能力提升。
本报告重点分析了哪些方向?
本报告重点分析了金刚石行业从耗材模式向功能材料模式的转变趋势,以及导热率和禁带宽度在算力时代的重要性。报告详细探讨了HTHP和CVD两种主要工艺路线及其市场应用,分析了中国在全球金刚石生产中的地位和高端市场份额的突破情况。此外,报告还重点关注了金刚石散热在数据中心市场的增长潜力,以及金刚石在精密加工、PCB微钻、第四代半导体、声学和光学等领域的应用前景。报告强调了政策调控和产业升级对推动行业结构优化和盈利能力提升的作用。
金刚石行业未来发展趋势如何?
金刚石行业未来将向高端应用转型,政策调控和产业升级将推动行业结构优化和盈利能力提升。金刚石散热在数据中心市场具有巨大的增长潜力,预计到2030年渗透率将达到12%,市场规模将达到48亿美元。金刚石在精密加工、PCB微钻、第四代半导体、声学和光学等领域也有广泛的应用前景。国内企业如国机精工、四方达、沃尔德等已在金刚石产业链多个环节取得突破,具备较强的竞争优势。行业正经历从按克拉计价的耗材模式,转向按瓦特计价的功能材料模式的转变。
投资金刚石行业需要注意哪些风险?
投资金刚石行业需关注市场竞争加剧的风险,尤其是国内企业在高端市场份额方面仍面临海外企业的挑战。技术升级和工艺路线选择也存在不确定性,不同工艺路线对应不同的市场和应用,可能影响企业的盈利能力。政策调控的变化也可能对行业发展产生影响。此外,金刚石行业对原材料价格波动较为敏感,可能影响企业的成本控制和盈利水平。投资者应密切关注行业动态和政策变化,以及企业自身的技术研发和市场拓展能力。