猜你想问
这份报告的核心内容是什么?
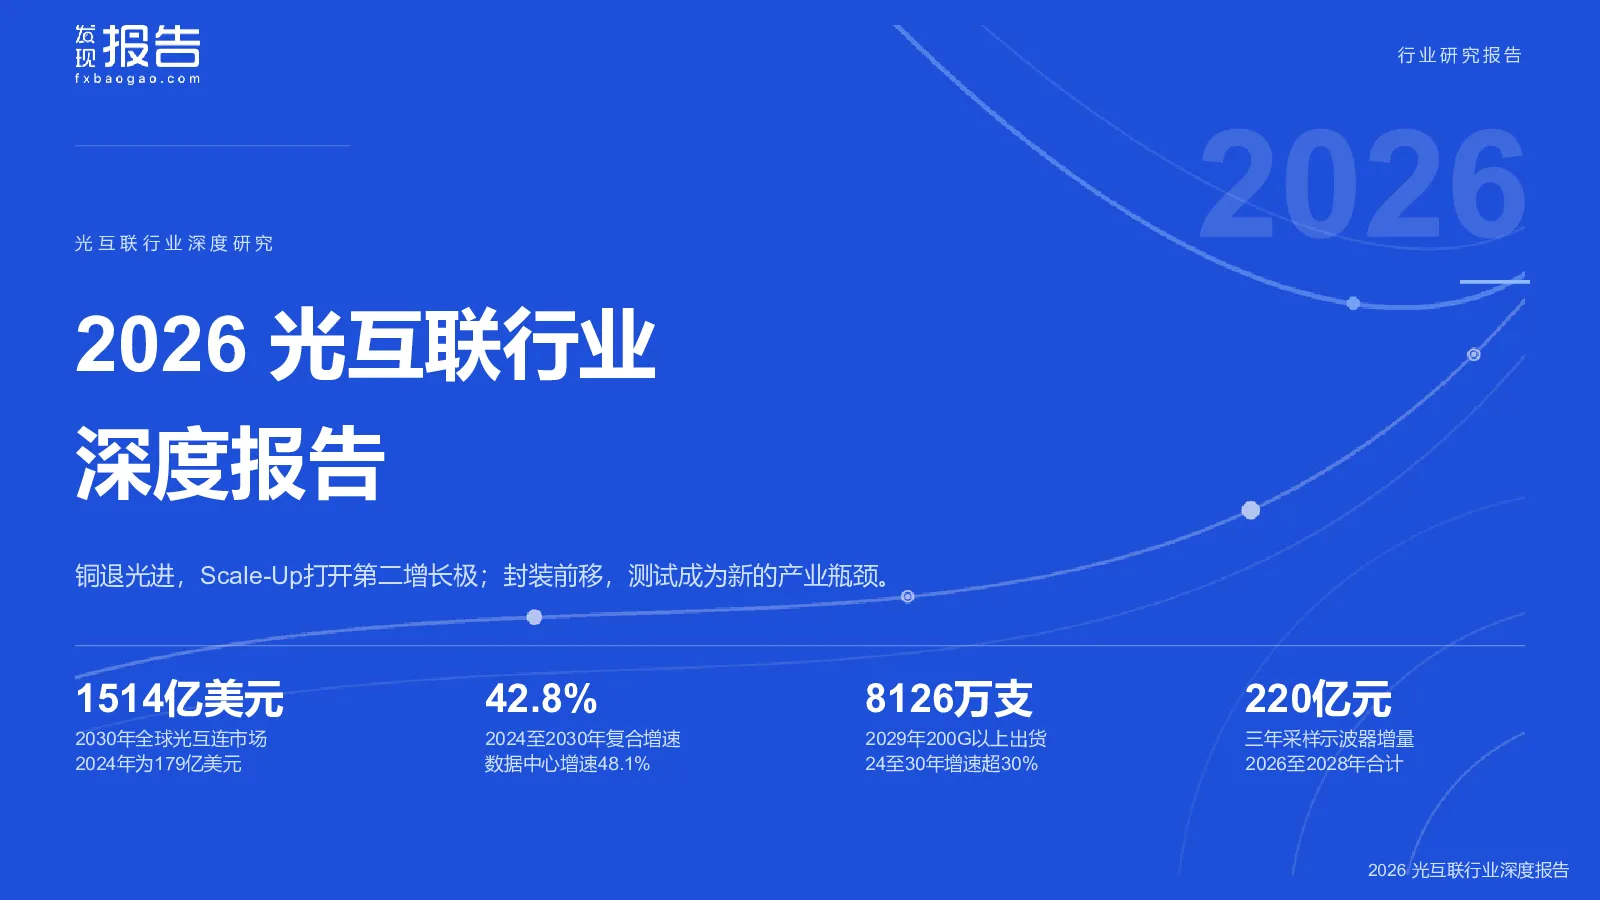
报告指出铜缆逐渐被光缆替代,主要增量市场在Scale-Up领域。预计2024年光互联市场规模179亿美元,2020-2030年复合增速42.8%,2030年达1514亿美元。数据中心光互联市场规模预计2024年为137亿美元,2020-2030年复合增速48.1%,2030年达1444亿美元。Scale-Up市场连接数量可达Scale-Out的十倍。产品形态沿可插拔、LPO、NPO到CPO演进,每800G功耗由14至18W降至5至6W,能效由15至20pJ/bit降至5以下。CPO将光引擎搬进封装,代工产能成为节拍器。测试环节随速率跃迁量价齐升,2026至2028年采样示波器增量超220亿元,联讯以9.9%位居中国第三、国产第一。
光互联赛道未来发展趋势如何?
光互联市场将呈现铜退光进趋势,Scale-Up市场是主要增量,连接数量可达Scale-Out的十倍。封装形态向CPO演进,能效显著提升。测试环节成为新的产业瓶颈,采样示波器等仪器需求量价齐升。硅光技术凭借低功耗、低延迟、高带宽与高集成度,逐步替代GaAs与InP方案。光芯片供需缺口明确,CW光源国产替代正在突破。CPO与NPO器件国产化进程加速。2030年光互联市场规模预计达1514亿美元。
报告重点分析了哪些方向?
报告重点分析了Scale-Up市场从铜转光的发展潜力,CPO技术演进路径及其对代工产能的影响。测试环节作为量产瓶颈,采样示波器等仪器市场在2026至2028年将迎来超220亿元增量。技术路线方面,xPO形态分化,CPO良率与代工产能存在不确定性。高端DSP、TIA与Driver仍由海外主导,国产渗透节奏待观察。光模块扩产若不及预期,将直接影响测试仪器采购弹性。产业链上EML与硅光双路径竞争,硅光技术逐步替代传统方案。
当前光互联市场现状如何判断?
当前光互联市场处于快速发展阶段,2025年全球市场规模预计达248亿美元,2030年将达1110亿美元,年均复合增速31.6%。数据中心光互联市场规模预计2024年为137亿美元,2030年达1444亿美元。数通是主引擎,由194亿美元扩张至986亿美元,复合增速33.8%。400G与800G光模块销量合计占比约50%,1.6T进入量产出货阶段。200G及以上高速光模块2029年出货量将达8126万支,2024至2030年复合增速超30%。中际旭创、新易盛等企业产能快速增长。
这份报告提示了哪些风险?
报告提示CPO技术路线存在不确定性,良率与代工产能是关键瓶颈。高端DSP、TIA与Driver仍由海外主导,国产渗透节奏待观察。光模块扩产若不及预期,将直接影响测试仪器采购弹性。光芯片供需缺口明确,虽然CW光源国产替代正在突破,但整体产业链成熟度仍需关注。硅光技术替代传统方案过程中,需警惕技术路线分化和产能瓶颈风险。光互联市场快速发展下,供应链稳定性需持续关注。