猜你想问
运载火箭行业核心竞争要素是什么?
运载火箭行业竞争的核心要素在于技术密集度、资本投入和成本控制。火箭技术涉及结构、推进、控制三大系统,需攻克材料革新、可回收技术和推进剂选择等关键技术。降本增效是行业关键,通过硬件周转而非燃料节省实现成本下降,可回收技术将消耗品转化为资产,最终目标收敛到每公斤入轨成本。美国SpaceX凭借可回收技术和高频发射定义了行业成本标准,中国正通过液氧煤油、液氧液氢等推进剂技术及不锈钢贮箱材料革新提升竞争力。
运载火箭行业未来发展趋势如何?
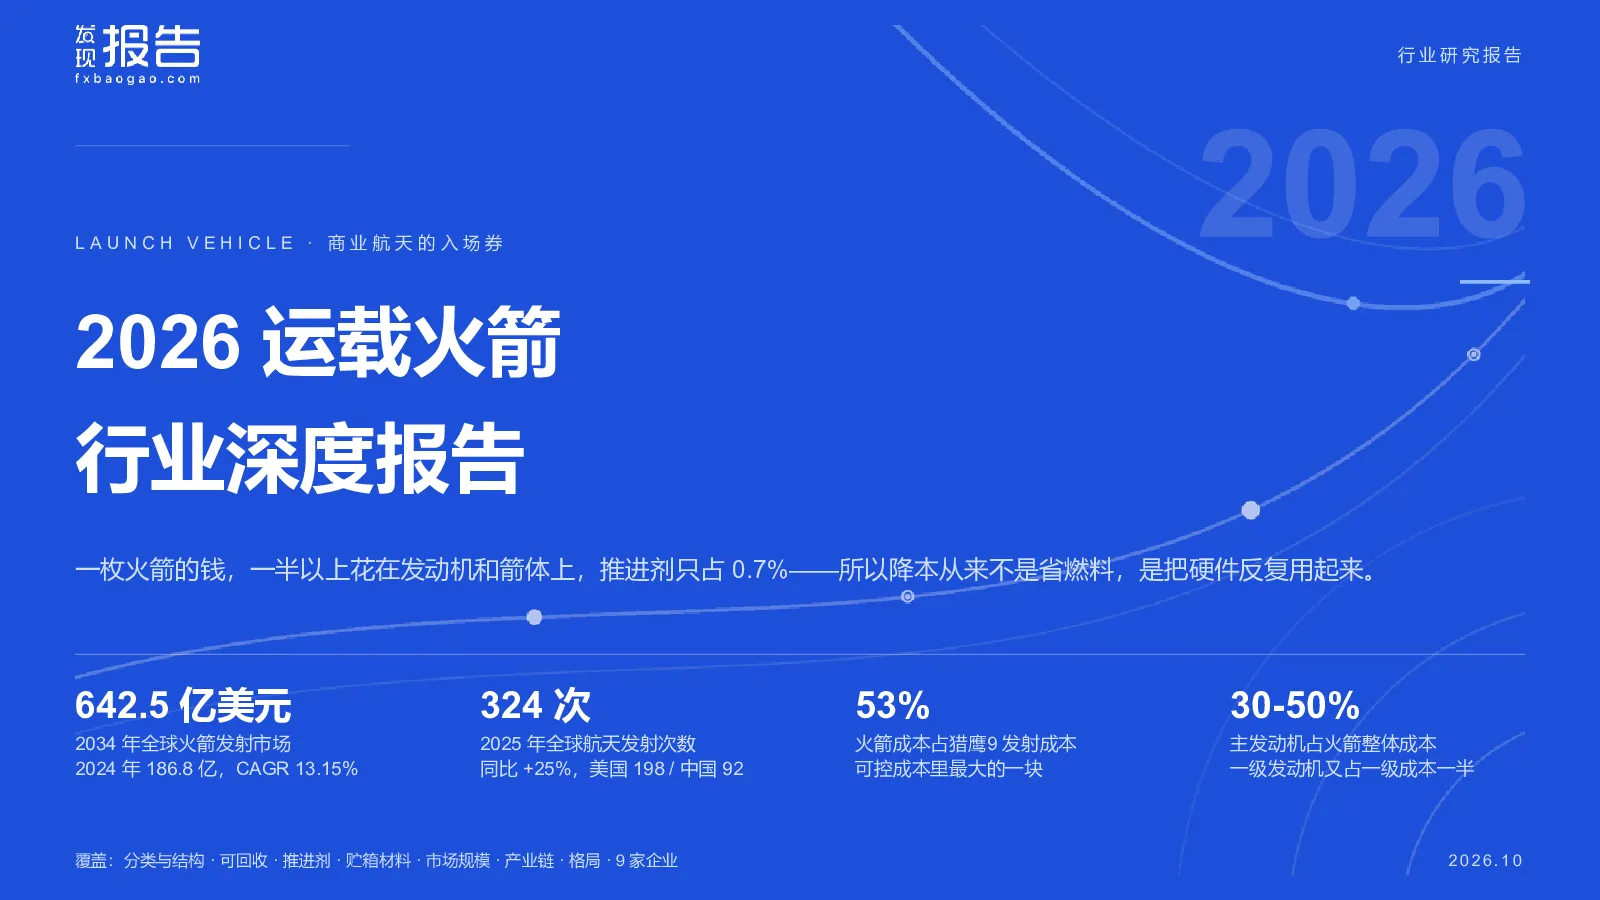
运载火箭行业未来发展趋势聚焦于降本增效和商业航天发展。全球市场预计至2034年将以13.15%的CAGR增长至642.5亿美元,主要驱动力来自星座组网需求。技术层面,可回收技术是降本关键路径,通过将火箭组件回收再利用,大幅降低发射成本。材料革新方面,不锈钢贮箱因其耐高温、好焊接和低温韧性优势,正逐步替代铝合金成为发展方向。推进剂选择上,液氧甲烷因其高比冲、低积碳和洁净燃烧产物,被视为复用火箭一级的最佳选择。商业航天方面,美国已形成“一超多强”格局,中国商业航天正从零起步走向双轨并行,商业发射占比持续提升。
本报告重点分析了哪些方向?
本报告重点分析了运载火箭行业的核心竞争要素、技术发展趋势、市场现状及发展方向。在技术层面,深入探讨了可回收技术(包括一级垂直起降的着陆腿、塔架机械臂、海上网系三种路线)、推进剂选择(液氧煤油、液氧液氢、液氧甲烷、四氧化二氮/偏二甲肼四类)和贮箱材料(铝合金、不锈钢)等关键技术路径。在市场层面,分析了全球及中国火箭发射服务市场规模、增长驱动因素(星座组网)及竞争格局(美国SpaceX、中国国家队与商业公司)。发展方向上,明确了降本增效的三条路径:先通过可回收技术提升硬件周转率,再通过材料革新减轻结构重量,最后通过推进剂选择优化复用性能。
当前运载火箭市场处于什么阶段?
当前运载火箭市场处于技术密集、竞争激烈且快速发展的阶段。全球市场以美国和中国为主导,2025年全球发射次数324次,美国198次(主要靠SpaceX支撑)、中国92次(覆盖国家队与商业公司)。美国在载荷质量占比(84%)和单箭运力上领先,商业航天已形成“一超多强”结构。中国航天具备全谱发射能力,新一代型号正转向液氧煤油和液氧液氢推进剂,商业航天十年从零起步实现商业发射过半。全球市场规模预计以13.15%的CAGR增长至2034年642.5亿美元,主要驱动力来自星座组网需求而非单次任务。中国发射市场由政府主导,商业载荷占比持续提升,但与美国在单箭运力、复用频次和载荷质量上仍存在差距。
投资运载火箭行业需关注哪些风险?
投资运载火箭行业需关注多重风险。技术层面,火箭技术复杂度高,涉及结构、推进、控制等系统,材料革新、可回收技术和推进剂选择等关键技术的突破存在不确定性。市场竞争激烈,美国SpaceX已通过可回收技术、高频发射和规模化生产建立成本优势,新进入者需克服技术和成本壁垒。政策风险方面,中国航天发射市场虽由政府主导但商业占比持续提升,政策变化可能影响市场格局。此外,火箭发射具有高风险性,单次发射可能因技术故障或极端天气导致失败,影响投资回报。产业链方面,上游原材料价格波动、中游制造工艺复杂性及下游发射服务需求变化均可能带来风险。