猜你想问
激光雷达是什么技术?
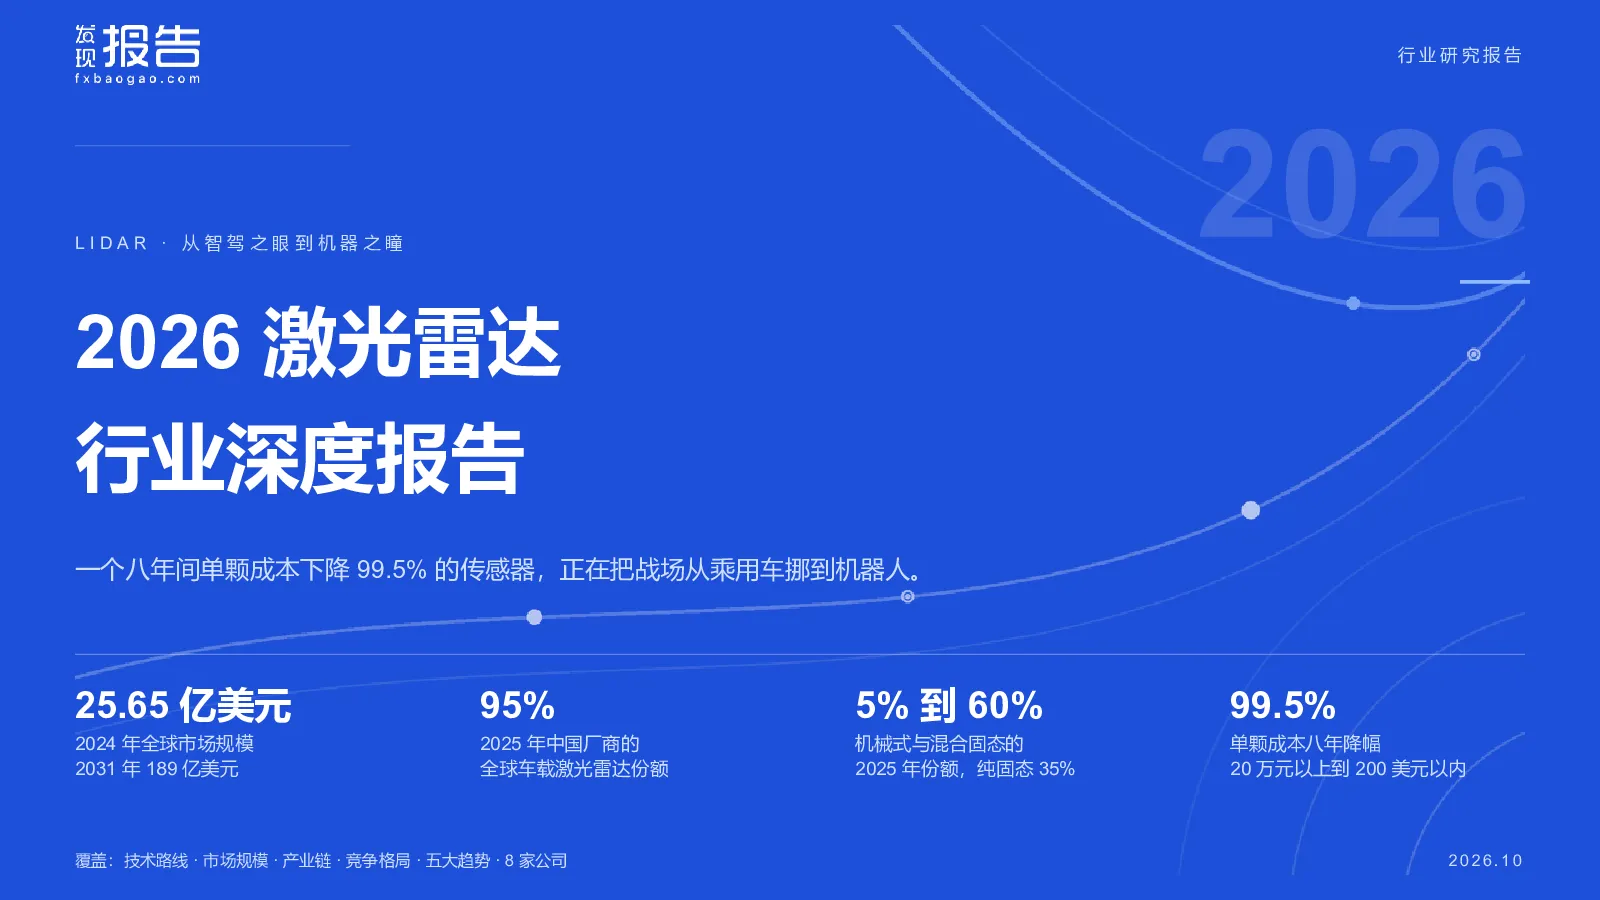
激光雷达是主动式传感器,通过发射激光并接收回波计算时间差来获取三维点云数据,提供精确的尺度信息。报告指出这是摄像头无法替代的,技术路线已收敛,机械式因可靠性问题退出乘用车市场,混合固态和纯固态成为主流。
激光雷达行业未来发展趋势如何?
激光雷达行业正从技术驱动转向成本驱动,成本下降是打开新应用场景的关键。报告预测全球市场规模将以63.7%的CAGR增长,中国厂商占据全球95%市场份额。机器人市场将成为新增长引擎,行业未来将呈现寡头格局,头部企业将通过芯片化、平台化和生态建设巩固领先地位。
报告重点分析了哪些方向?
报告重点分析了激光雷达技术路线演变、市场格局变化及未来趋势。技术路线已收敛,机械式退出乘用车市场,混合固态和纯固态成为主流。成本下降是推动应用扩展的关键,单颗成本八年内下降99.5%。中国厂商全球主导,2025年份额达95%。
当前激光雷达市场现状如何?
2024年全球市场规模25.65亿美元,预计2031年达189亿美元。中国2026年市场规模预计431.8亿元,2025年全球车载渗透率预计11%,L2+及以上车型中至少配备一颗雷达比例达69%。Robotaxi和泛机器人市场预计分别以104.9%和56.3%的CAGR增长。
激光雷达行业有哪些风险?
激光雷达行业估值依赖于四条腿:TAM边界扩张、芯片化降本、法规强制冗余和三维真值数据需求。当前技术路线已收敛,但新应用场景拓展仍需时间。中国厂商虽占主导,但国际竞争加剧可能影响市场份额。此外,三维真值数据获取和成本持续下降是行业发展的主要挑战。
你可能感兴趣
2026年运载火箭行业深度报告(精简版)
国防军工发现报告2026-11-09
2026年robotaxi行业深度报告(精简版)
交运设备发现报告2026-11-09
2026年SST固态变压器行业深度报告(精简版)
电气设备发现报告2026-11-09
2026年SOFC行业深度报告(精简版)
电气设备发现报告2026-11-09
2026年AI视频行业深度报告(精简版)
信息技术发现报告2026-11-09
2026年先进封装行业深度报告(精简版)
机械设备发现报告2026-11-09
2026年PCB钻针行业深度报告(精简版)
电子设备发现报告2026-11-09
2026年ASIC行业深度报告(精简版)
电子设备发现报告2026-11-09
2026年液冷行业深度报告(精简版)
机械设备发现报告2026-11-09
2026年钙钛矿行业深度报告(精简版)
基础化工发现报告2026-11-09