猜你想问
这份研报的核心内容是什么?
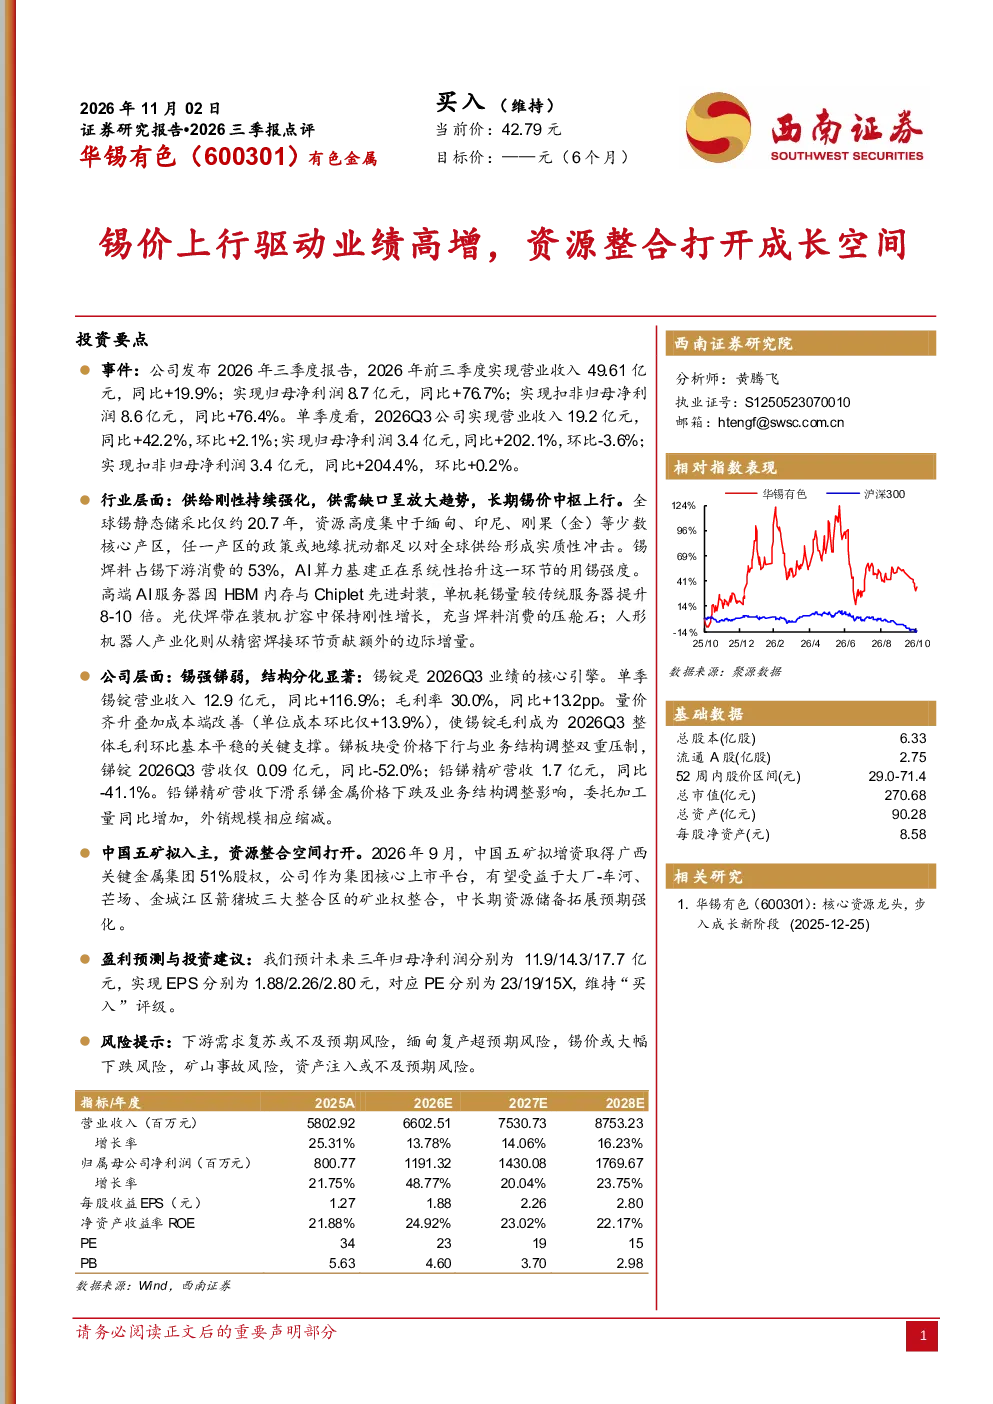
这份研报主要分析了2026年第三季度的公司业绩表现,指出锡价上行是驱动业绩高增的主要因素。报告显示,公司锡锭业务单季营收达12.9亿元,同比大幅增长116.9%,毛利率为30.0%。同时,报告强调了资源整合对公司未来成长空间的积极影响,特别是中国五矿拟增资广西关键金属集团51%股权的举措,将强化公司的中长期资源储备。此外,报告还分析了锡资源的地缘政治风险、锡焊料在AI算力基建中的应用提升以及光伏焊带和人形机器人产业化带来的增量需求。
锡行业的发展趋势如何?
锡行业的发展趋势呈现供需缺口持续放大和锡价长期中枢上行的特点。全球锡供给相对刚性,而锡焊料作为下游消费的主要部分(占53%),在AI算力基建、光伏焊带和人形机器人等新兴领域的需求增长,进一步推高了对锡的需求。然而,锡资源高度集中于缅甸、印尼、刚果(金)等地,存在显著的地缘政治风险。此外,锡价的预测显示,2026-2028年单位价格增速将呈现先升后降的趋势,分别为15%、10%和-5%,这表明锡价波动性较大,投资者需密切关注市场动态。
报告中重点分析了哪些方向?
报告中重点分析了公司锡锭业务的强劲表现和锑板块的结构性调整。锡锭业务成为业绩核心引擎,2026Q3单季营收12.9亿元,同比大幅增长116.9%,毛利率达到30.0%。相比之下,锑板块受价格下行和业务结构调整影响,2026Q3锑锭营收仅为0.09亿元,同比大幅下降52.0%;铅锑精矿营收1.7亿元,同比也下降41.1%。此外,报告还关注了公司的资源整合战略,特别是中国五矿拟增资广西关键金属集团51%股权,这将有助于公司拓展中长期资源储备。
当前锡市场的现状如何?
当前锡市场的主要现状是供需缺口持续放大,锡价长期中枢上行。全球锡供给相对有限,而下游需求,特别是来自AI算力基建、光伏焊带和人形机器人等新兴领域的需求增长,推高了锡价。锡资源高度集中于缅甸、印尼、刚果(金)等地,地缘政治风险显著,可能对锡的供应稳定性产生影响。从公司层面来看,锡锭业务表现强劲,成为业绩主要增长点,而锑板块则面临价格下行和业务结构调整的压力。总体而言,锡市场机遇与挑战并存,投资者需综合考虑供需关系、资源分布和地缘政治等多重因素。
研报提到了哪些风险提示?
研报中提到了多项风险提示,主要包括下游需求复苏不及预期、缅甸复产超预期、锡价大幅下跌、矿山事故以及资产注入不及预期等。下游需求复苏不及预期可能影响锡焊料等产品的市场需求,进而影响锡价和公司业绩。缅甸作为锡资源的重要产地,其复产情况可能对全球锡供应产生重大影响。锡价大幅下跌将直接冲击公司盈利能力,而矿山事故可能导致供应中断。此外,资产注入不及预期可能影响公司资源整合战略的推进效果。投资者在关注公司业绩增长的同时,需密切关注这些潜在风险因素。