猜你想问
本周豆粕价格走势如何?
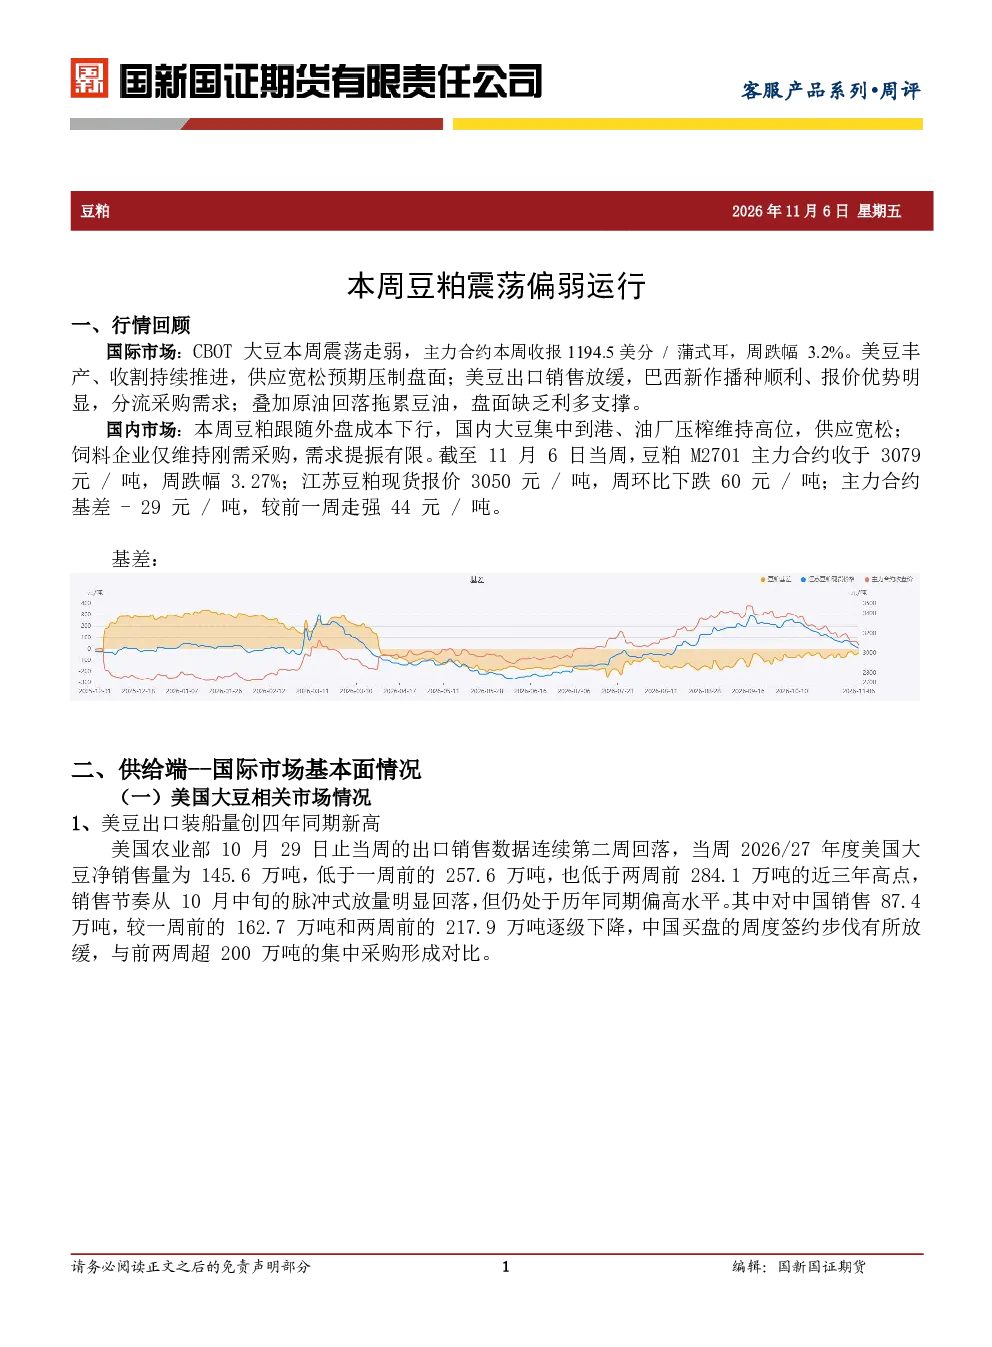
本周豆粕震荡偏弱运行。国际市场,CBOT大豆主力合约收报1194.5美分/蒲式耳,周跌幅3.2%,受美豆丰产、收割持续推进、供应宽松预期压制,以及美豆出口销售放缓、巴西新作播种顺利等因素影响。国内市场,豆粕M2701主力合约收于3079元/吨,周跌幅3.27%,江苏豆粕现货报价3050元/吨,周环比下跌60元/吨,主力合约基差-29元/吨,较前一周走强44元/吨。豆粕跟随外盘成本下行,国内大豆集中到港、油厂压榨维持高位,供应宽松,饲料企业采购刚需,需求提振有限。
国际大豆市场有哪些主要影响因素?
国际大豆市场主要受美国大豆产量预期、出口销售情况、南美大豆播种进度等因素影响。本周美豆出口装船量创四年同期新高,但周度销售环比回落,中国买盘放缓。美豆出口检验量连续两周维持在240万至250万吨级别,同比大增近1.5倍。USDA 10月供需报告预估美国2026/27年度大豆产量为45.62亿蒲式耳,期末库存为3.15亿蒲式耳。巴西大豆播种进度快,新季供给预期抬升,也对国际市场价格形成压制。
国内豆粕市场的基本面情况如何?
国内豆粕市场基本面显示整体供给宽松。全国主要油厂大豆库存下降,豆粕库存上升,未执行合同下降,豆粕表观消费量减少。大豆进口成本持续下降,美国大豆成本价为4640元,巴西为4168元,阿根廷为4020元。国内大豆集中到港、油厂压榨维持高位,供应宽松,饲料企业采购刚需,需求提振有限。这些因素共同导致豆粕价格跟随外盘成本下行。
当前豆粕市场的现状如何判断?
当前豆粕市场整体处于低位震荡状态。国际市场美豆丰产预期持续压制外盘,出口端支撑有限。国内市场豆粕整体供给宽松,跟随外盘维持低位。江苏豆粕现货报价3050元/吨,周环比下跌60元/吨,主力合约基差-29元/吨,较前一周走强44元/吨。豆粕跟随外盘成本下行,但国内需求提振有限,市场整体表现偏弱。
豆粕市场有哪些需要关注的风险点?
豆粕市场需关注USDA月度供需报告发布、国内大豆到港量变化、豆粕库存变化、南美产区天气等因素。USDA报告可能调整美国大豆产量及库存预期,影响外盘价格走势。国内大豆到港量及豆粕库存变化将直接影响市场供应情况。南美产区天气异常可能影响巴西大豆播种进度,进而影响新季供给预期。这些因素都可能对豆粕市场价格产生重要影响。