猜你想问
这份研报的核心内容是什么?
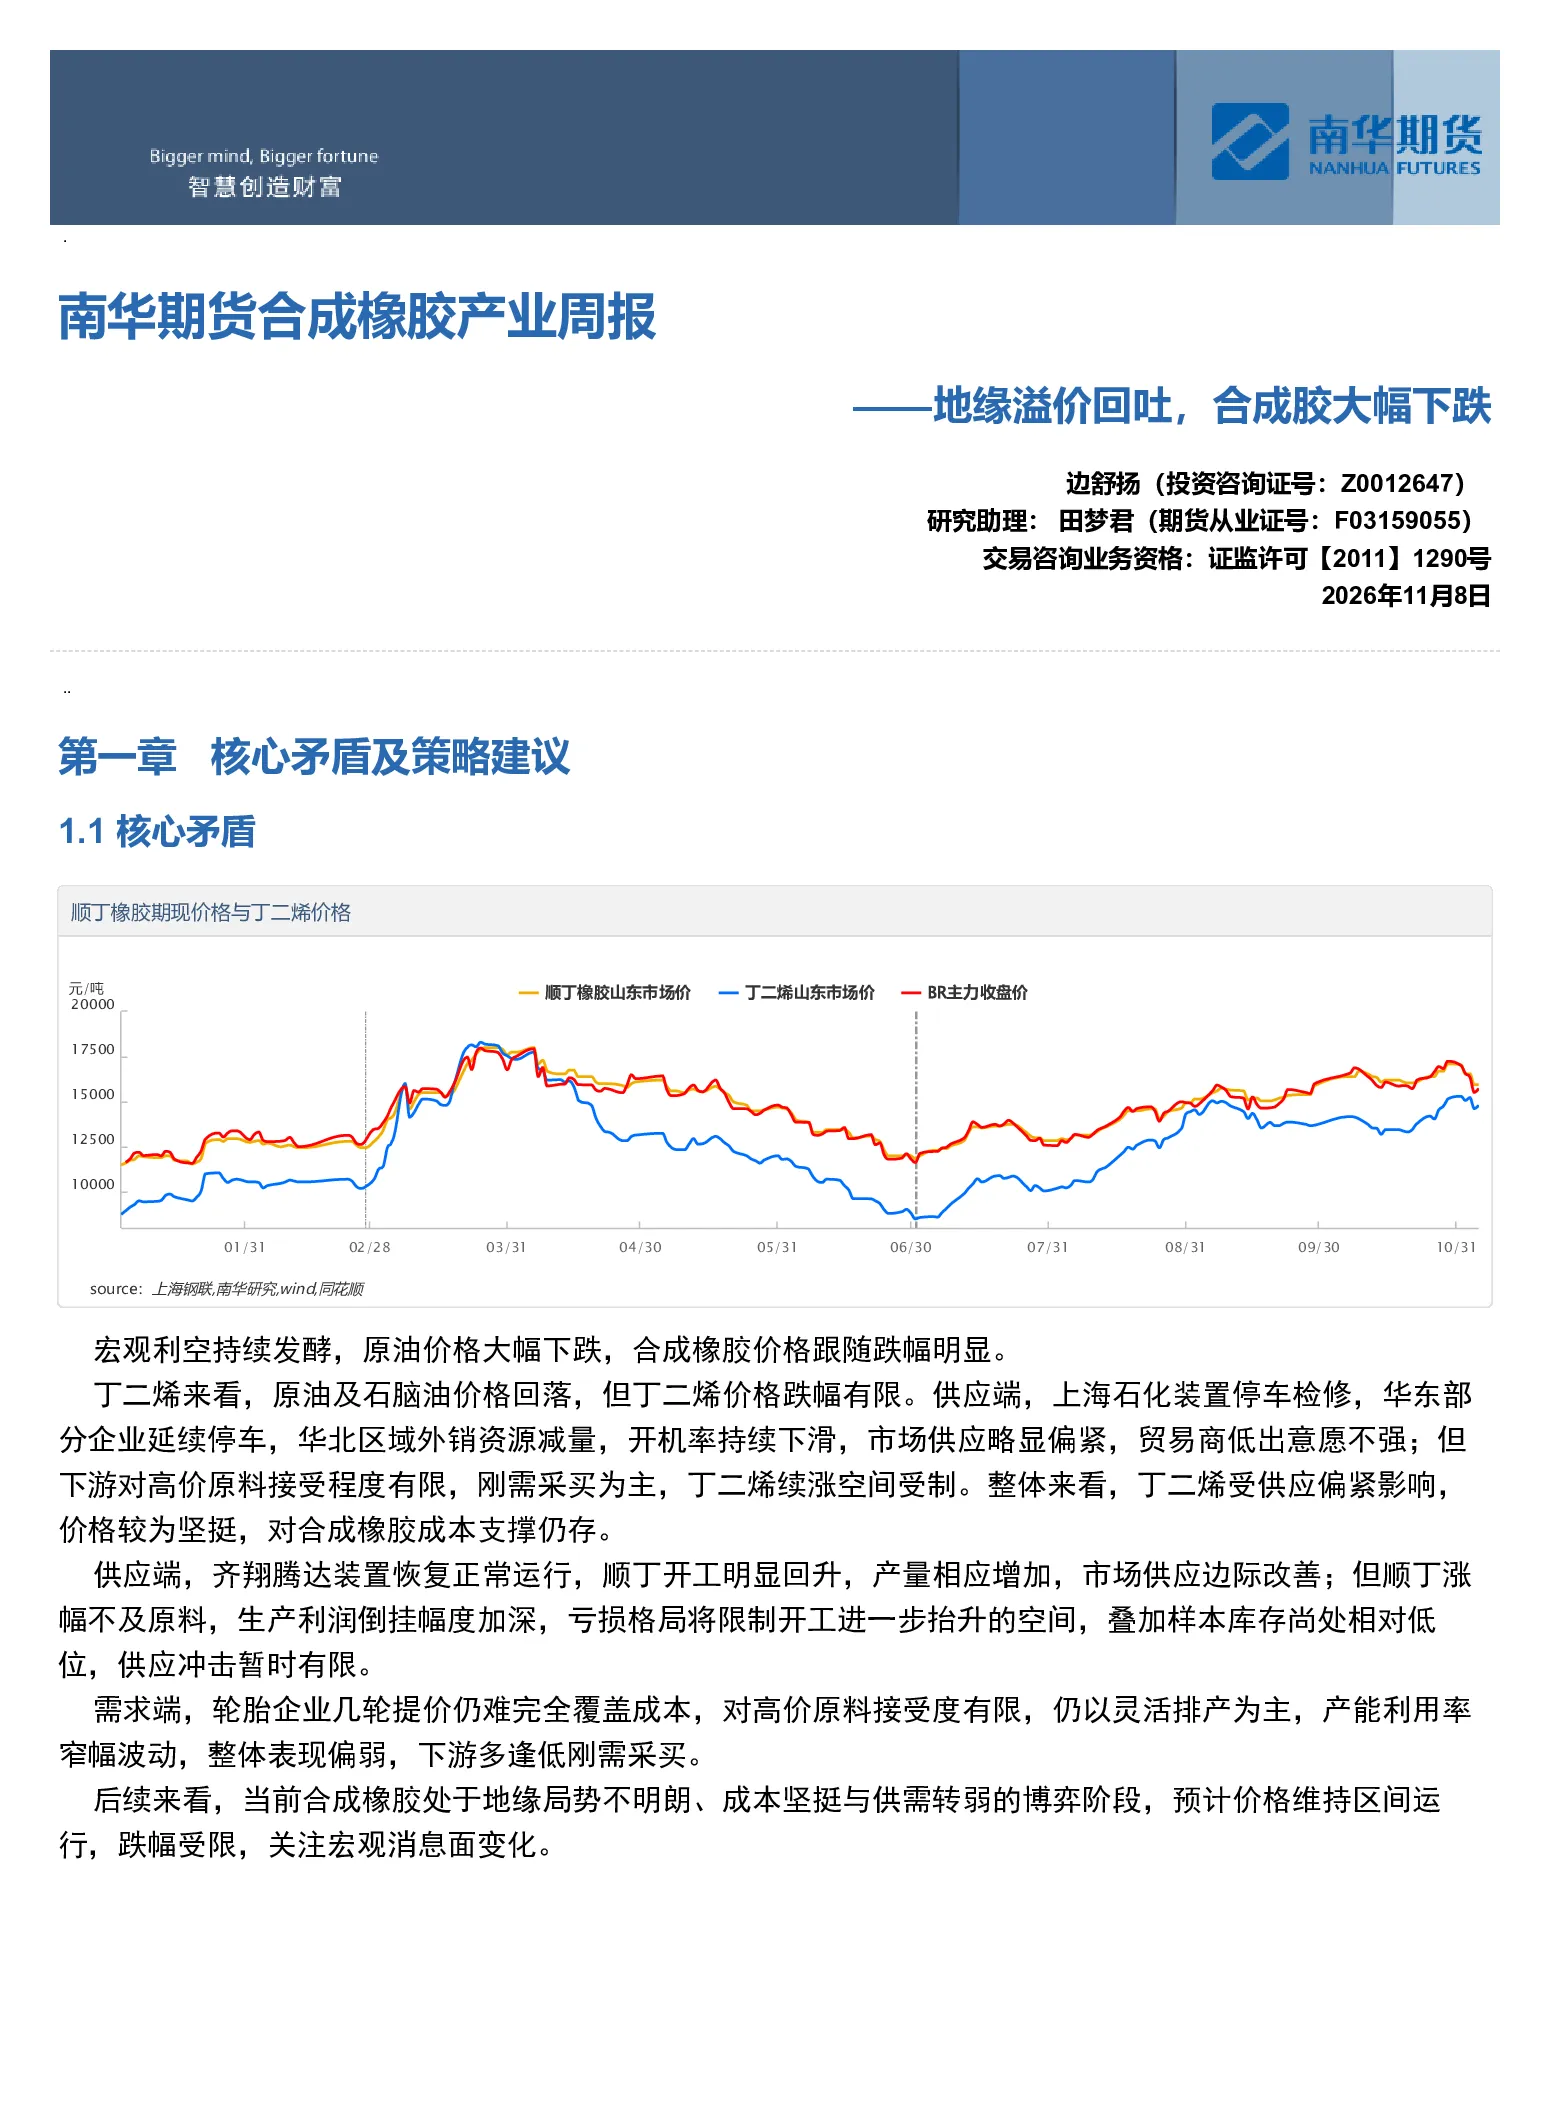
本报告分析了合成橡胶产业的当前状况,指出宏观利空和原油价格下跌导致合成橡胶价格跟随下跌,同时丁二烯价格受供应偏紧影响坚挺,对合成橡胶成本形成支撑。报告还提到顺丁橡胶供应边际改善但利润倒挂限制开工,下游轮胎企业产能利用率偏低导致需求疲软。预计合成橡胶价格将维持区间运行,跌幅受限,需关注宏观消息面变化。
合成橡胶行业未来的发展趋势如何?
报告预测合成橡胶价格将震荡运行,主流运行区间在14500-17000元/吨。基差被动走强但上行空间有限,月差结构呈现近强远弱。合成胶与天胶价差预计维持区间震荡,价差窄幅波动。丁二烯价格强势侵蚀加工利润,顺丁橡胶利润承压,短期倒挂难解,需待丁二烯价格回落才可能修复。
研报重点分析了哪些方向?
报告重点分析了合成橡胶产业链的供需平衡、价格及价差走势、盘面利润、重要信息及关注事件、估值和利润、以及供需及库存推演。具体包括丁二烯和顺丁橡胶的装置动态、开工率、进出口、库存变化、下游需求情况,以及期货和现货的价格走势、基差变化、月差和价差走势等。
当前合成橡胶市场的现状如何?
当前合成橡胶市场呈现供需不平衡状态,供应偏紧但需求疲软。丁二烯价格坚挺对成本形成支撑,但下游轮胎企业产能利用率偏低导致需求不足。顺丁橡胶供应边际改善但利润倒挂限制开工,期货价格下跌明显基差走强,仓单和社会库存均有所增加。市场整体维持区间运行,跌幅受限。
阅读这份研报需要注意哪些风险?
报告提示需关注美伊局势、海外装置动态与需求变化、丁二烯到港情况与库存去化、顺丁橡胶加工利润与装置动态、内外价差和去库节奏等风险因素。产业链利润向上游集中,丁二烯各工艺利润增厚,下游产品承压,丁苯微利,顺丁橡胶、SBS及ABS亏损。亚洲市场报价坚挺,进口窗口趋于关闭,地区价差回缩至战前水平,贸易窗口缩窄。
你可能感兴趣
南华期货LPG产业周报:地缘风险溢价回吐,宏观政治重塑预期20261108
南华期货2026-11-08
南华期货聚酯产业链周报:地缘溢价回吐,聚酯链承压调整20261108
南华期货2026-11-08
南华期货合成橡胶产业周报:地缘风险加剧,合成胶偏强震荡20261101
南华期货2026-11-01
南华期货合成橡胶产业周报:地缘风险加剧 合成胶偏强震荡
南华期货2026-11-01
南华期货天然橡胶产业周报:短期向上驱动不足,胶价维持弱势震荡20261108
南华期货2026-11-08
南华期货原油燃料油产业周报:原油大幅下跌后回升,低硫超额溢价
南华期货2023-11-20
聚烯烃周报:大幅回吐地缘溢价
东吴期货2026-06-22
芳烃市场周报:地缘溢价回吐,芳烃大幅跟跌(PX,纯苯,苯乙烯)
弘业期货2026-07-03
合成橡胶周报:沪胶带动合成胶周内大幅波动
中泰期货2024-03-24
南华苯乙烯产业链周报:地缘溢价快速挤出20261108
南华期货2026-11-08