猜你想问
柳州化债模式具体包括哪些步骤?
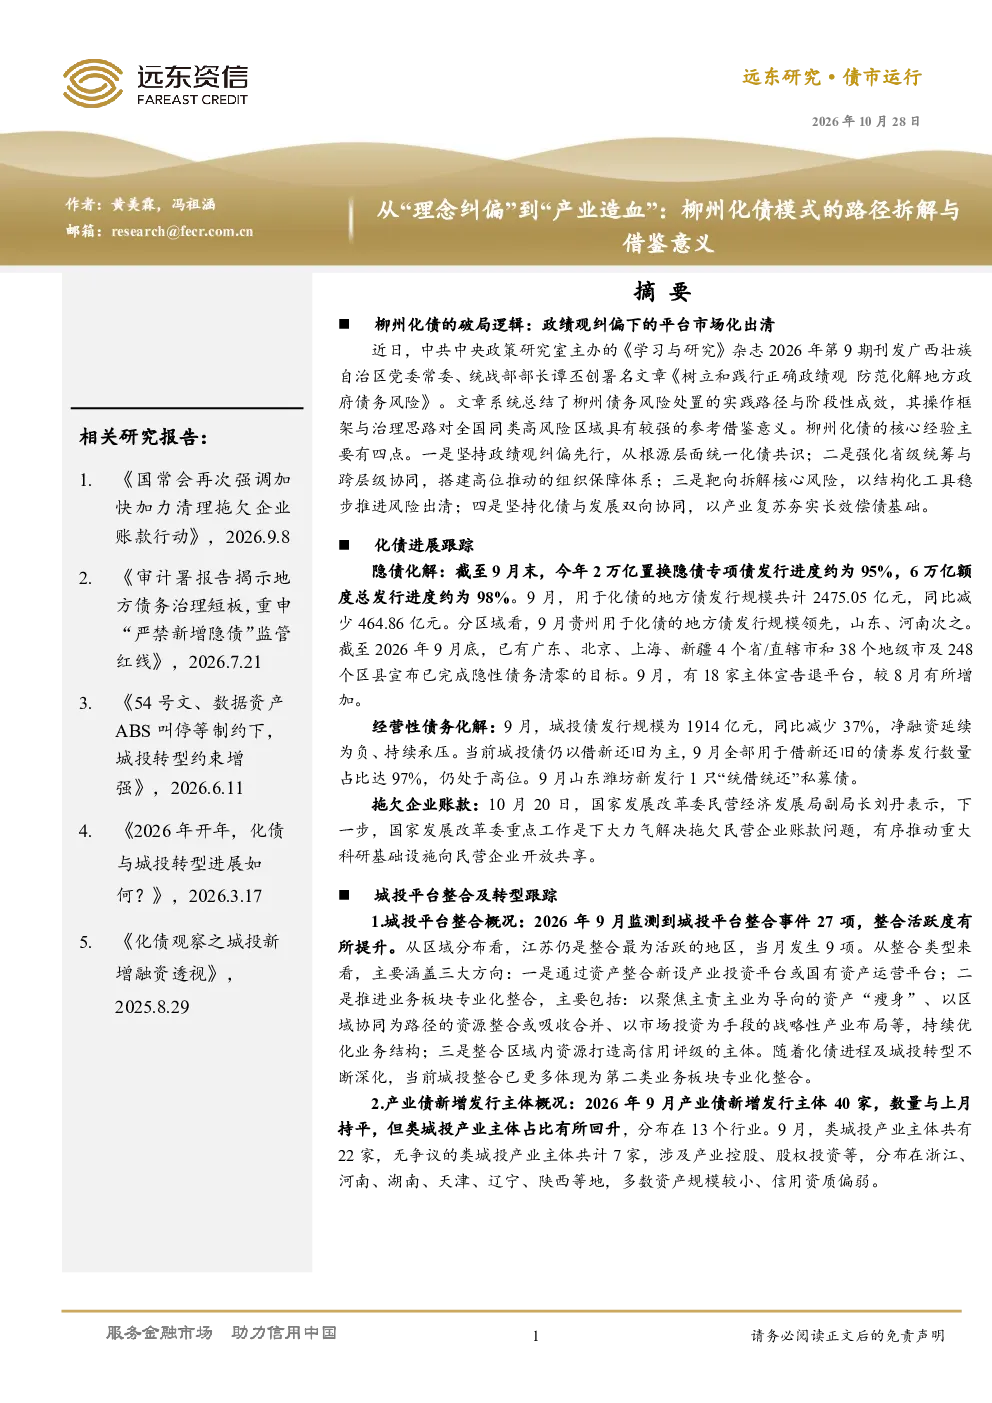
柳州化债模式通过“理念纠偏—机制保障—精准拆弹—产业造血”四步路径化解债务风险。首先,政绩观纠偏先行,确立“新官必理旧账”原则统一化债共识;其次,强化省级统筹,组建跨部门工作专班形成合力;再次,靶向拆解风险,通过全口径排查锁定风险点,运用贷款降息置换、资产盘活等手段;最后,产业复苏造血,同步推进工业提振、项目招引培育内生财源。这一模式验证了省级统筹下市场化、法治化化债路径的实操价值。
当前地方隐性债务化解进展如何?
截至2026年9月末,2万亿置换隐债专项债发行进度约95%,6万亿额度总发行进度约98%。9月用于化债的地方债发行规模2475.05亿元,同比减少464.86亿元。已有广东、北京、上海、新疆等4个省级行政区和38个地级市及248个区县宣布完成隐性债务清零。9月有18家主体宣告退平台。非标债务化解加速,“双非”债务风险化解有望进一步加快。山东省9月新发行1只“统借统还”私募债,显示政策支持力度持续。
城投平台整合有哪些主要类型?
2026年9月监测到城投平台整合事件27项,江苏最为活跃。整合类型主要包括:资产整合新设产业投资平台,通过资源整合提升市场化运作能力;业务板块专业化整合,实现资产“瘦身”、资源整合与市场化投资;整合区域内资源打造高信用评级主体,增强融资能力。这些整合旨在优化平台功能,降低债务风险,为后续转型奠定基础。
产业复苏对债务化解有何作用?
产业复苏通过经济增长培育内生财源,对债务化解具有关键作用。柳州模式强调同步推进工业提振、项目招引与产业培育,以此增强地方财政能力。当前化债工作仍需关注产业复苏对长效偿债基础的作用,政策支持产业发展的同时,需警惕部分主体信用资质偏弱的问题。产业债新增发行主体中,类城投产业主体占比回升,反映产业与债务化解的联动关系日益紧密。
报告提示哪些化债相关风险?
报告提示需关注产业复苏对长效偿债基础的作用,以及政策对非标债务化解的支持力度。当前化债工作仍在持续推进,隐债化解取得阶段性成效,但经营性债务化解压力持续,城投债发行规模同比减少,净融资为负。此外,需警惕部分类城投产业主体信用资质偏弱的风险,以及非标债务化解进程中的不确定性。政策支持力度和产业复苏成效将直接影响化债的长期效果。