猜你想问
这份研报的核心内容是什么?
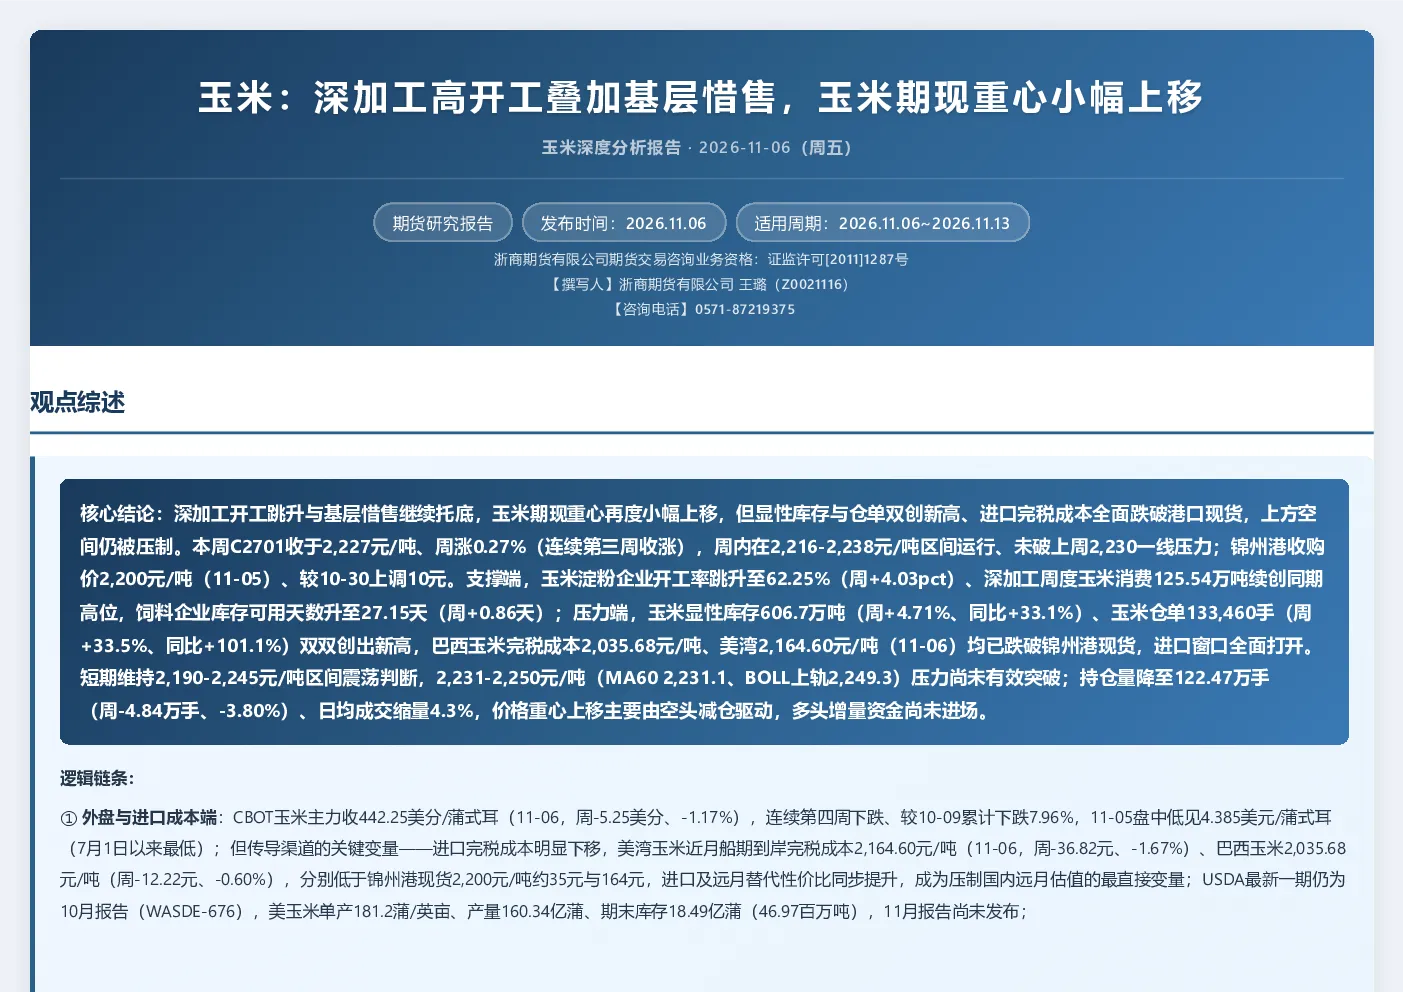
本报告指出玉米期现重心小幅上移,但显性库存与仓单双创新高、进口完税成本全面跌破港口现货,上方空间仍被压制。报告认为价格重心上移主要由空头减仓驱动,多头增量资金尚未进场,短期维持2,190-2,245元/吨区间震荡判断。
玉米行业未来发展趋势如何?
玉米行业供需基本平衡偏宽松,价格缺乏单边大涨基础,更多体现为区间格局。下游需求呈现饲用走弱、深加工偏强的分化格局,且分化程度扩大。需重点跟踪淀粉加工利润转差后开工能否维持,以及11月售粮高峰释放节奏。
报告重点分析了哪些方向?
报告重点分析了期货市场C2701连续第三周收涨至2,227元/吨,现货市场锦州港收购价上调至2,200元/吨,以及支撑端玉米淀粉企业开工率升至62.25%和深加工周度玉米消费125.54万吨续创同期高位等数据。同时关注压力端玉米显性库存和仓单双双创出新高,以及巴西和美湾玉米完税成本跌破锦州港现货的情况。
当前玉米市场现状如何判断?
当前玉米市场显性库存与仓单双创新高,进口完税成本全面跌破港口现货,对国内玉米价格形成直接压制。外盘玉米持续下跌进一步加剧压制,国内玉米供需基本平衡偏宽松,价格更多体现为区间格局。短期维持2,190-2,245元/吨区间震荡,反弹至2,231-2,250元/吨压力尚未有效突破。
这份研报有哪些风险提示?
需关注淀粉加工利润转差后开工能否维持,以及11月售粮高峰释放节奏对市场的影响。此外,需警惕外盘玉米持续下跌和进口成本下移对国内价格的压制。中期需关注11月售粮高峰释放节奏、深加工开工能否维持62%以上高位,以及进口成本下移后的远月估值重估,待季节性低点确认后再逢低布局远月多单。
你可能感兴趣
玉米:政策收储托底叠加基层惜售,玉米期现低位反弹
浙商期货2026-10-30
融达期货玉米周报-惜售支撑现货企稳,玉米震荡重心或上移
华融融达期货2026-10-25
玉米周报:基层玉米上量逐渐减少,玉米期现企稳
正信期货2025-05-26
棉花周报:临近交割月01合约期现靠拢,郑棉期价重心小幅上移,多空双方博弈激烈,短期棉价或将持稳运行
华融融达期货2021-12-21
鸡蛋周报:蛋价重心逐步上移,9月期现价差过大
鲁证期货2017-05-02
玉米周报:贸易商挺价较盛,盘面重心小幅上移
广发期货2025-06-06
棉花日报:美元指数价格重心小幅上移,ICE期棉承压运行
华融融达期货2023-02-16
玉米类市场周报:基层惜售情绪升温 玉米期价震荡收高
瑞达期货2025-11-14
2021年信达期货沪铜年报:供需面改善叠加宏观向好,沪铜重心有望进一步上移
信达期货2020-12-22