猜你想问
这份研报的核心内容是什么?
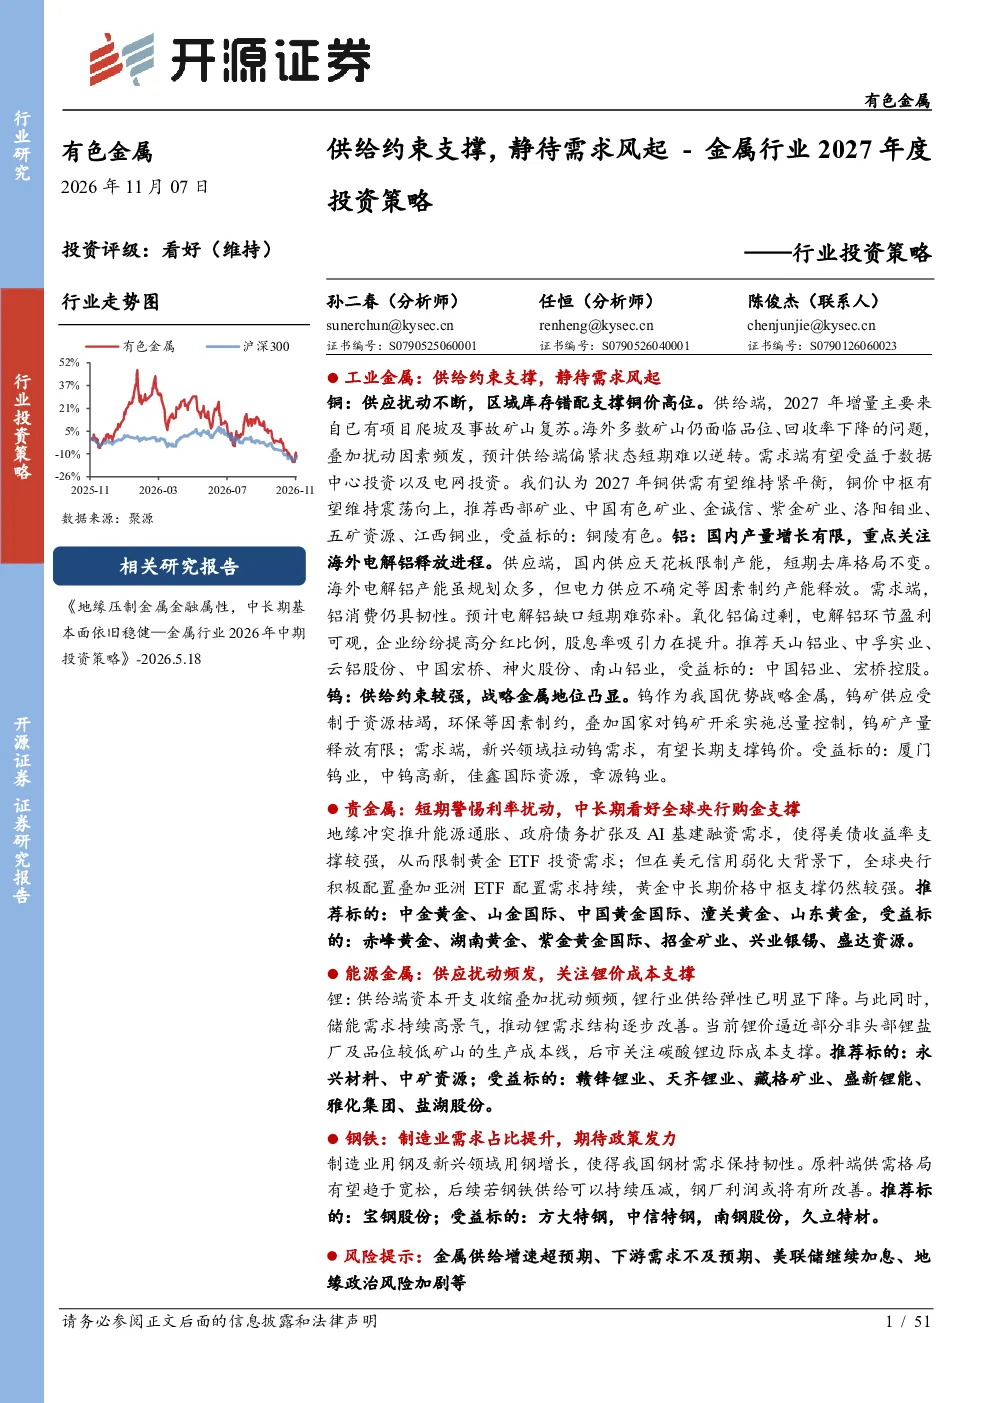
这份研报分析了2027年金属行业的投资策略,指出供给约束是主要支撑因素,同时关注需求端的潜在增长点。报告涵盖了铜、铝、钨、贵金属和能源金属等多个细分赛道的供需现状、库存情况及投资建议。铜行业面临全球产量下降和运营扰动,铝行业受限于国内产量天花板,钨行业供给受资源与政策约束,贵金属行业看好中长期央行购金支撑,能源金属行业关注锂价成本支撑。钢行业需求保持韧性,但供给端存在调整空间。推荐了各行业的重点公司及受益标的。
有色金属行业2027年的发展趋势如何?
有色金属行业2027年的发展趋势呈现分化特点。铜行业预计供需紧平衡,高位震荡;铝行业产量增长有限,但消费韧性十足;钨行业供给约束强,需求稳步增长;贵金属行业中长期看好,短期受利率扰动;能源金属行业锂价需关注成本支撑,供需格局将变化。各行业均存在结构性机会,需结合供需关系和下游需求变化进行判断。
研报重点分析了哪些方向?
研报重点分析了各有色金属细分赛道的供需关系、库存动态及投资机会。铜行业关注全球产量下降和电力需求支撑;铝行业聚焦国内产量天花板和新能源车拉动;钨行业强调资源与政策对供给的约束;贵金属行业评估央行购金的中长期影响;能源金属行业则关注锂价成本支撑和供需变化。此外,还分析了钢铁行业的需求韧性和供给端调整可能。
当前有色金属市场的现状如何判断?
当前有色金属市场呈现多空因素交织的复杂局面。供给端普遍面临约束,如铜矿产量下降、铝产量天花板、钨资源限制等;需求端则受益于电力、数据中心、新能源车等领域的拉动,但增速存在差异。库存方面,铜库存高企、铝库存偏低、贵金属库存区域失衡。整体来看,市场处于结构调整期,各品种表现分化,需结合具体品种的供需平衡和下游需求变化进行判断。
研报中提示了哪些风险?
研报提示的主要风险包括:供给端风险,如海外矿山复苏不及预期、钨矿资源枯竭、锂供应扰动等;需求端风险,如下游行业增长放缓可能影响有色金属消费;政策风险,如环保政策收紧可能限制钨矿产量、电力供应政策影响铝产能释放等;市场风险,如利率变动可能影响贵金属短期价格波动;库存风险,如铜库存区域失衡可能加剧价格波动。此外,各行业间的关联性也可能带来传导风险,需密切关注宏观环境和政策变化。