猜你想问
九芝堂2026年业绩增长主要得益于哪些因素?
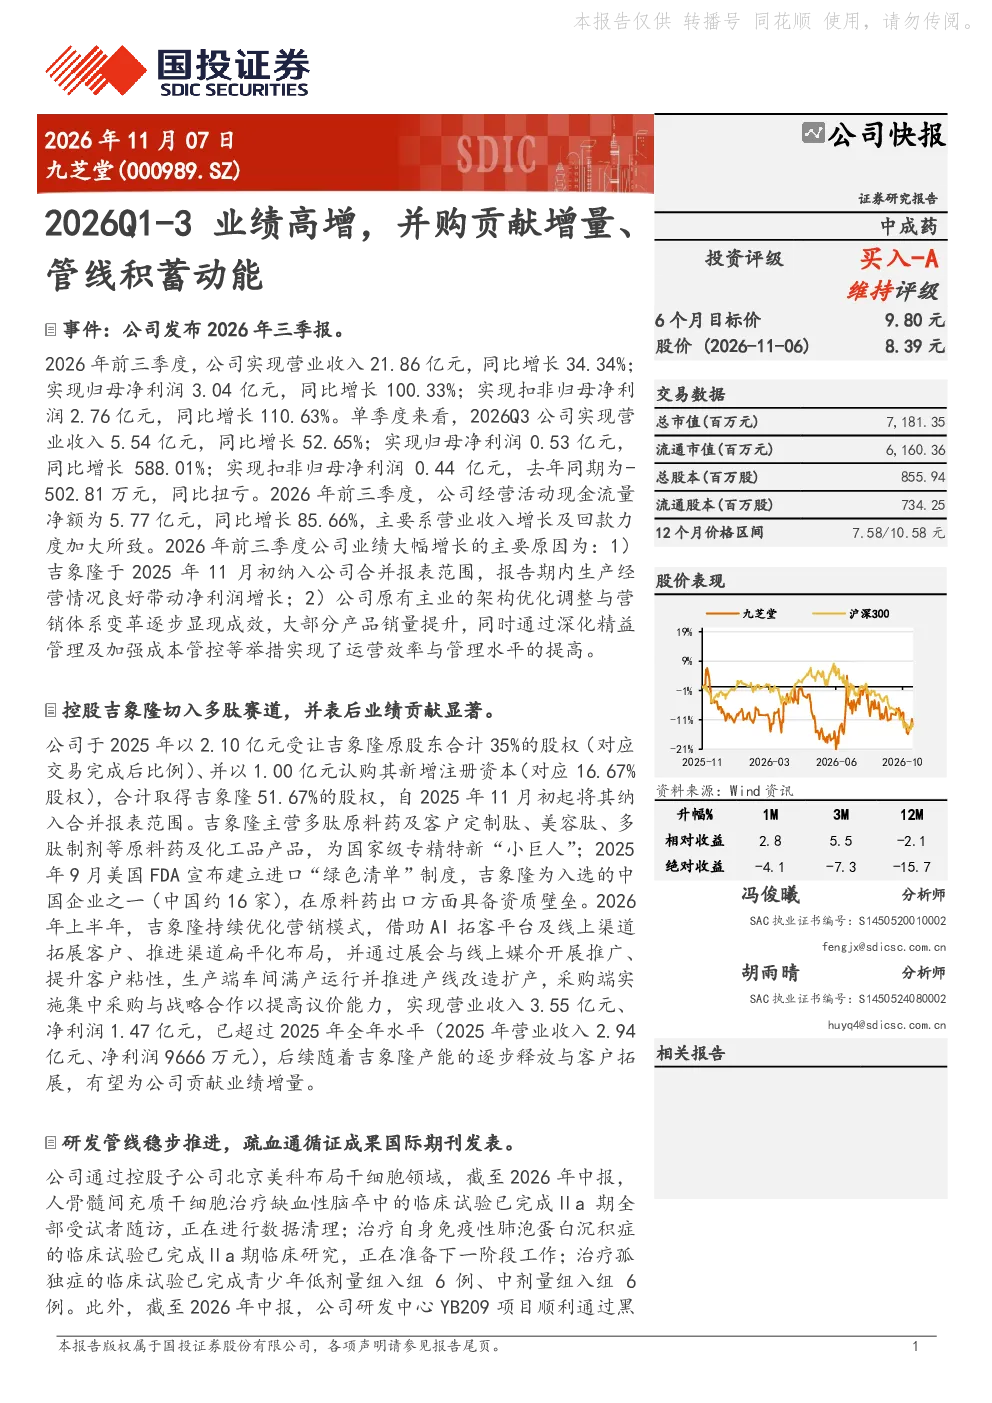
九芝堂2026年前三季度业绩大幅增长,主要得益于控股子公司吉象隆的并表贡献及公司主业优化调整。吉象隆主营多肽原料药及化工品,为国家级专精特新“小巨人”,入选美国FDA进口“绿色清单”,其2026年上半年营收已超2025年全年水平。公司主业通过优化调整也实现了显著提升。具体数据显示,公司实现营业收入21.86亿元,同比增长34.34%;归母净利润3.04亿元,同比增长100.33%;扣非归母净利润2.76亿元,同比增长110.63%
九芝堂的研发管线进展如何?
九芝堂研发管线稳步推进,通过控股子公司北京美科布局干细胞领域,多个临床试验进展顺利。YB209项目已通过结题验收,YB211项目Ⅱ期临床研究进展顺利。此外,疏血通注射液治疗缺血性卒中的循证成果在国际核心期刊《植物医学》发表。公司持续进行在研管线、上市品种二次开发与再评价研究,为中长期发展提供增长支撑
医药行业多肽原料药赛道发展趋势如何?
医药行业多肽原料药赛道发展迅速,政策支持力度加大,市场需求持续增长。多肽药物因其高选择性、低免疫原性等特点,在肿瘤、代谢性疾病等领域应用前景广阔。随着技术进步和产能提升,行业竞争格局将逐步优化,头部企业有望凭借技术优势和市场积累实现持续增长
九芝堂未来几年业绩增长预期如何?
根据研报分析,预计九芝堂2026-2028年收入增速分别为26.2%、15.6%、12.5%,归母净利润增速分别为44.4%、18.6%、14.3%。公司通过并购整合和研发管线推进,有望实现中长期稳健增长。经营活动现金流量净额为5.77亿元,同比增长85.66%,财务状况持续改善
九芝堂投资需关注哪些风险?
九芝堂投资需关注行业政策变化、原材料价格波动、研发进展不及预期等风险。行业政策变化可能影响多肽原料药市场需求和竞争格局;原材料价格波动可能影响公司成本控制;研发进展不及预期可能影响公司中长期增长潜力。此外,市场竞争加剧也可能对公司业绩造成压力
你可能感兴趣
烟花 天风医药 九芝堂2026H1业绩高增 关注多肽业务持续贡献增量
未知机构2026-07-13
天风医药 九芝堂2026H1业绩高增 关注多肽业务增量
未知机构2026-07-13
公司动态点评:Q2业绩高增,聚焦新能源积蓄未来发展动能
长城证券2022-08-30
港股公司信息更新报告:Q4业绩高增,可灵商业化提速,看好AI投入积蓄动能
开源证券2026-03-30
公司信息更新报告:Q3业绩同比继续高增,募投项目持续贡献增长动能
有色金属开源证券2026-10-27
2024年业绩预告点评:业绩高增,新投产机组贡献增量
公用事业民生证券2025-01-23
中国巨石2026三季报点评:业绩高增 电子布贡献核心增量
未知机构2026-10-19
省内提价支撑基本盘,省际游轮贡献增量,业绩高增
交通运输东吴证券2026-10-31
中信传媒 易点天下3Q26业绩点评 核心利润高增 程序化业务提速 Token商业化贡献增量
未知机构2026-10-28
2024年半年度业绩预告点评:安防筑底回升,车载光学贡献增量,24H1利润高增
电子设备华创证券2024-07-16