猜你想问
这份研报的核心内容是什么?
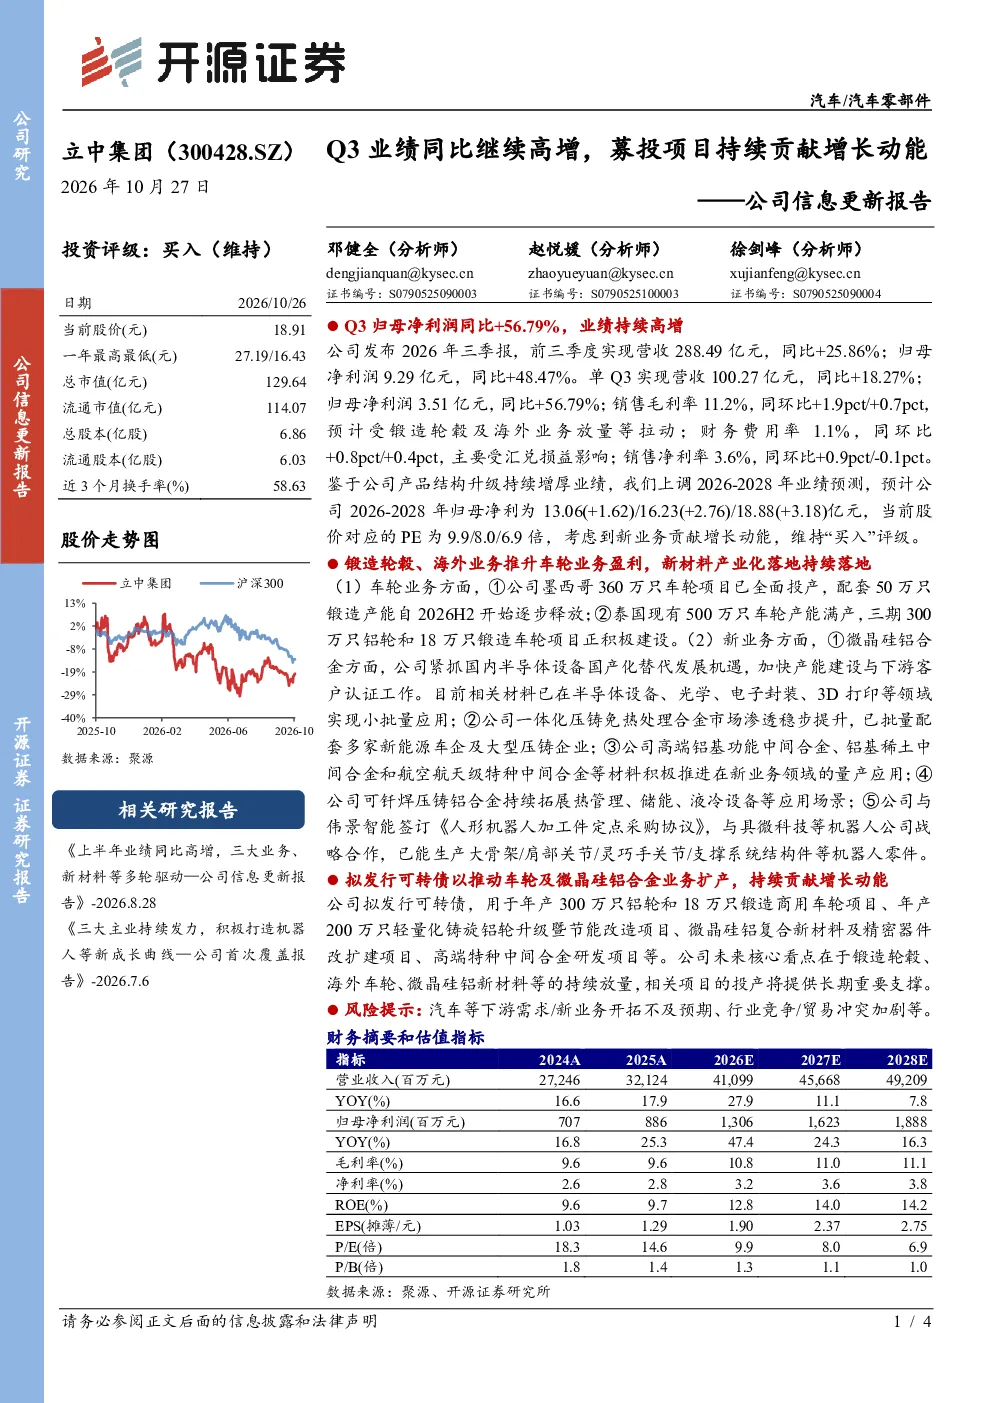
该研报主要分析了立中集团发布的2026年三季报,显示公司前三季度营收288.49亿元,同比+25.86%;归母净利润9.29亿元,同比+48.47%。单Q3营收100.27亿元,同比+18.27%;归母净利润3.51亿元,同比+56.79%。报告上调了2026-2028年业绩预测,预计归母净利分别为13.06/16.23/18.88亿元,维持“买入”评级。
有色金属行业的发展趋势如何?
立中集团作为有色金属行业的重要企业,其车轮业务在墨西哥和泰国已全面投产,新业务如微晶硅铝合金、一体化压铸合金等也在多个领域实现应用。行业发展趋势显示,新能源汽车、机器人等新兴领域对高性能金属材料的需求持续增长,推动行业向新材料、新应用方向拓展。
研报重点分析了哪些方向?
研报重点分析了立中集团的锻造轮毂、海外车轮市场拓展以及微晶硅铝新材料等核心看点。报告指出,墨西哥和泰国的车轮项目已进入量产阶段,新业务如微晶硅铝合金已在半导体、光学等领域实现小批量应用,一体化压铸合金市场渗透稳步提升。
当前市场对该公司有何判断?
市场对该公司的主要判断集中在其产品结构升级和募投项目带来的增长动能。公司通过锻造轮毂、海外市场拓展和新材料研发,持续提升盈利能力。未来,随着募投项目的逐步投产,预计将为公司带来长期稳定的业绩支撑。
研报提示了哪些风险?
研报提示的主要风险包括汽车等下游需求波动、新业务开拓不及预期以及行业竞争加剧等。例如,公司新业务如微晶硅铝合金的应用仍处于初期阶段,存在市场接受度不确定的风险;同时,行业竞争和贸易冲突也可能对公司经营造成不利影响。
你可能感兴趣
公司信息更新报告:2022H1业绩预告持续高增,募投达产拉动产量增长
建筑建材开源证券2022-07-06
公司信息更新报告:《超自然行动组》致Q3业绩高增,后续增长动能强劲
文化传媒开源证券2025-10-30
公司信息更新报告:2022Q1业绩持续高增,募投扩产有望提升市场份额
开源证券2022-03-29
公司信息更新报告:Q3业绩同比+68%,拟发定增投建聚醚胺和COC/COP项目
基础化工开源证券2022-10-30
公司信息更新报告:2022年业绩同比高增,募投项目为公司成长奠基
开源证券2023-03-09
公司信息更新报告:Q3业绩高增,持续受益AI服务器需求增长
开源证券2024-10-26
公司信息更新报告:Q3业绩同比增长34%,古雷项目完成土地交付
基础化工开源证券2021-10-23
公司信息更新报告Q3业绩同比延续高增,显示材料发展平稳,医药与电子材料板块营收高增长
开源证券2025-10-31
公司信息更新报告:Q4业绩同比增长,海外/坦克/魏牌有望继续贡献增量
交通运输开源证券2025-04-01
公司信息更新报告:募投项目稳步推进,持续加码智能化研发
交通运输开源证券2021-08-28