猜你想问
这份研报的核心内容是什么?
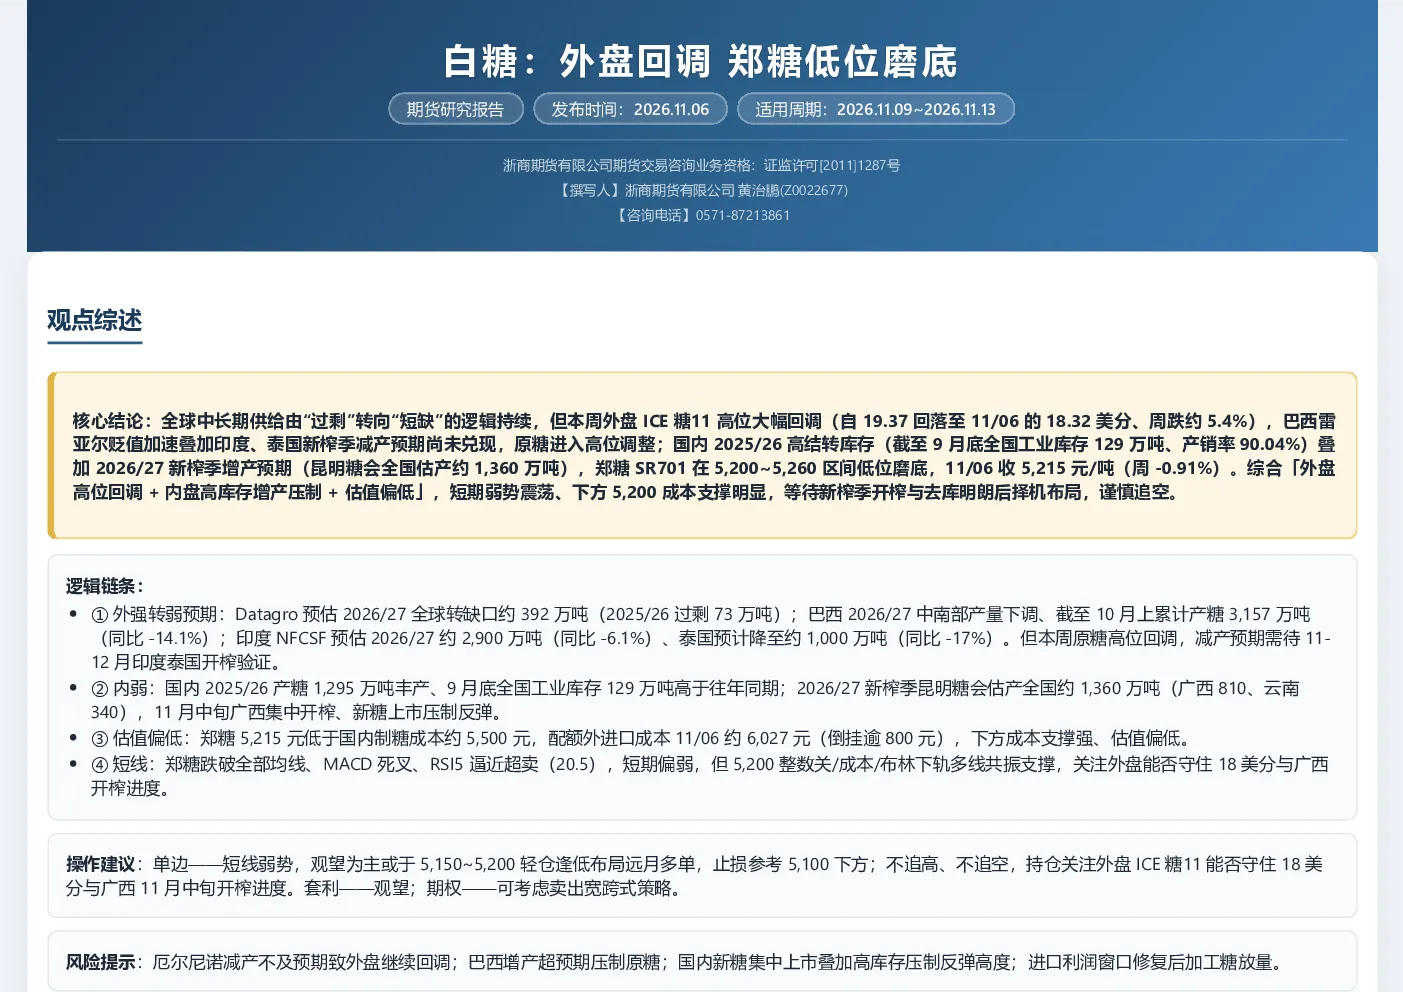
这份研报分析了全球及国内糖市场的供需状况。全球方面,中长期供给由过剩转向短缺的逻辑持续,但外盘ICE糖11高位大幅回调,巴西雷亚尔贬值加速叠加印度、泰国新榨季减产预期尚未兑现,原糖进入高位调整。国内市场则面临2025/26高结转库存(9月底全国工业库存129万吨)叠加2026/27新榨季增产预期(昆明糖会估产约1,360万吨),郑糖SR701在5,200~5,260区间低位磨底。短期走势显示,外盘高位回调、内盘高库存增产压制、估值偏低,短期弱势震荡,下方5,200成本支撑明显,等待新榨季开榨与去库明朗后择机布局,谨慎追空。
白糖行业的发展趋势如何?
白糖行业的发展趋势显示全球中长期供给偏紧,外盘ICE糖11高位回调但巴西雷亚尔贬值和印度、泰国减产预期尚未兑现,原糖进入高位调整。国内市场则面临2025/26高结转库存(9月底全国工业库存129万吨)和2026/27新榨季增产预期(昆明糖会估产约1,360万吨),郑糖SR701在5,200~5,260区间低位磨底。全球供需格局显示2026/27全球转缺口约392万吨,巴西、印度、泰国产量均下调。国内估值方面,郑糖5,215元低于国内制糖成本约5,500元,配额外进口成本约6,027元(倒挂逾800元)。中长期看,外盘成本传导将抬升国内糖价中枢,但国内高库存与增产预期限制上行斜率,内盘跟随外盘回落,外强内弱格局延续。
研报重点分析了哪些方向?
研报重点分析了全球及国内糖市场的供需状况、短期走势及中长期趋势。全球方面,关注ICE糖11高位回调、巴西雷亚尔贬值、印度和泰国新榨季减产预期;国内方面,关注2025/26高结转库存(9月底全国工业库存129万吨)和2026/27新榨季增产预期(昆明糖会估产约1,360万吨),郑糖SR701在5,200~5,260区间低位磨底。短期走势显示外盘高位回调、内盘高库存增产压制、估值偏低,短期弱势震荡,下方5,200成本支撑明显。中长期看,全球供给偏紧将通过成本传导抬升国内糖价中枢,但国内高库存与增产预期限制上行斜率,内盘跟随外盘回落,外强内弱格局延续。
当前白糖市场现状如何判断?
当前白糖市场现状显示全球及国内均处于调整阶段。全球方面,ICE糖11高位回调但巴西雷亚尔贬值和印度、泰国减产预期尚未兑现,原糖进入高位调整。国内市场则面临2025/26高结转库存(9月底全国工业库存129万吨)和2026/27新榨季增产预期(昆明糖会估产约1,360万吨),郑糖SR701在5,200~5,260区间低位磨底。短期走势显示外盘高位回调、内盘高库存增产压制、估值偏低,短期弱势震荡,下方5,200成本支撑明显。技术面看,郑糖跌破全部均线、MACD死叉、RSI超卖,或先回踩5,150~5,200成本支撑。中长期在外盘成本支撑与全球减产预期下,价格重心有望企稳。
研报提到了哪些风险提示?
研报提到了以下风险提示:首先,厄尔尼诺减产不及预期、巴西雷亚尔持续贬值致外盘继续回调;其次,国内2026/27新糖集中上市叠加高库存压制反弹高度;再次,进口利润窗口修复后加工糖放量;最后,糖浆/预混粉进口来源国切换带来的隐性供给反弹风险。这些风险因素可能对白糖市场产生不利影响,需密切关注。