猜你想问
这份研报的核心内容是什么?
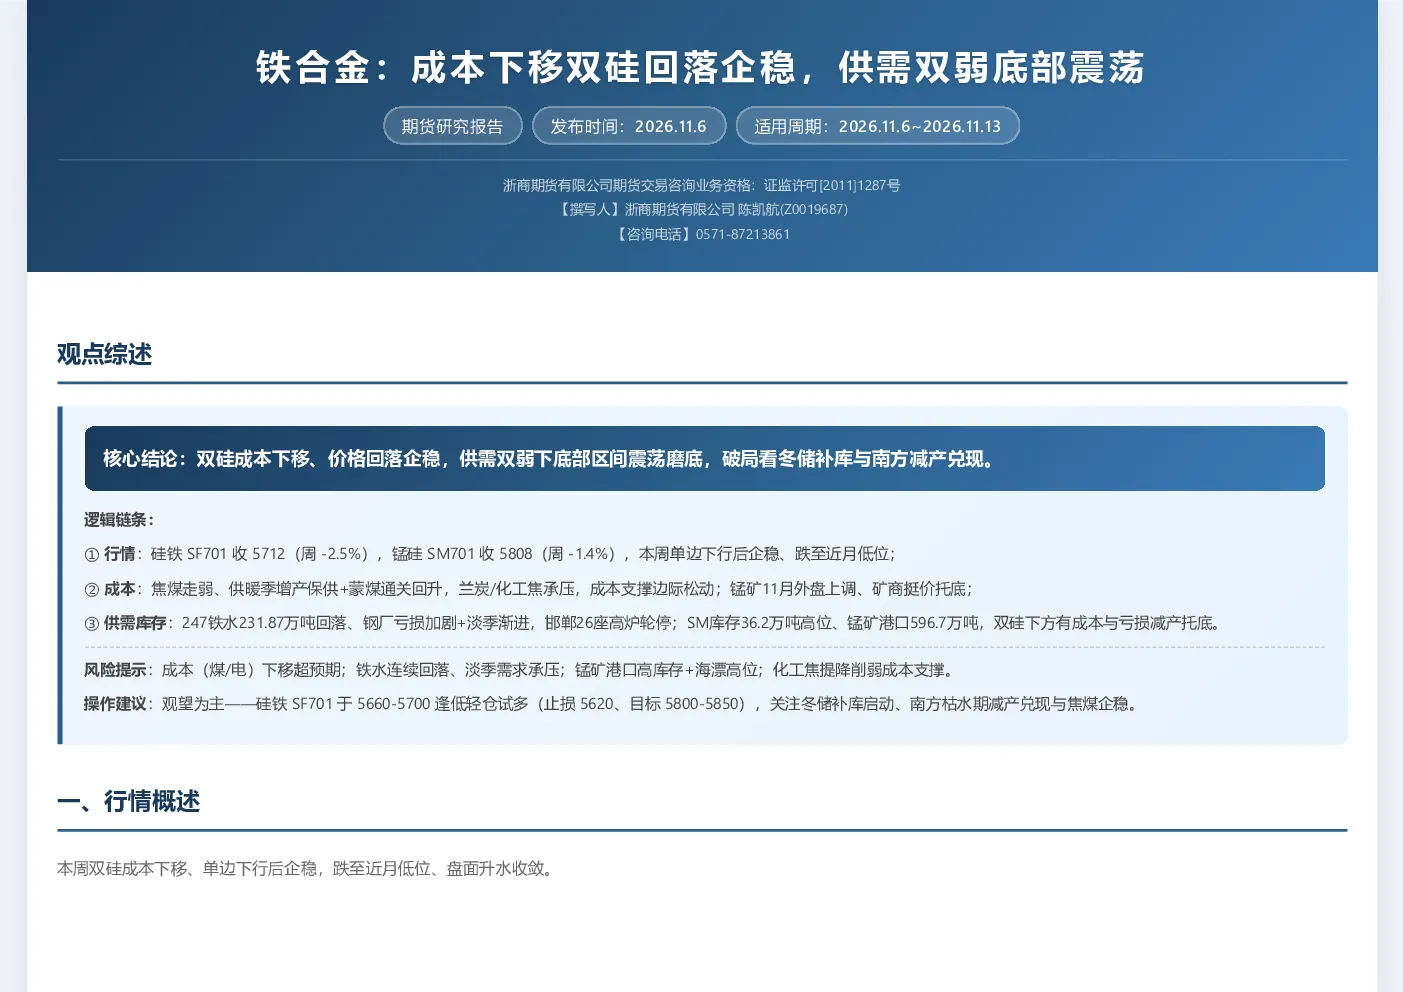
本报告分析铁合金行业,重点关注硅铁和锰硅价格回落企稳、成本下移、供需双弱格局,以及底部区间震荡磨底的现状。报告指出硅铁和锰硅价格本周单边下行后企稳,跌至近月低位,盘面升水收敛。成本端,焦煤走弱、供暖季增产保供等因素导致兰炭/化工焦承压,成本支撑边际松动;锰矿外盘上调、矿商挺价托底。供需方面,铁水回落、钢厂亏损加剧、淡季需求承压,库存高位,下方有成本与亏损减产托底。
铁合金行业未来发展趋势如何?
铁合金行业未来发展趋势受供需关系、成本支撑及政策影响。当前行业处于供需双弱底部区间震荡阶段,短期内成本下移与需求走弱主导市场,下方有成本与亏损减产托底。长期来看,行业需关注冬储补库与南方减产兑现的催化剂,以及焦煤、锰矿等成本端变化。行业格局将逐步向供需平衡调整,企业需关注成本控制与市场节奏把握。
研报重点分析了哪些方向?
本报告重点分析了硅铁和锰硅的成本、供需、库存及价格走势。成本方面,报告分析了焦煤、兰炭、化工焦及锰矿的成本变化;供需方面,关注了铁水产量、钢厂亏损、淡季需求、库存水平及高炉轮停情况;价格方面,分析了硅铁和锰硅的行情走势及市场企稳情况。报告还探讨了冬储补库与南方减产对行业的影响。
当前铁合金市场的现状如何判断?
当前铁合金市场处于底部区间震荡磨底阶段。硅铁和锰硅价格本周单边下行后企稳,跌至近月低位,供需双弱格局明显。铁水产量回落、钢厂亏损加剧、淡季需求承压,库存高位,市场下方有成本与亏损减产托底。短期内,成本下移与需求走弱主导市场,预计价格将围绕5650-5850(硅铁)和5780-5920(锰硅)区间波动。
研报提示了哪些相关风险?
本报告提示铁合金行业相关风险,包括成本端风险和供需端风险。成本端风险主要是化工焦/兰炭进一步走弱,可能导致成本支撑减弱;供需端风险包括铁水加速下滑、钢招继续压价,可能加剧市场供需矛盾。此外,行业还需关注政策变化、国际市场波动等因素对国内铁合金市场的影响。
你可能感兴趣
成本继续下移 需求弱稳 双硅震荡偏弱
银河期货2023-06-11
硅锰:供需双弱与成本共振,震荡运行;硅铁:供需双弱持续,持续震荡行情:铁合金周报
国联期货2025-12-01
铁合金周报:成本弱稳,双硅弱势震荡
中原期货2025-01-06
铁合金月报:成本支撑持续下移,预计4月双硅价格或将在短期跟随黑色系反弹后再度走弱
建信期货2024-04-01
铁合金周报:成本继续下移,双硅弱势震荡
中原期货2025-03-31
铁合金周报:成本中枢下移,硅锰震荡走弱
华泰期货2025-04-20
双硅月报:供需宽松 成本下移 双硅表现偏弱
银河期货2023-05-28
铁合金周报:供需双降成本下移 合金偏弱格局难改
中原期货2024-08-26
南华期货铁合金周报:成本托底与库存压力博弈 双硅维持底部震荡
南华期货2026-10-25
南华期货铁合金周报:双硅延续底部震荡 硅铁边际改善、硅锰成本与库存博弈
南华期货2026-11-01