猜你想问
特变电工2026年前三季度业绩表现如何?
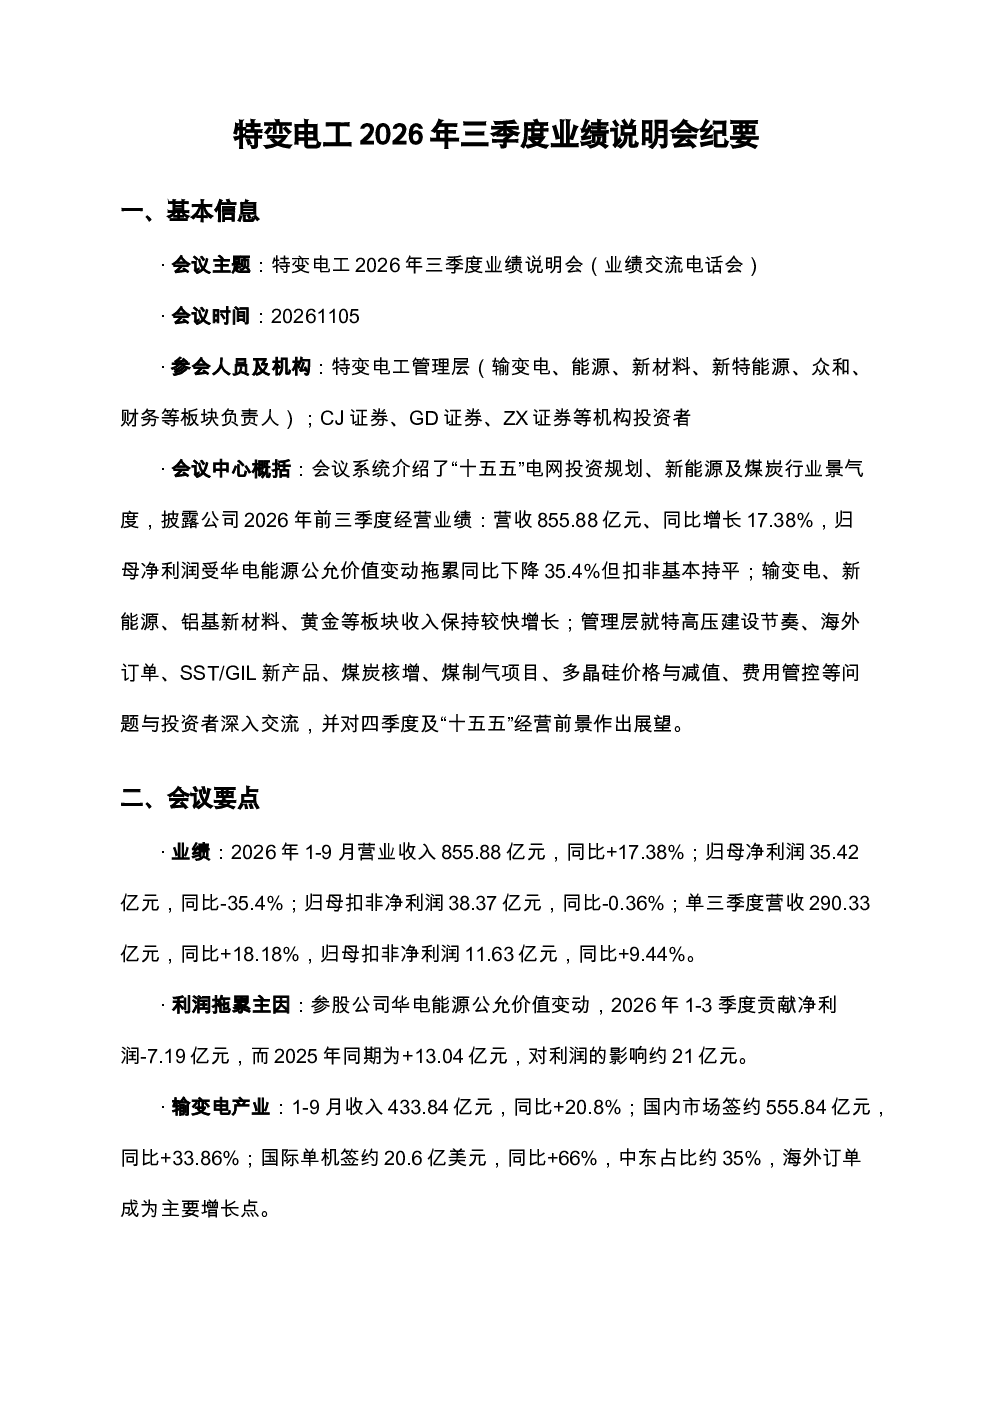
2026年前三季度,特变电工营业收入855.88亿元,同比+17.38%;归母净利润35.42亿元,同比-35.4%;归母扣非净利润38.37亿元,同比-0.36%。单三季度营收290.33亿元,同比+18.18%,归母扣非净利润11.63亿元,同比+9.44%。利润拖累主因是参股公司华电能源公允价值变动,贡献净利润-7.19亿元,而2025年同期为+13.04亿元,对利润的影响约21亿元。
特变电工输变电产业近况及未来展望?
2026年前三季度,特变电工输变电产业收入433.84亿元,同比+20.8%;国内市场签约555.84亿元,同比+33.86%;国际单机签约20.6亿美元,同比+66%,中东占比约35%,海外订单成为主要增长点。国家“十五五”规划约15回特高压直流外送通道、西电东送规模4.2亿千瓦,特高压正处于密集投资建设期;全球电网现代化改造、AI数据中心负荷攀升带动海外输变电需求旺盛。公司已加大试验保障能力建设、完善数字化生产基础条件。
新能源产业发展趋势及特变电工布局?
2026年前三季度,特变电工新能源产业收入130.28亿元,同比+31.16%,毛利率同比增长。多晶硅三季度价格平稳趋理性,公司满产产线生产成本约3万元/吨出头、现金成本约3万元/吨。风电和光伏新增装机1.7亿千瓦、占比约68%;国家出台多项新能源利好政策,支持绿电直连、储能发展及分布式新能源开发;多端柔性直流技术商业化提速,算力用电保障需求催生配套需求。公司研发起步较早,已加大研发力度,目前多款SST产品并行研发,并与下游客户对接多场景应用。
煤炭业务现状及未来规划?
2026年前三季度,特变电工煤炭业务收入100.22亿元,同比-5.14%。公司装机10980.39兆瓦(燃煤5040兆瓦、占比约45%,风电自营4439兆瓦、占比约40%,光伏自营1501.39兆瓦、占比13.67%);1-9月电站发电量209亿千瓦时。新疆或新增约6000万吨煤炭产能,公司在申报之列。受山西事故影响煤价大幅上涨,发改委有核增产能相关传言,公司也在申报之列,预计今年或明年可能获得对优质产能的国家新政策支持。四季度全国进入保供重要时期,冬季北方用煤量显著增长,煤价预计保持平稳或略有上升;明年随着落后产能压减淘汰、国内煤炭产能建设需要过程,仍需进口补充,能源成本整体提升,煤价预计在较高位持续。
特变电工面临的主要风险有哪些?
特变电工面临的主要风险包括:美国商务部、国土安全部的限制,输变电、新能源、煤炭能源及众和铝基新材料对美出口受到较大影响;部分欧洲国家也因涉疆人权问题有所限制,公司通过法律途径等沟通应对。受山西事故影响煤价大幅上涨,运输环节成本有所增加、时间有所延长。多晶硅价格虽趋于理性,但整体价格回升仍需时间,三季度末行业库存仍处较高状态;公司层面,库存较以往有所增加;内蒙古生产线处于爬坡期,产量增加但爬坡过程成本偏高。公司对三费执行预算管理,费用绝对额随规模增长但增幅小于收入增幅;财务费用增加主要因煤制气、氧化铝等大项目陆续转固,原资本化利息进入费用化。