猜你想问
特变电工26Q3研报核心内容有哪些?
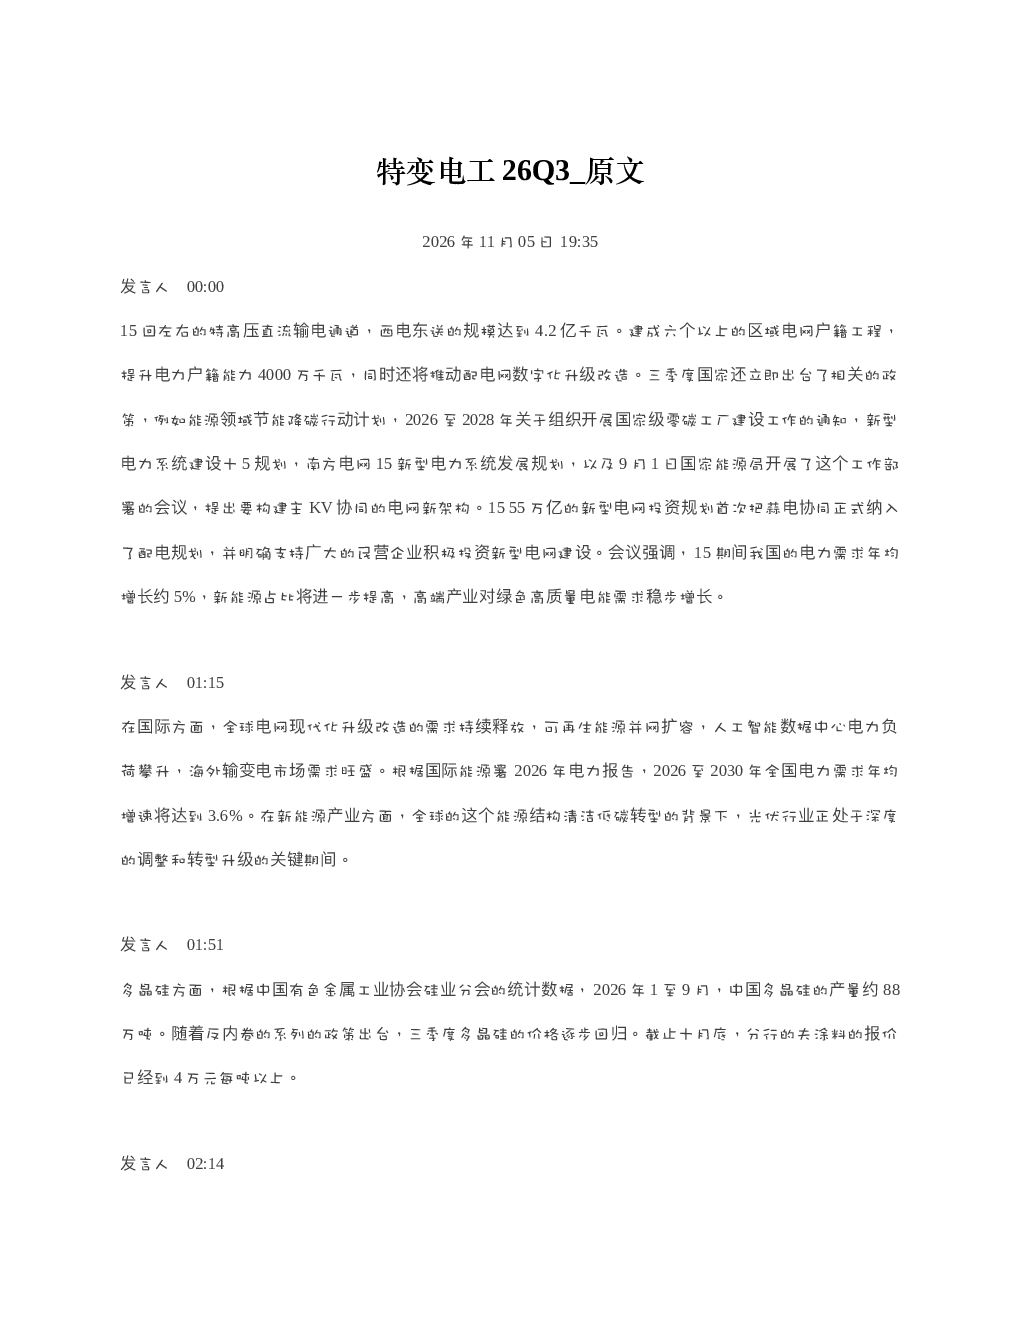
研报指出电网建设加速,国家电网和南方电网密集推进特高压和跨区输电工程建设;新能源发展迅速,全球电网数字化转型需求持续释放,可再生能源并网容量不断增加;多晶硅价格回升,受反垄断政策影响,三季度价格逐步回升至每吨4万元以上;光伏装机量下降,主要原因是补贴退坡和市场竞争加剧;新能源政策支持,国家出台多项政策支持分布式光伏和容量电价机制等。
报告分析的行业发展趋势是什么?
报告显示电网建设将持续加速,特高压和跨区输电工程将迎来密集建设;新能源领域数字化转型需求旺盛,可再生能源并网容量持续增加,海外市场需求旺盛;多端柔性技术加速发展,特高压外送通道、海上风电等领域将推动柔性直流技术商业化提速;煤炭行业稳定发展,作为国家能源安全基石,煤炭供应将保持高位稳定。
报告重点分析了哪些方向?
报告重点分析了公司在输变电、新能源、子新材料等领域的竞争优势,收入和利润表现;输变电产业收入同比增长20.8%,新能源产业收入同比增长31.16%,子新材料产业收入同比增长39.97%;同时关注了公司业绩情况,2026年前三季度收入855.88亿元,同比增长17.38%,但利润总额同比下降29.39%。
当前市场现状如何判断?
当前市场现状表现为电网建设加速推进,新能源领域竞争加剧,光伏装机量因补贴退坡出现下降,但政策支持力度加大;多晶硅价格回升,但整体仍处于调整期;煤炭价格受供应影响保持高位,但国家政策将维持稳定;公司业务多元化发展,输变电和新能源业务增长强劲,但煤炭业务面临一定压力。
研报提示哪些风险?
研报提示新能源领域补贴退坡可能影响光伏装机增长,市场竞争加剧对行业利润率形成压力;多晶硅价格虽有回升但波动风险仍存,可能影响相关产业链盈利稳定性;煤炭价格高位运行可能增加公司运营成本,需关注政策调整对煤炭供需的影响;公司业务多元化虽分散风险,但也需关注各业务板块的协同效应和执行风险。
你可能感兴趣
隆华新材26Q3 原文
未知机构2026-11-07
天合光能26Q3 原文
未知机构2026-11-07
欧菲光26Q3 原文
未知机构2026-11-07
南山智尚26Q3 原文
未知机构2026-11-07
山石网科26Q3 原文
未知机构2026-11-07
民德电子26Q3 原文
未知机构2026-11-07
宏远股份更新VTA美国最大变压器特变电工中国最大变压器核心供应商A
未知机构2026-03-12
新疆周报(20250915-20250921):特变电工煤制气项目正式开工
基础化工华创证券2025-09-22
特变电工机构调研纪要
电气设备发现报告2025-11-01
特变电工:2025年半年度报告
财报2025-08-30