猜你想问
中际旭创2026年三季报核心内容是什么?
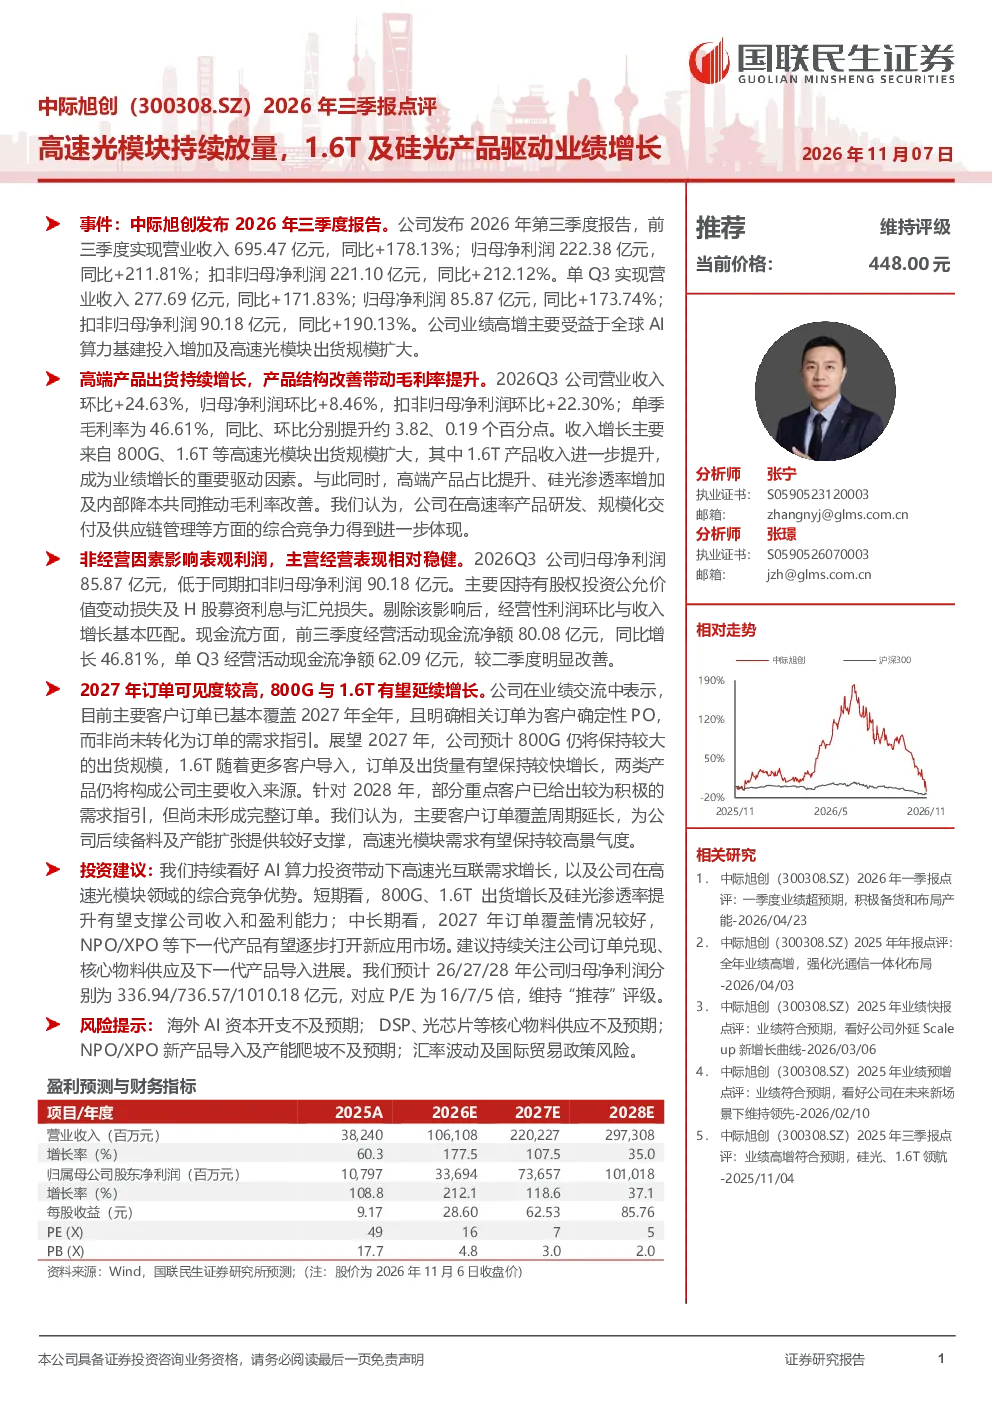
中际旭创2026年前三季度业绩高增,主要受益于全球AI算力基建投入增加及高速光模块出货规模扩大。公司高端产品出货持续增长,产品结构改善带动毛利率提升,单季毛利率同比、环比分别提升约3.82、0.19个百分点。收入增长主要来自800G、1.6T等高速光模块出货规模扩大,其中1.6T产品收入进一步提升,成为业绩增长的重要驱动因素。同时,高端产品占比提升、硅光渗透率增加及内部降本共同推动毛利率改善。
高速光模块行业发展趋势如何?
高速光模块行业受益于全球AI算力基建投入增加,需求持续旺盛。800G仍将保持较大出货规模,1.6T随着更多客户导入,订单及出货量有望保持较快增长。主要客户订单覆盖周期延长,为公司后续备料及产能扩张提供较好支撑,高速光模块需求有望保持较高景气度。下一代NPO/XPO等产品有望逐步打开新应用市场。
中际旭创报告重点分析了哪些方向?
报告重点分析了中际旭创高端产品出货持续增长,产品结构改善带动毛利率提升的情况。收入增长主要来自800G、1.6T等高速光模块出货规模扩大,其中1.6T产品收入进一步提升,成为业绩增长的重要驱动因素。同时,报告关注了高端产品占比提升、硅光渗透率增加及内部降本对毛利率改善的作用。
当前高速光模块市场现状如何?
当前高速光模块市场需求旺盛,主要客户订单已基本覆盖全年,且为确定性PO。全球AI算力基建投入增加,推动高速光互联需求增长。公司800G出货规模较大,1.6T随着更多客户导入,订单及出货量有望保持较快增长。高速光模块需求有望保持较高景气度,行业竞争激烈但头部企业优势明显。
中际旭创研报有哪些风险提示?
中际旭创研报提示的风险包括:海外AI资本开支不及预期可能影响市场需求;DSP、光芯片等核心物料供应不及预期可能制约产能扩张;NPO/XPO等新产品导入及产能爬坡不及预期可能影响长期增长;汇率波动及国际贸易政策风险可能带来财务及经营不确定性。
你可能感兴趣
2024年三季报点评:增长趋势向好,期待硅光、1.6T产品放量贡献业绩
信息技术东吴证券2024-10-24
高速光模块调研:1.6T供需与DSP瓶颈,硅光/NPO技术迭代,订单及价格趋势等
信息技术未知机构2026-11-04
高速光模块调研 1.6T供需与DSP瓶颈硅光 NPO技术迭代订单及价格趋势等-聚焦英伟达
未知机构2026-11-04
中际旭创 300308.SZ 1.6T光模块放量驱动后续增长
未知机构2026-11-02
公司点评报告:1.6T光模块订单增长迅速,硅光占比持续提升
信息技术中原证券2026-02-03
季报点评:单季度利润率再创新高,硅光/1.6T放量驱动未来持续高增
信息技术国盛证券2025-11-03
Q3业绩受汇兑物料影响,硅光及1.6T产品有望放量
信息技术中泰证券2024-10-24
中际旭创(300308)2026年一季报点评:1.6T快速放量,打造光连接平台型公司
华创证券2026-04-20
2026年中报点评:800G/1.6T放量驱动业绩兑现,AI光互联龙头进入加速成长期
信息技术西南证券2026-09-08
2023年年报及2024年一季报点评报告:高端光模块产品放量业绩高增,后续关注1.6T光模块的量产
信息技术华龙证券2024-04-26