猜你想问
这份报告主要分析了什么内容?
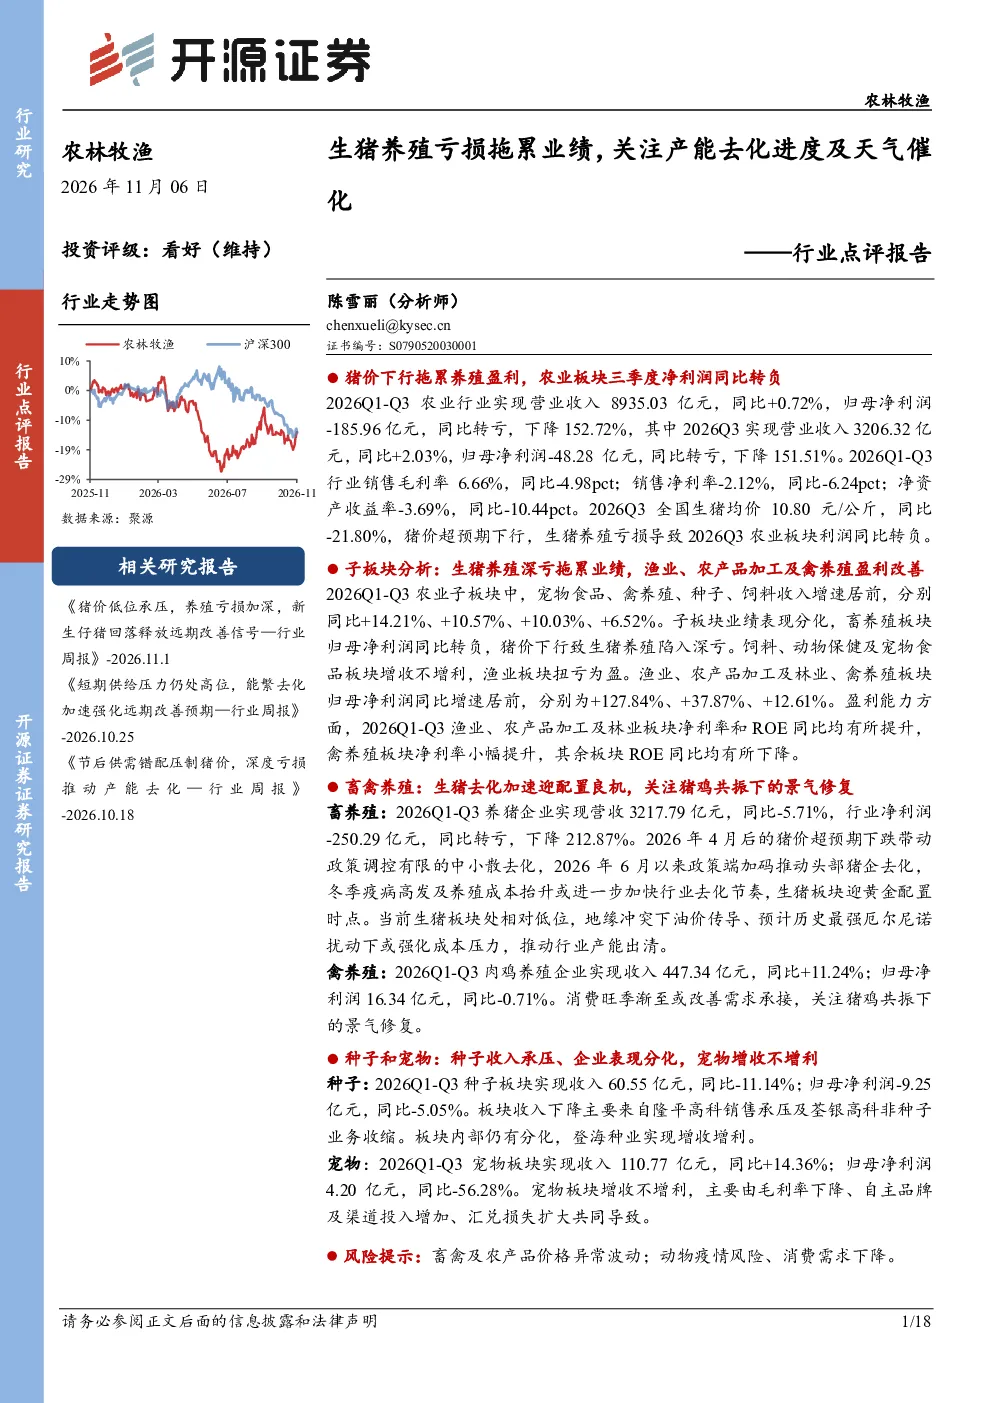
这份报告主要分析了生猪养殖板块的亏损现状及其对农业板块整体业绩的影响。报告指出,2026年第三季度全国生猪均价同比下跌21.80%,导致生猪养殖陷入亏损,进而拖累农业板块净利润同比转负。报告还分析了农业各子板块的业绩表现,发现畜养殖板块净利润转负,而渔业板块扭亏为盈,其他板块如饲料、动物保健等增收不增利。
农业行业未来发展趋势如何?
报告认为,畜养殖板块尤其是生猪养殖,在经历价格下行和亏损后,正迎来产能去化的重要时点。政策调控、冬季疫病高发及养殖成本抬升等因素可能进一步加速行业去化。同时,渔业、农产品加工及林业板块展现出较好的增长潜力,其净利润同比增速居前。禽养殖板块虽然收入有所增长,但利润面临压力,供给端和需求端均存在制约因素。
报告重点关注了哪些方向?
报告重点关注了畜养殖和禽养殖板块。畜养殖方面,报告分析了政策调控、疫病风险和成本压力对行业去化的影响,认为当前生猪板块处于相对低位,具备配置价值。禽养殖方面,报告分析了肉鸡养殖的收入和利润情况,指出供给端存在压力,需求端有望在秋冬消费旺季改善,但整体价格弹性受限。此外,报告还分析了种子和宠物板块的业绩表现及风险。
当前农业市场的现状是怎样的?
当前农业市场呈现明显的分化态势。一方面,生猪养殖板块因猪价超预期下跌而陷入亏损,拖累整体板块业绩;另一方面,渔业板块扭亏为盈,农产品加工、林业和禽养殖板块也展现出增长潜力。报告指出,地缘冲突和厄尔尼诺现象可能加剧养殖成本压力,推动行业产能出清。种子板块收入和利润均出现下滑,而宠物板块收入增长但利润面临挑战。
报告提示了哪些风险?
报告提示的主要风险包括:畜禽及农产品价格大幅下跌直接影响企业收入和利润;动物疫情爆发可能导致动物死亡率提升和消费需求下降,对行业造成直接和间接影响。此外,种子板块面临销售承压和非种子业务收缩的风险,宠物板块则因毛利率下降、自主品牌投入增加和汇兑损失扩大而增收不增利。
你可能感兴趣
农林牧渔行业周报:行业亏损预期催化能繁产能去化投资逻辑 重点推荐生猪养殖板块
农林牧渔华鑫证券2025-02-23
农林牧渔行业周报:生猪养殖持续亏损,关注产能去化进程
农林牧渔国金证券2023-05-03
生猪养殖行业持续亏损,行业产能去化有望提速
农林牧渔华安证券2025-11-02
农业行业2023华西证券中期策略会:亏损&疫病推动产能去化,持续看好生猪养殖板块
农林牧渔华西证券2023-05-16
农林牧渔行业周报:生猪养殖全面亏损叠加政策发力,行业产能去化有望提速
农林牧渔华安证券2025-10-11
农林牧渔行业周报:生猪养殖行业持续亏损,10月涌益咨询产能去化提速
农林牧渔华安证券2025-11-08
农林牧渔行业研究:生猪养殖亏损扩大,产能去化或明显加速
农林牧渔国金证券2026-03-15
农林牧渔行业周报:生猪养殖持续亏损,产能去化继续进行
农林牧渔国金证券2026-06-07
农林牧渔行业研究:持续亏损推动产能去化,推荐生猪养殖板块
农林牧渔国金证券2022-04-10
农业周报:本周生猪养殖亏损加剧,产能去化有望进一步延续
农林牧渔华创证券2022-02-20