猜你想问
这份机械设备行业周报的核心内容是什么?
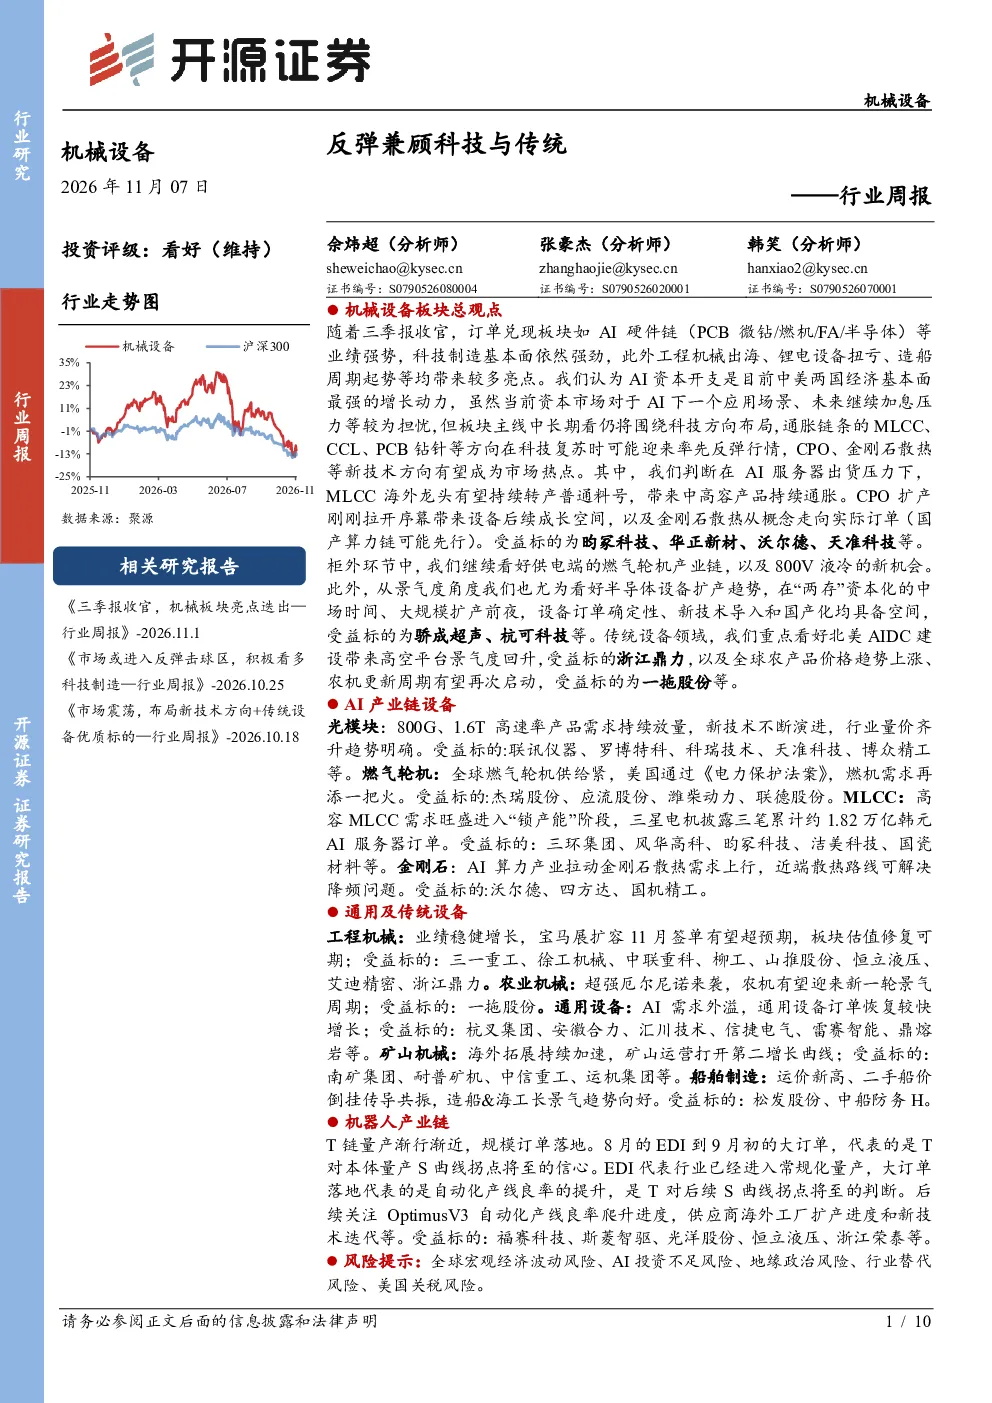
本报告指出机械设备板块整体表现强劲,机械指数涨幅3.05%,跑赢沪深300指数。主要子板块中,工程机械整机、器件和楼宇设备涨幅居前。AI硬件链(PCB微钻/燃机/FA/半导体)业绩强势,科技制造基本面强劲,AI资本开支是中美经济最强增长动力。传统设备方面,工程机械业绩稳健增长,农业机械受超强厄尔尼诺影响迎来景气周期,通用设备订单恢复较快,矿山机械海外拓展加速,船舶制造景气趋势向好。机器人产业链T链量产渐行渐近,规模订单落地,自动化产线良率提升。
机械设备行业未来发展趋势如何?
机械设备行业未来发展趋势呈现科技与传统兼顾的特点。AI产业链设备是中长期核心主线,AI硬件链业绩强势,科技制造基本面强劲,AI资本开支驱动增长。传统设备领域,工程机械稳健增长,农业机械迎来新一轮景气周期,通用设备订单恢复较快,矿山机械海外拓展打开第二增长曲线,船舶制造景气趋势向好。机器人产业链T链量产进入常规化阶段,自动化产线良率提升,整体行业增长动力多元。
本报告重点分析了哪些方向?
本报告重点分析了机械设备行业整体表现、AI产业链设备、通用及传统设备、机器人产业链四大方向。具体包括:机械指数涨幅跑赢沪深300,工程机械、器件、楼宇设备涨幅居前;AI硬件链业绩强势,科技制造基本面强劲,AI资本开支驱动增长;工程机械业绩稳健,农业机械受厄尔尼诺影响景气,通用设备订单恢复,矿山机械海外拓展,船舶制造景气向好;机器人产业链T链量产渐近,自动化产线良率提升。
当前机械设备市场现状如何判断?
当前机械设备市场现状表现为板块整体表现强劲,机械指数涨幅3.05%,跑赢沪深300。子板块中,工程机械、器件和楼宇设备表现突出。AI硬件链业绩强势,科技制造基本面强劲,成为行业亮点。传统设备领域,工程机械业绩稳健,农业机械景气度提升,通用设备订单恢复,矿山机械海外拓展加速,船舶制造景气向好。机器人产业链进入量产阶段,自动化产线良率提升,市场呈现多元增长态势。
本报告提示了哪些风险?
本报告提示了全球宏观经济波动、AI投资不足、地缘政治、行业替代、美国关税等风险。全球宏观经济波动可能影响行业需求,AI投资不足可能制约科技制造发展,地缘政治不确定性增加,行业替代竞争加剧,美国关税政策变化带来贸易风险。这些因素需关注,可能对行业增长和公司业绩产生影响。