猜你想问
这份研报的核心内容是什么?
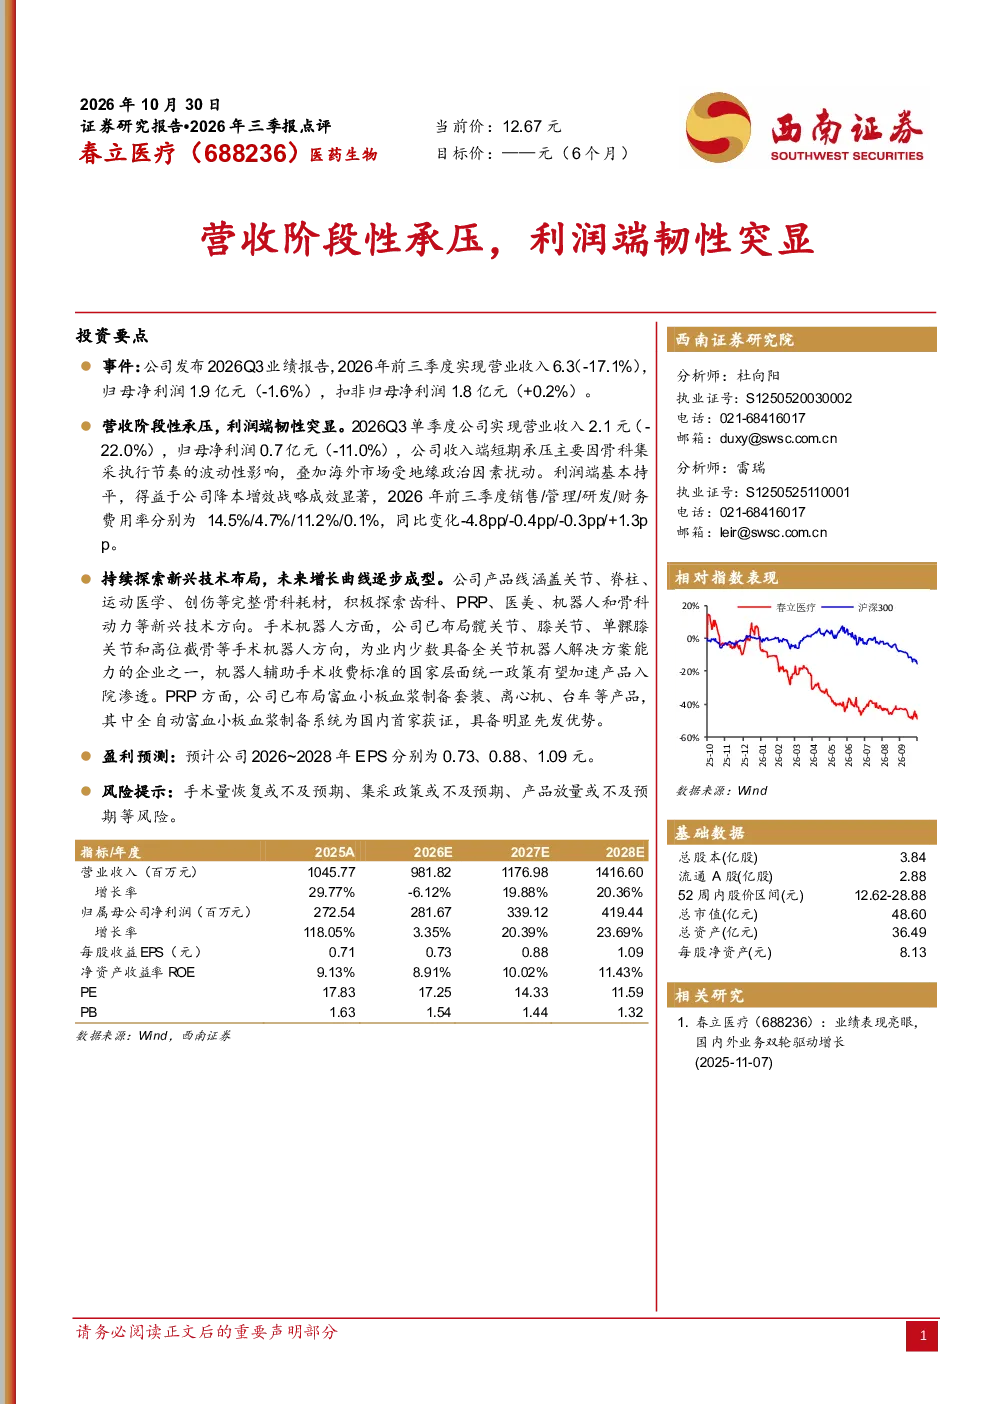
研报指出2026Q3单季度公司营收2.1元(-22.0%),归母净利润0.7亿元(-11.0%)。收入端短期承压主要因骨科集采执行节奏波动及海外市场地缘政治因素扰动。利润端基本持平,得益于降本增效战略成效显著,2026年前三季度销售/管理/研发/财务费用率分别为14.5%/4.7%/11.2%/0.1%,同比变化-4.8pp/-0.4pp/-0.3pp/+1.3pp。
骨科行业发展趋势如何?
公司产品线涵盖关节、脊柱、运动医学、创伤等完整骨科耗材,并积极探索齿科、PRP、医美、机器人和骨科动力等新兴技术方向。手术机器人方面,公司已布局髋关节、膝关节、单髁膝关节和高位截骨等方向,为业内少数具备全关节机器人解决方案能力的企业之一。PRP方面,公司已布局富血小板血浆制备套装、离心机、台车等产品,其中全自动富血小板血浆制备系统为国内首家获证。
研报重点分析了哪些方向?
研报重点分析了公司营收阶段性承压的原因及利润端韧性形成的原因,指出收入端短期承压主要因骨科集采执行节奏波动及海外市场地缘政治因素扰动,利润端得益于降本增效战略成效显著。同时,报告也分析了公司在新兴技术方向的布局,如手术机器人和PRP产品线。
当前市场现状如何?
中国大陆地区业务受骨科集采执行节奏影响,近年骨科市场存在波动性。公司港澳台和海外业务已成为增长核心驱动力,假设2026-28年国内市场增速为-15%/9%/8%,国内销量增速为4%/30%/30%。公司已布局髋关节、膝关节、单髁膝关节和高位截骨等方向的手术机器人,为业内少数具备全关节机器人解决方案能力的企业之一。
研报提示了哪些风险?
研报提示的风险包括手术量恢复或不及预期、集采政策或不及预期、产品放量或不及预期等。报告假设中国大陆地区业务受骨科集采执行节奏影响,近年骨科市场存在波动性,同时公司港澳台和海外业务已成为增长核心驱动力,但海外业务也面临地缘政治因素扰动。