猜你想问
四类基金画像具体指哪些类型?
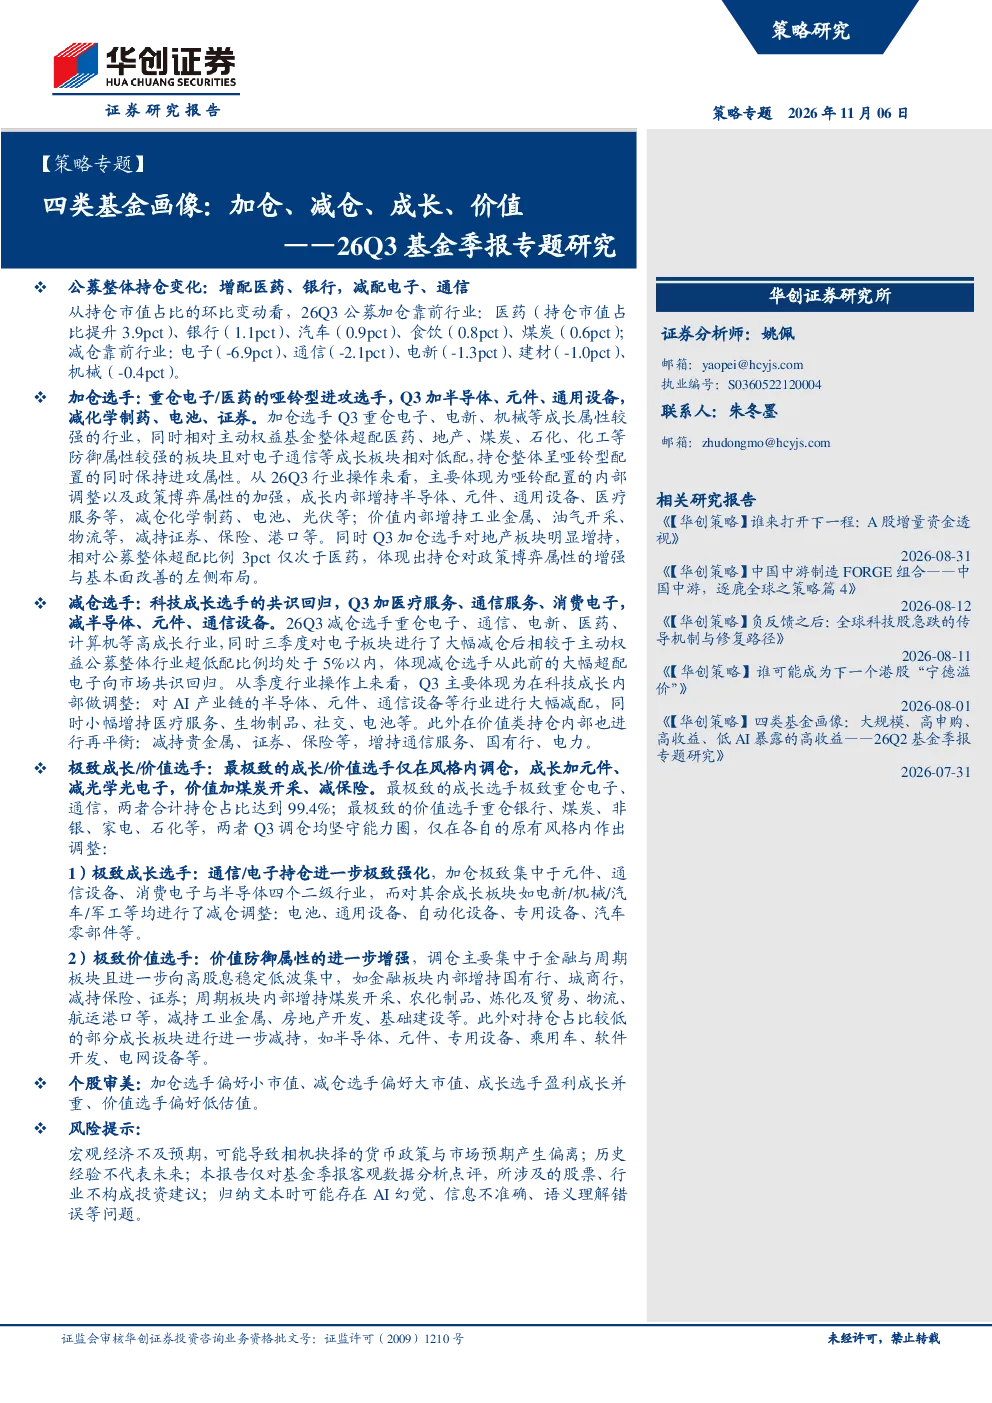
研报将基金分为加仓选手、减仓选手、成长选手和价值选手四类。加仓选手指规模较大、仓位季度环比提升幅度高的基金;减仓选手指规模较大、仓位季度环比降低幅度高的基金;成长选手和价值选手指规模较大且仓位持续维持在前列的基金,根据其投资风格分别归类。这四类选手的操作行为具有代表性,彼此间差异明显,重合度极低。
26Q3加仓选手主要加仓和减仓的行业有哪些?
26Q3加仓选手呈现哑铃型进攻配置,主要加仓半导体、元件、通用设备等成长板块,同时加仓医疗服务、地产等板块,相对超配医药、地产、煤炭等防御板块。减仓主要集中在化学制药、电池、光伏等成长板块,以及证券、保险等防御板块。其持仓体现了成长内部调整和政策博弈属性增强的特点。
26Q3减仓选手的行业操作有何特点?
26Q3减仓选手的行业操作体现了科技成长选手的市场共识回归,主要加仓医疗服务、通信服务、消费电子等板块,减仓半导体、元件、通信设备等AI产业链相关板块。在价值板块内部,减仓贵金属、证券、保险,增持通信服务、国有行、电力等板块。其持仓调整体现了对科技成长板块的减配和对价值板块的再平衡。
26Q3市场整体表现如何?哪些行业涨跌幅居前?
26Q3市场整体震荡下行,上证指数下跌6.2%,创业板指下跌27.8%。行业涨跌幅方面,煤炭(19.3%)、石化(15.3%)、农业(15.1%)、银行(14.6%)、医药(10.1%)表现较好,而电子(-32.6%)、通信(-28.7%)、建材(-26.1%)、电新(-23.7%)、机械(-21.1%)表现较差。这些数据反映了市场在26Q3的波动性和行业间的分化情况。
四类基金画像的持仓风险提示有哪些?
四类基金画像的持仓操作需关注其风格特性和市场变化。加仓选手的哑铃型配置虽保持进攻性,但成长板块加仓集中度较高,需警惕行业波动风险。减仓选手的行业调整体现了市场共识回归,但减配幅度较大的板块可能面临后续机会成本。成长选手和价值选手的极致风格可能导致持仓集中度较高,需关注单一风格下的市场风险。此外,不同选手间的操作差异较大,投资者需结合自身风险偏好进行参考。