你可能感兴趣
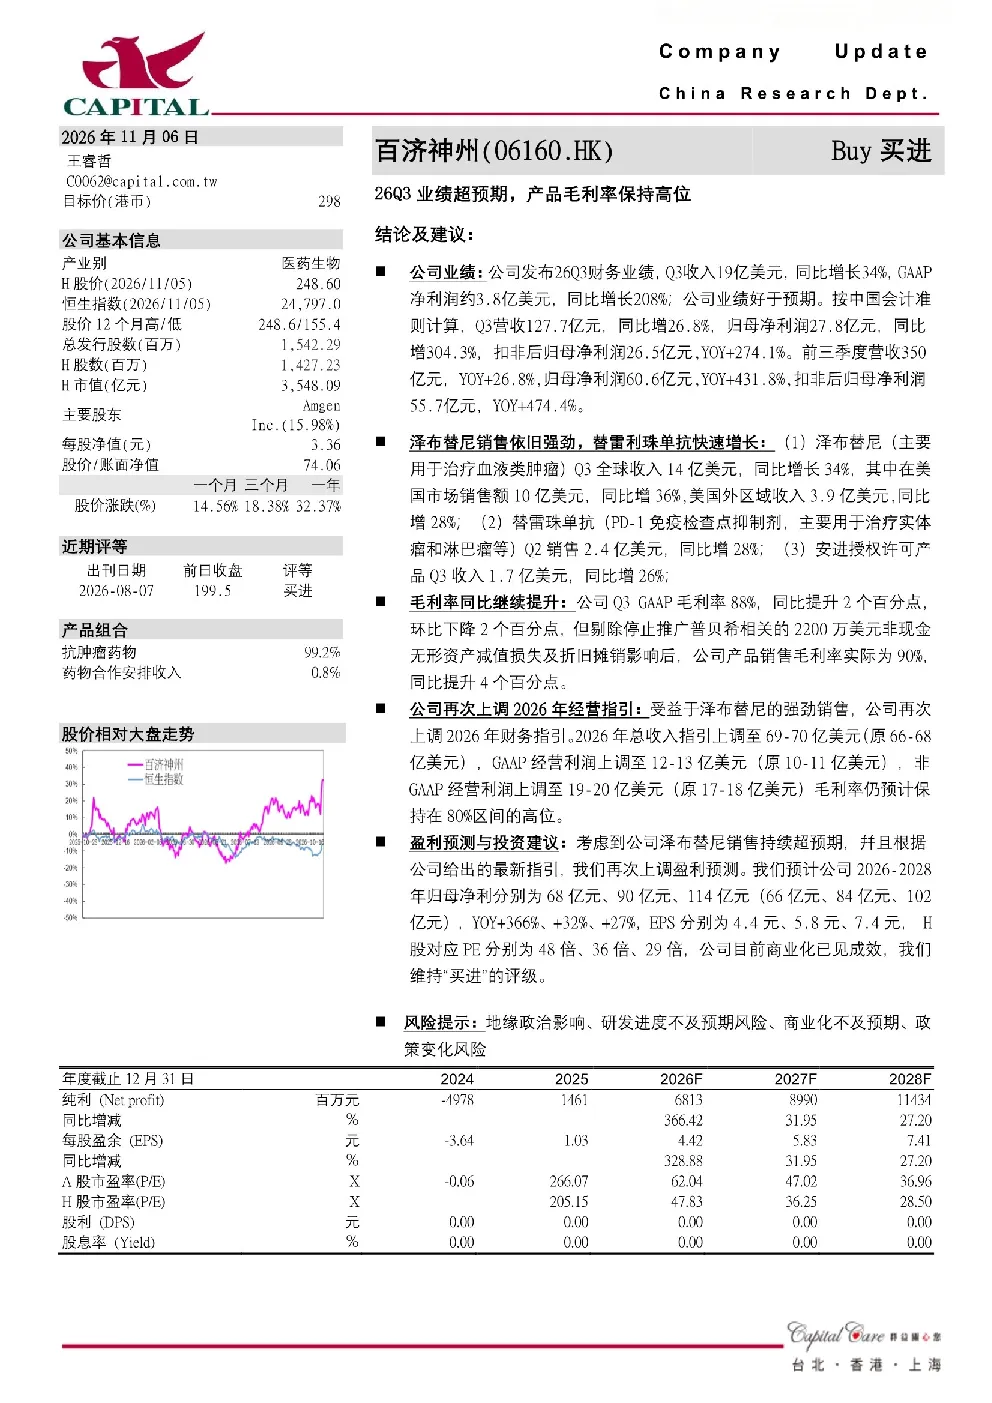
26Q3业绩超预期,产品毛利率保持高位
群益证券2026-11-06
南方传媒 26Q3业绩大超预期 毛利率大幅提升 AI互动教育产品年底上线
未知机构2026-10-24
2026年半年报点评:Q2业绩超预期,出口占比上升致风机毛利率扩张,电站毛利率保持高位
电气设备东吴证券2026-08-28
Q1业绩超预期,产品景气度保持高位
基础化工安信证券2022-04-06
罗莱生活26Q3点评业绩超预期 毛利率持续上行带动业绩表现亮眼
未知机构2026-10-27
芯联集成 26Q3业绩超预期 经营性毛利率有望持续向上
未知机构2026-10-21
11-26 芯联集成26Q3业绩超预期经营性毛利率有望持续向上 1063782
未知机构2026-10-23
红包税友股份26Q3业绩点评 扣非后利润超预期 AI产品均实现盈利
未知机构2026-10-25
百济神州公布26Q3业绩 研发进展
未知机构2026-11-05
11-09 浙商轻纺史凡可 马莉 詹陆雨萤石网络26Q3利润再超预期毛利率跃升出海入户高
未知机构2026-10-21