猜你想问
百济神州26Q3业绩具体表现如何?
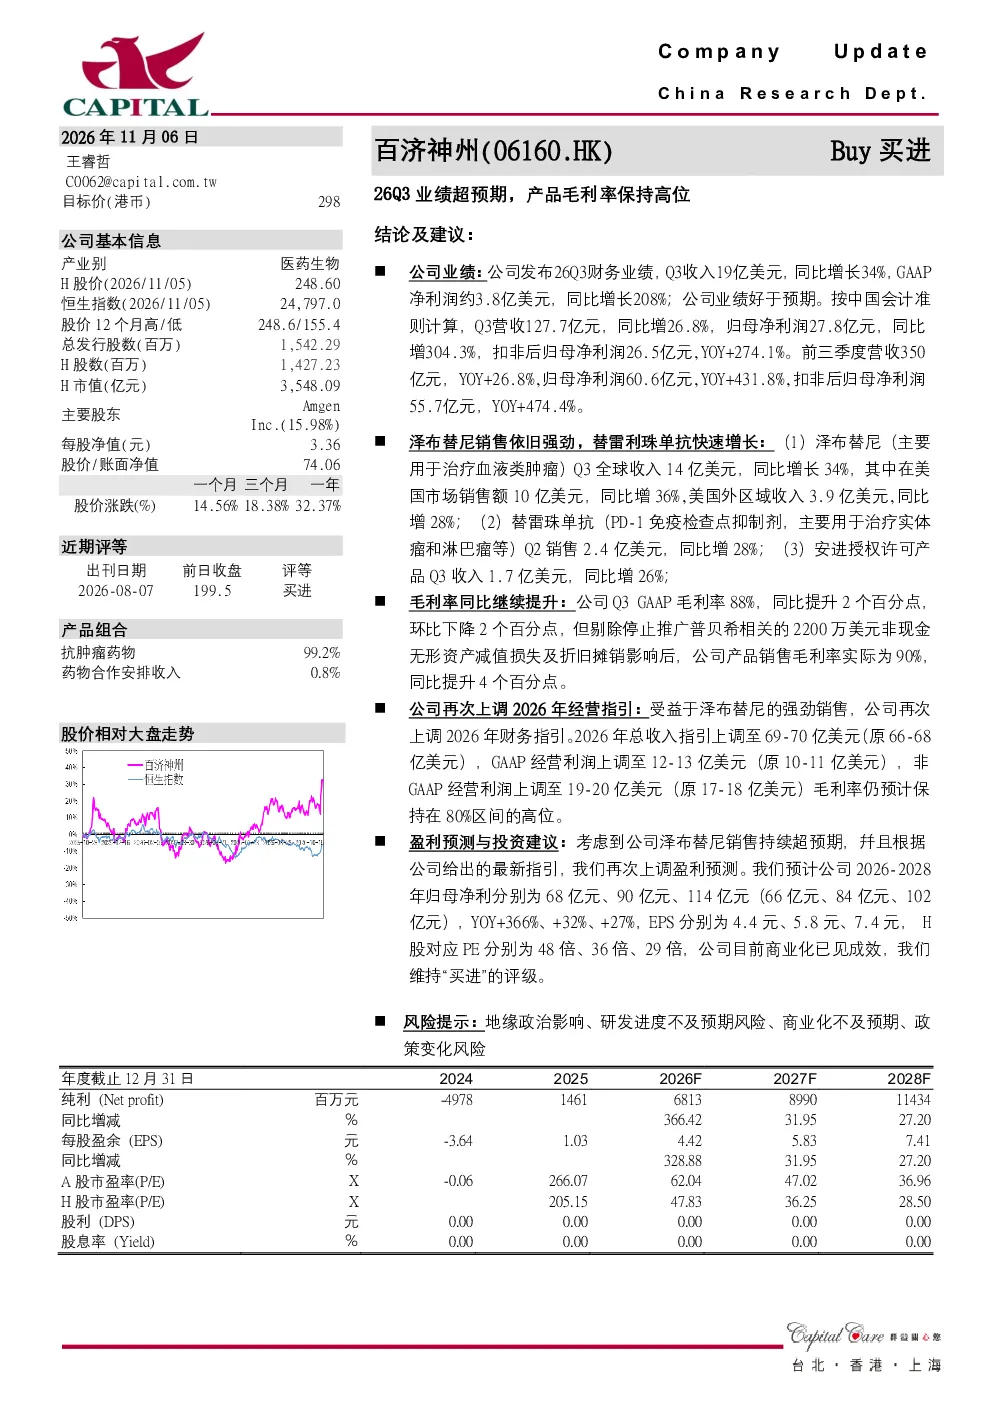
百济神州26Q3业绩超预期,收入同比增长34%至19亿美元,GAAP净利润同比增长208%至约3.8亿美元。按中国会计准则,Q3营收同比增长26.8%至127.7亿元,归母净利润同比增长304.3%至27.8亿元。前三季度营收同比增长26.8%至350亿元,归母净利润同比增长431.8%至60.6亿元。泽布替尼、替雷珠单抗及安进授权许可产品均实现收入增长,其中泽布替尼全球收入同比增长34%至14亿美元,替雷珠单抗销售同比增长28%至2.4亿美元。Q3 GAAP毛利率为88%,实际毛利率为90%,同比提升显著。公司上调2026年指引,总收入预期69-70亿美元,GAAP经营利润12-13亿美元,非GAAP经营利润19-20亿美元,毛利率预计维持在80%区间高位。
百济神州产品毛利率为何保持高位?
百济神州Q3 GAAP毛利率为88%,同比提升2个百分点,剔除非现金无形资产减值影响后实际毛利率为90%,同比提升4个百分点。高位毛利率主要得益于产品竞争力强、规模效应显现及成本控制得当。泽布替尼、替雷珠单抗等核心产品在各自治疗领域保持领先地位,市场份额持续扩大。公司通过优化供应链管理、提升生产效率及精简运营结构,有效控制了成本支出。此外,安进授权许可产品的稳定增长也贡献了部分毛利率提升。公司财务指引显示,未来毛利率预计维持在80%区间高位,持续巩固了其盈利能力。
百济神州所在赛道发展趋势如何?
百济神州所处PD-1抑制剂及血液肿瘤治疗赛道正经历快速发展。全球范围内,PD-1抑制剂市场竞争日趋激烈,但头部企业凭借先发优势和技术壁垒仍保持领先地位。中国生物制药市场对创新药的需求持续增长,政策支持力度加大,为行业提供了良好发展环境。百济神州的核心产品如泽布替尼和替雷珠单抗在国内外市场均表现强劲,商业化进程加速。同时,行业面临集采降价、医保控费等政策挑战,企业需持续提升产品竞争力以应对市场变化。未来几年,PD-1抑制剂市场预计仍将保持高增长,但竞争格局可能进一步演变。
百济神州报告反映的市场现状如何?
百济神州26Q3报告反映了其商业化能力显著提升及产品组合持续优化。公司收入和利润均实现高速增长,核心产品收入增速稳健,显示出强大的市场竞争力。泽布替尼在美国市场表现突出,替雷珠单抗在中国市场渗透率持续提高。公司毛利率保持高位,体现了其成本控制能力和规模效应。财务指引上调表明公司对未来发展充满信心,预计收入和利润将保持增长态势。然而,行业竞争加剧、政策环境变化等因素仍需关注,市场对百济神州能否持续保持增长存在一定不确定性。
百济神州研报提示哪些风险?
百济神州研报提示的主要风险包括地缘政治影响、研发进度不及预期、商业化不及预期及政策变化风险。地缘政治不确定性可能影响供应链稳定和海外市场拓展。研发方面,新药研发存在失败风险,临床试验进度可能受多种因素影响。商业化方面,市场竞争加剧可能导致产品价格压力增大,销售增长可能不及预期。政策方面,医保控费、集采降价等政策变化可能对创新药企的盈利能力产生冲击。公司需密切关注这些风险因素,并采取相应措施以降低潜在损失。