猜你想问
特斯拉26Q3财报核心内容有哪些?
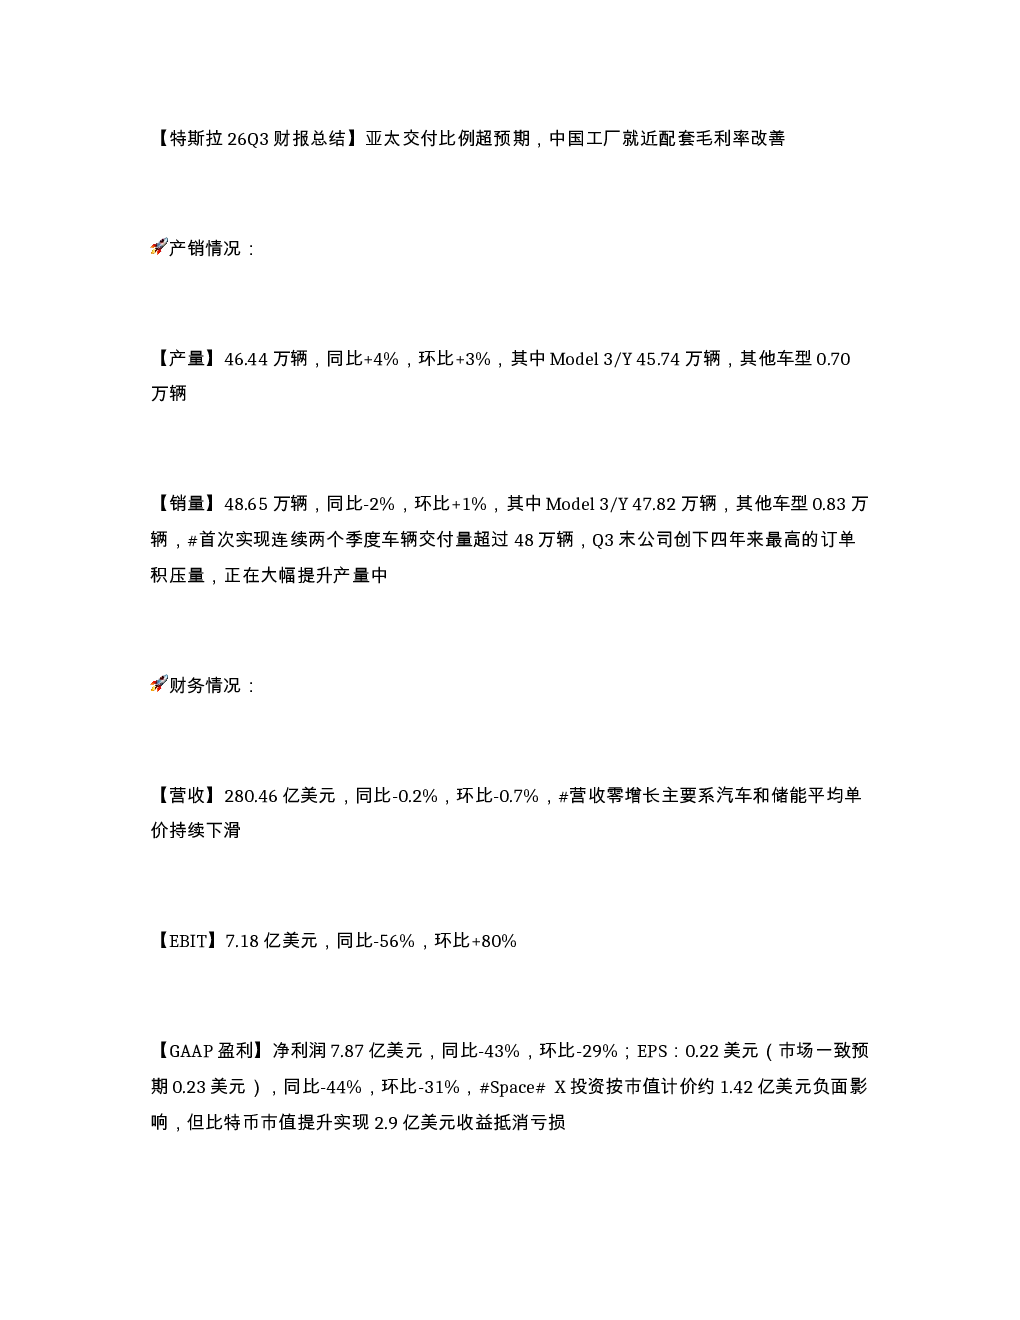
特斯拉26Q3财报显示,公司产量46.44万辆,同比增长4%,环比增长3%,销量48.65万辆,同比增长-2%,环比增长1%。首次连续两个季度交付量超48万辆,Q3末订单积压量创四年来新高。营收280.46亿美元,同比减少0.2%,环比减少0.7%。汽车业务毛利率提升至18.5%,单车毛利0.78万美元,同比增长8%。研发费用27.61亿元,同比增长69%
特斯拉所在赛道的发展趋势如何?
特斯拉所在的电动汽车赛道持续快速发展,亚太地区交付占比提高推动汽车业务毛利率改善。储能业务营收28.81亿美元,毛利率33.1%,同比提高1.7个百分点。但平均单价下滑导致营收零增长。行业竞争加剧,技术迭代加速,企业需持续提升产品竞争力与成本控制能力
这份研报重点分析了哪些方向?
研报重点分析了特斯拉产销情况、财务表现及成本结构。汽车业务方面,亚太交付占比提高及成本优化推动毛利率改善。财务方面,EBIT环比增长80%,non-GAAP净利润环比增长47%,但GAAP净利润同比减少43%。研发投入快速提升,显示公司持续加大技术创新力度
当前特斯拉的市场状况如何判断?
特斯拉市场状况呈现量价分化,交付量持续增长但营收增速放缓,平均单价下滑。汽车业务盈利能力提升,毛利率环比提高1.6个百分点。但单车净利同比减少41%,固定成本环比增加13%。公司积极提升产量应对订单积压,但成本控制仍面临挑战
这份研报存在哪些风险提示?
研报提示特斯拉面临多方面风险,包括平均单价持续下滑可能影响营收增长,研发费用快速提升对短期利润造成压力,竞争加剧可能导致市场份额变化。此外,能源业务单Wh价格下滑,虽毛利率提升但营收同比减少16%,需关注其长期发展可持续性
你可能感兴趣
汽车行业周报:特斯拉公布23Q3财报,汽车业务毛利率继续承压,Cybertruck交付在即
交运设备华鑫证券2023-10-22
公司信息更新报告:Q1业绩超预期,毛利率大幅改善,新工厂顺利投产
纺织服装开源证券2024-04-25
财报点评:LED升级改善毛利率,静待下游配套放量
交通运输东兴证券2019-03-28
业绩超预期,线上控折扣叠加自产比例提升带来毛利率显著改善
华西证券2025-10-27
超预期 特斯拉26Q3业绩会机器人相关速递20261022 浙商新兴产业吴婷婷钟凯锋团队
未知机构2026-10-22
电气设备与新能源行业点评:特斯拉19Q3财报点评,业绩远超预期,上海工厂投产在即,国内供应链受益
电气设备东吴证券2019-10-27
超预期 特斯拉26Q3电话会机器人part速记 机器人ETF鹏华 159278
未知机构2026-10-22
电动车25年及26Q1财报总结:动储需求超我们预期,板块盈利持续改善
电气设备东吴证券2026-05-09
动储需求超我们预期,板块盈利持续改善--电动车25年及26Q1财报总结
电气设备东吴证券2026-05-09
可选消费23Q3财报总结:外销超预期修复,内需改善在即
德邦证券2023-11-06