猜你想问
Coherent最新财报有哪些亮点?
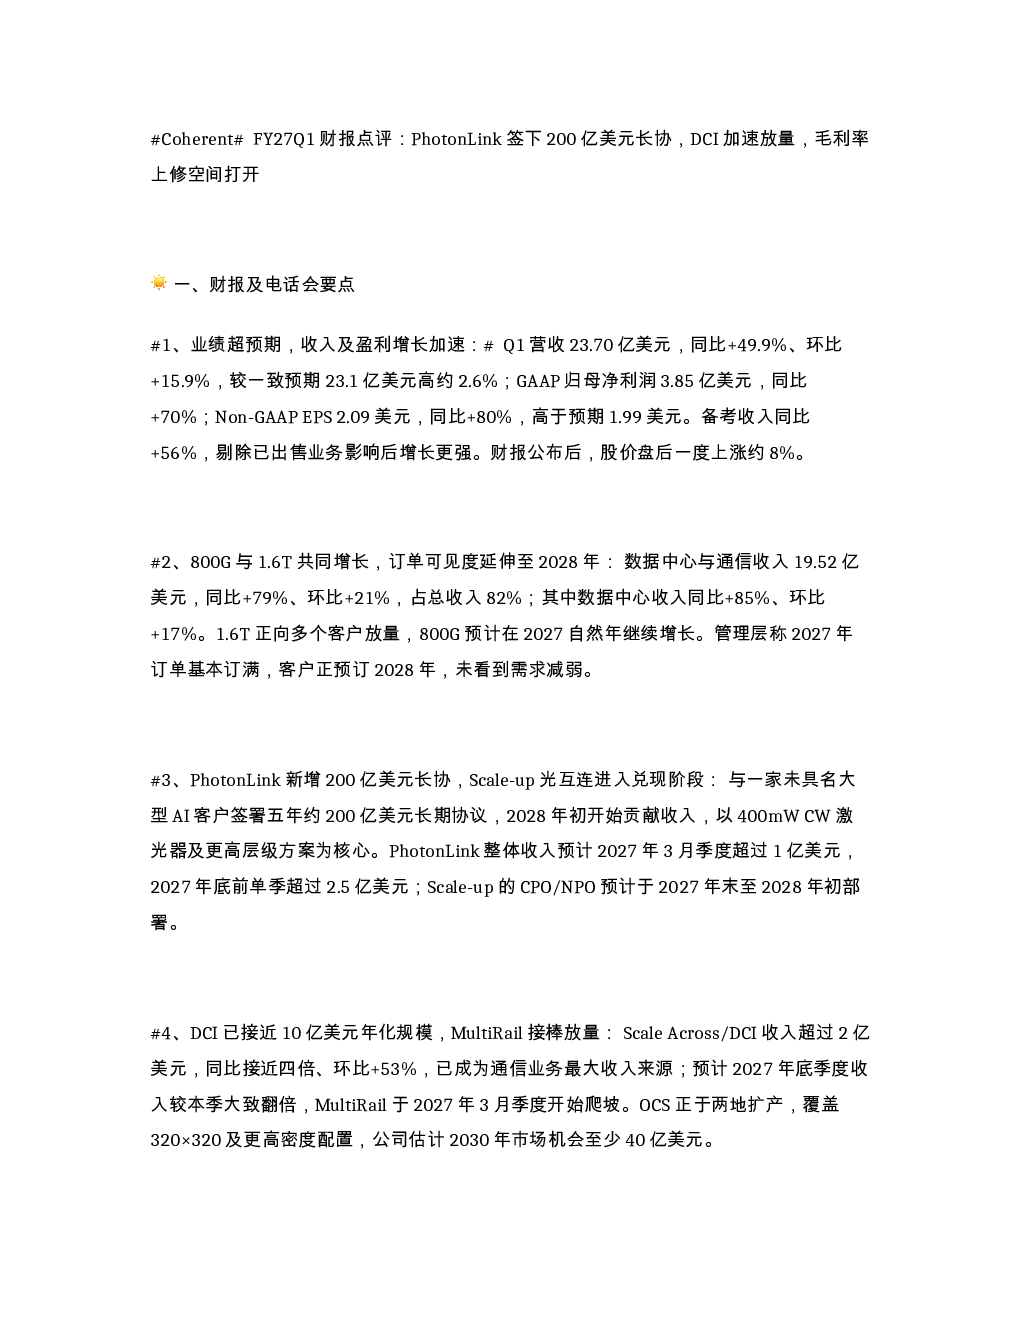
Coherent FY27Q1财报显示业绩超预期,营收23.70亿美元同比增长49.9%,环比增长15.9%。GAAP归母净利润3.85亿美元同比增长70%,Non-GAAP EPS 2.09美元同比增长80%。数据中心与通信收入19.52亿美元同比增长79%,环比增长21%。公司还与未具名大型AI客户签署了五年约200亿美元的长期协议,以400mW CW激光器及更高层级方案为核心。这些数据均高于市场预期,推动股价盘后上涨约8%
光互连赛道未来发展趋势如何?
光互连市场正迎来增量发展,Coherent通过PhotonLink、DCI和Scale Across等业务推动客户关系向系统级长期合作延伸。1.6T和800G技术持续放量,客户订单可见度延伸至2028年。公司完整光学平台战略有助于在器件、模块及系统层级获取更多价值,独立供应商定位覆盖不同客户需求。预计未来几年光互连市场将保持高速增长,尤其在数据中心和通信领域需求旺盛
本报告重点分析了哪些方面?
本报告重点分析了Coherent的业绩增长点、业务结构变化及未来发展方向。报告详细解读了公司数据中心与通信收入占比提升、PhotonLink新协议带来的长期收入保障、DCI业务放量成为通信业务最大收入来源以及磷化铟扩产对毛利率提升的潜在影响。同时,报告也关注了公司扩产带来的资本开支增加和现金流压力,以及订单质量和交付节奏的风险
当前光通信市场现状如何?
当前光通信市场呈现高速增长态势,尤其在数据中心和通信领域需求旺盛。Coherent凭借其技术领先地位和完整光学平台战略,在光互连市场占据有利位置。公司1.6T和800G产品持续放量,客户订单可见度高,长期协议保障收入稳定。但市场竞争激烈,技术迭代快,公司需持续投入研发保持领先优势
本报告提示哪些风险?
本报告提示的主要风险包括:资本开支大幅增加对现金流造成压力,Q1资本开支占收入约33%,经营现金流为-0.93亿美元,自由现金流约-8.68亿美元。虽然多数长协包含客户预付款或NRE,但大额协议仍面临建设、融资及交付节奏风险。此外,自产磷化铟扩产虽有助于提升毛利率,但降本效益尚未完全体现,需关注产能利用率及成本控制情况