猜你想问
丸美生物2026年三季报主要财务数据表现如何?
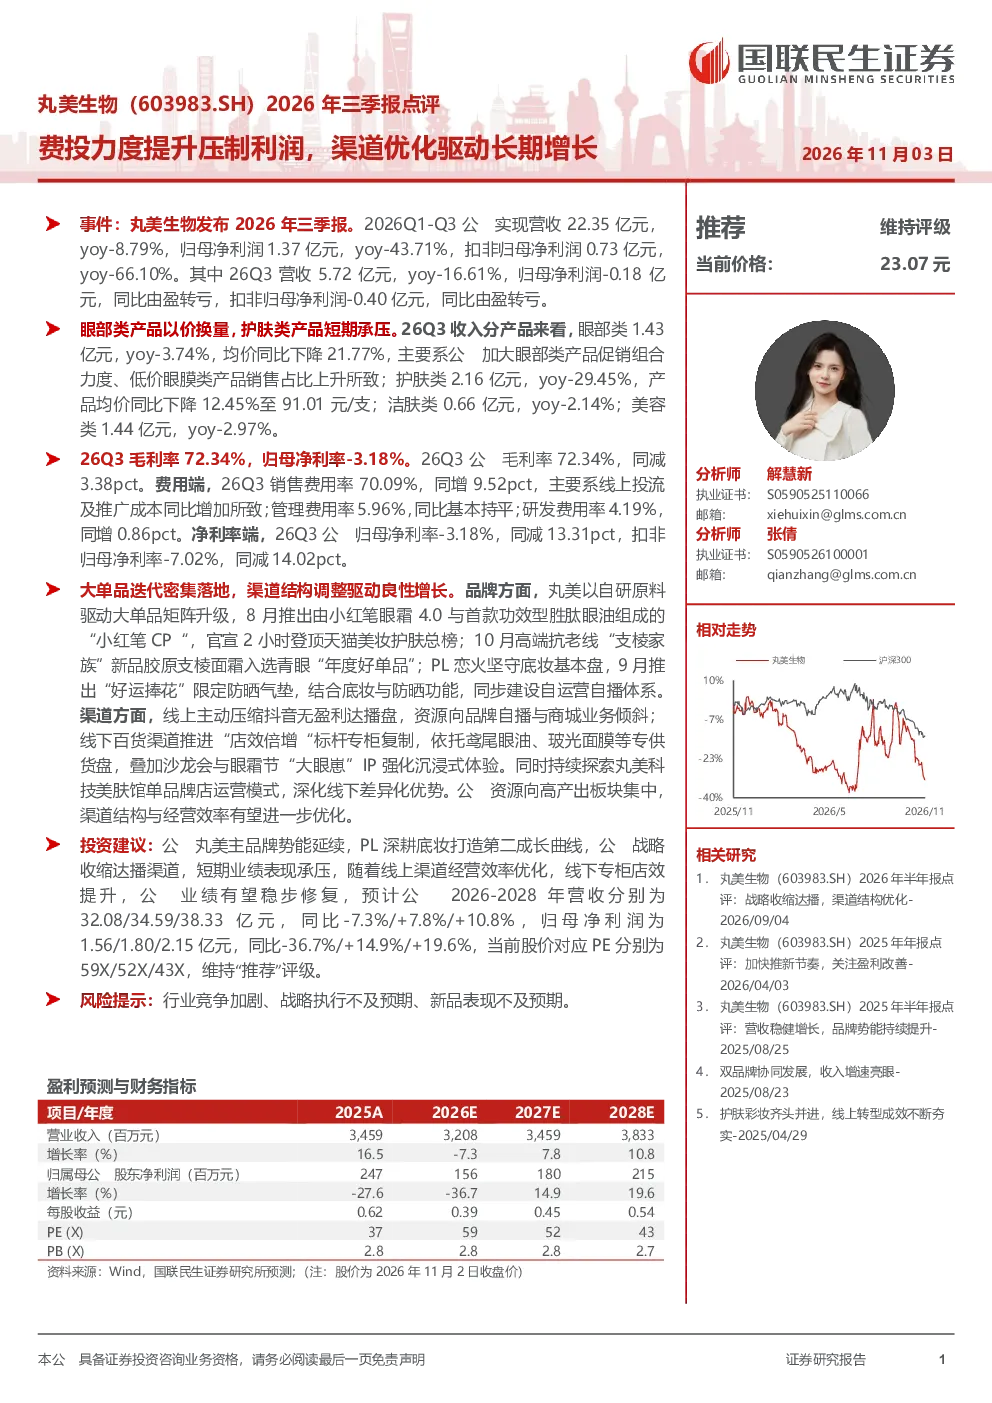
丸美生物2026年三季报显示,公司营收和净利润均出现下滑。2026Q1-Q3营收22.35亿元,同比-8.79%;归母净利润1.37亿元,同比-43.71%。其中,2026Q3营收5.72亿元,同比-16.61%;归母净利润-0.18亿元,同比由盈转亏。产品方面,眼部类产品收入1.43亿元,同比-3.74%,均价下降21.77%;护肤类产品收入2.16亿元,同比-29.45%,均价下降12.45%。毛利率72.34%,同比下降3.38pct;销售费用率70.09%,同比增加9.52pct;归母净利率-3.18%,同比下降13.31pct。这些数据反映出公司短期业绩承压,但长期发展仍具潜力。
丸美生物在渠道优化方面有哪些具体举措?
丸美生物通过渠道结构调整和产品迭代推动长期增长。线上方面,公司压缩抖音无盈利达播,将资源向品牌自播和商城倾斜,以提升盈利能力。线下方面,公司推进“店效倍增”标杆专柜,强化沉浸式体验,并探索丸美科技美肤馆单品牌店模式,以增强用户粘性和品牌影响力。这些举措旨在优化渠道结构,提升运营效率,为长期发展奠定基础。
护肤品行业未来发展趋势如何?
护肤品行业未来发展趋势呈现多元化、个性化、科技化等特征。随着消费者需求的不断升级,品牌需要更加注重产品创新和用户体验。同时,线上渠道的快速发展为品牌提供了新的增长机会,但同时也加剧了行业竞争。品牌需要通过渠道优化和产品迭代来提升竞争力,以适应市场变化。丸美生物在渠道优化和产品创新方面的举措,正是为了应对这些挑战。
丸美生物当前的市场表现如何?
丸美生物当前市场表现面临短期挑战,但长期发展仍具潜力。公司营收和净利润出现下滑,主要受眼部类产品以价换量和护肤类产品短期承压影响。然而,公司通过渠道优化和产品迭代推动长期增长,推出“小红笔CP”和“支棱家族”等新品,巩固大单品矩阵。同时,公司线上压缩抖音无盈利达播,线下推进“店效倍增”标杆专柜,以提升盈利能力和品牌影响力。这些举措表明公司正在积极应对市场变化,寻求长期发展。
丸美生物研报中提示的主要风险有哪些?
丸美生物研报中提示的主要风险包括行业竞争加剧、战略执行不及预期、新品表现不及预期等。行业竞争加剧可能导致产品价格下降和市场份额减少,战略执行不及预期可能影响公司业绩增长,新品表现不及预期可能影响公司品牌形象和未来发展。这些风险需要公司密切关注并采取有效措施加以应对,以确保长期稳定发展。