猜你想问
药康生物2026年三季报核心内容是什么?
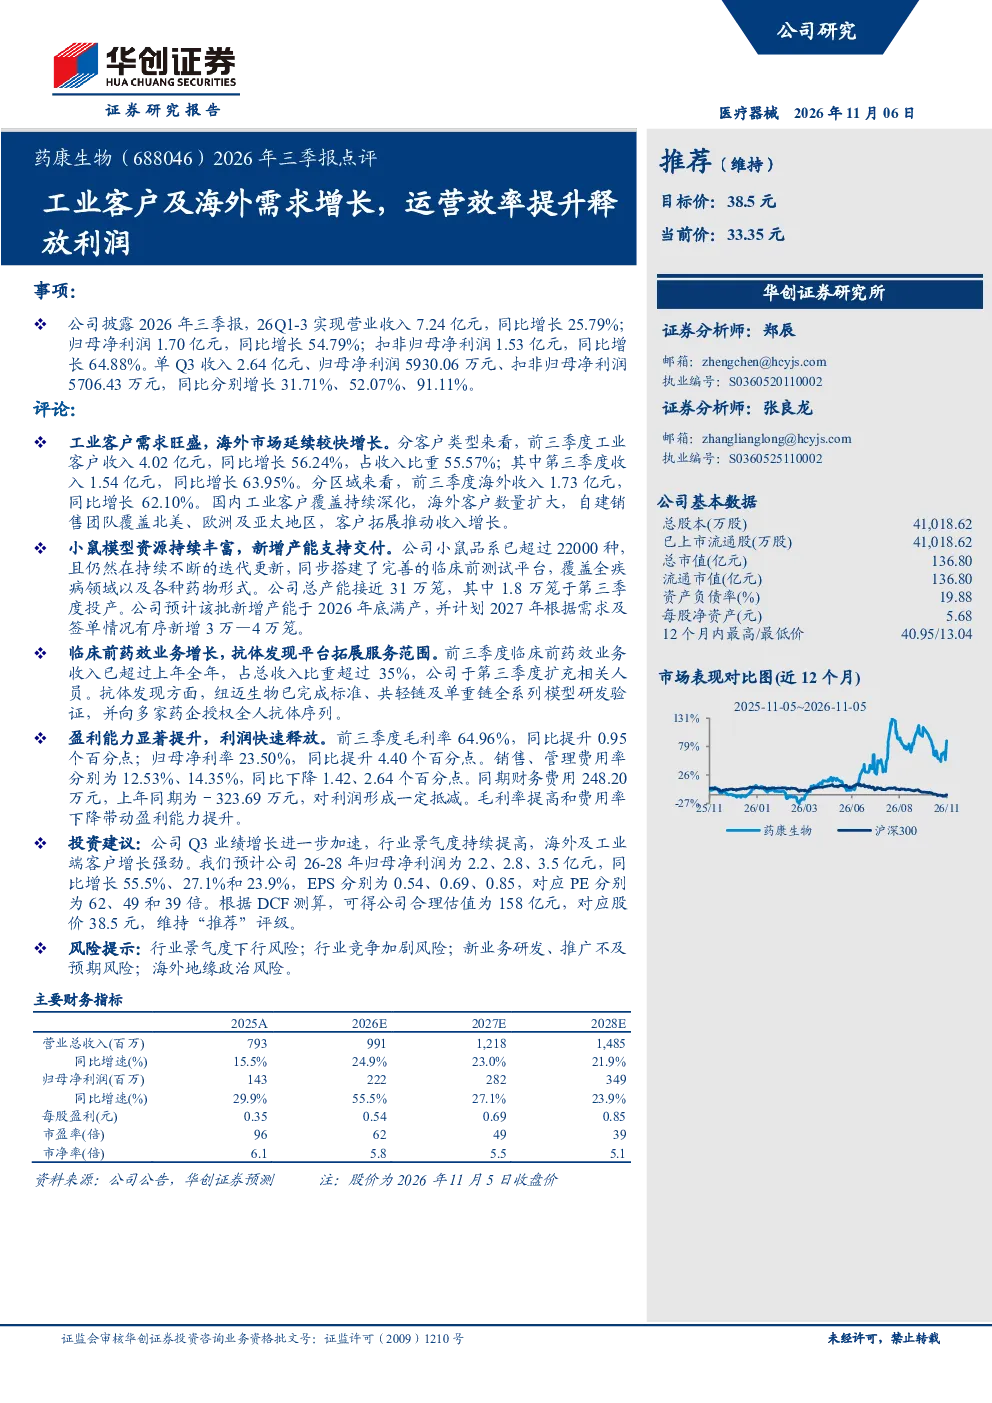
华创证券研究所对药康生物2026年三季报进行点评,指出公司工业客户及海外需求增长显著,运营效率提升带动利润释放。具体表现为营收与利润增长显著,工业客户收入同比增长56.24%,海外收入同比增长62.10%,小鼠品系超22000种,新增产能1.8万笼于Q3投产,临床前药效业务收入占总收入比重超35%,毛利率和净利率均有所提升。
药康生物所在赛道的发展趋势如何?
药康生物所在的小鼠模型研发赛道,随着新药研发对精准动物模型需求的增加,市场对多样化、高质量小鼠品系的需求持续提升。公司通过自建销售团队覆盖北美、欧洲及亚太地区,积极拓展海外市场,反映该赛道全球化发展趋势明显,头部企业有望凭借技术积累和渠道优势获得更大市场份额。
药康生物三季报重点分析了哪些方向?
药康生物三季报重点分析了公司营收与利润增长、客户结构优化、产能与资源扩张以及盈利能力提升四个方向。其中营收利润增长主要得益于工业客户和海外市场扩张,客户结构优化体现为工业客户收入占比提升至55.57%,海外收入占比达19.02%,产能扩张方面新增产能1.8万笼于Q3投产,盈利能力提升则表现为毛利率和净利率分别达到64.96%和23.50%。
当前药康生物的市场现状如何?
药康生物当前市场现状表现为业绩高速增长,2026年前三季度实现营业收入7.24亿元,同比增长25.79%;归母净利润1.70亿元,同比增长54.79%。公司通过提升运营效率释放利润,毛利率和净利率分别提升0.95和4.40个百分点,显示较强的成本控制能力。同时公司在全球市场布局逐步完善,自建销售团队覆盖北美、欧洲及亚太地区,国际化进程加速。
药康生物研报提示了哪些风险?
药康生物研报提示了行业景气度下行、竞争加剧、新业务研发不及预期及海外地缘政治风险四类主要风险。行业景气度下行可能影响客户订单,竞争加剧会压缩利润空间,新业务研发不及预期可能导致增长不及预期,海外地缘政治风险则可能影响国际业务拓展。需持续关注这些风险因素对公司未来业绩的潜在影响。