猜你想问
这份报告主要分析了什么内容?
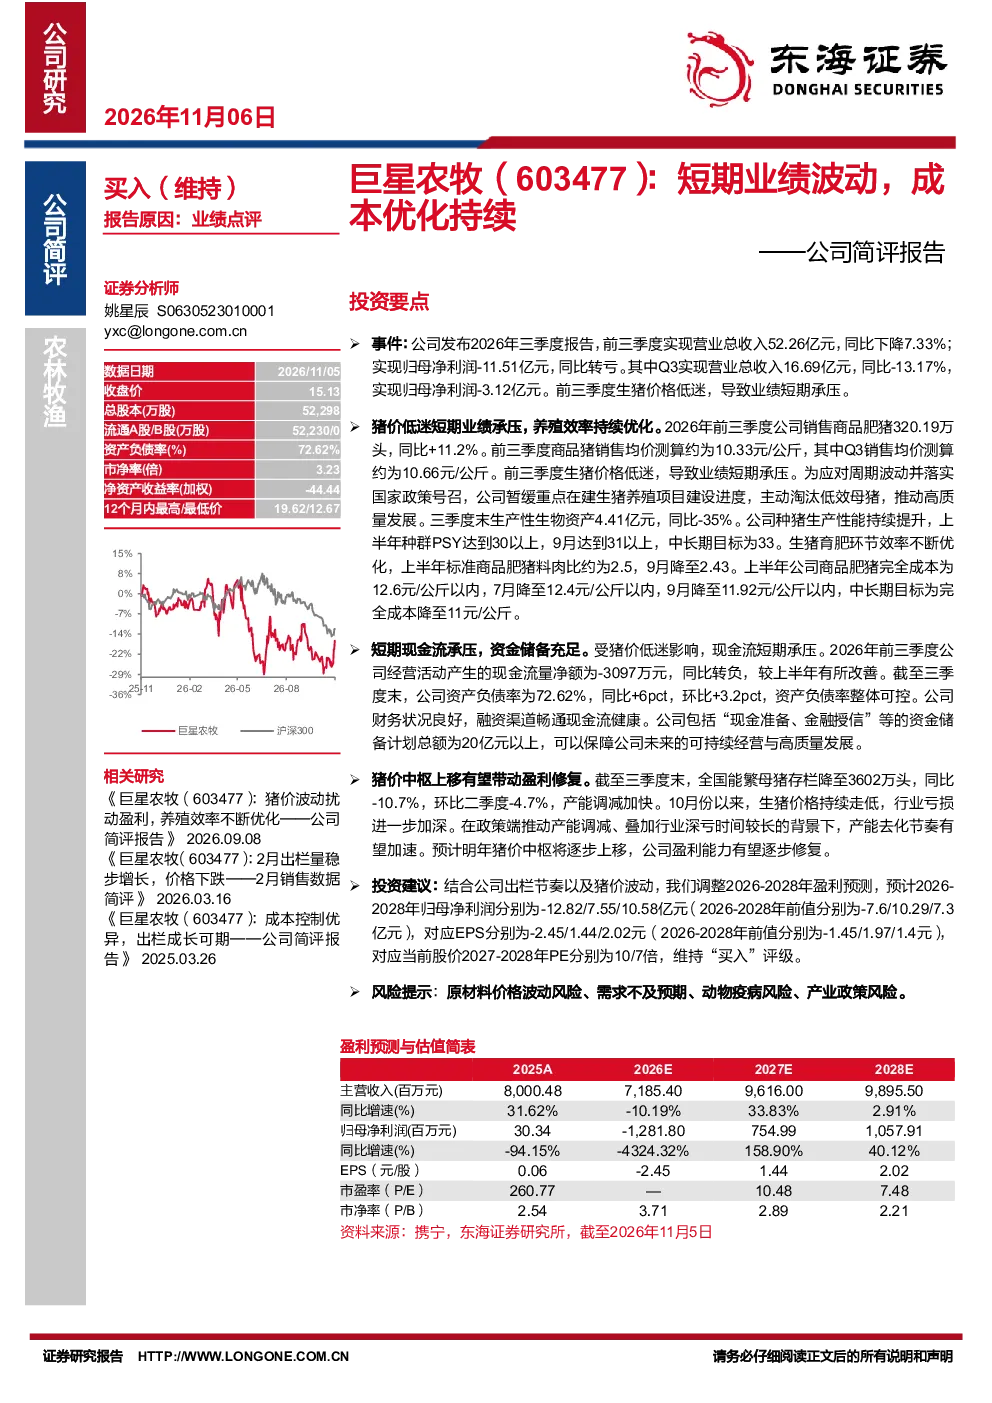
这份报告主要分析了巨星农牧2026年前三季度的业绩表现,指出公司营业总收入和归母净利润同比下降,Q3业绩受猪价低迷短期承压。同时报告关注了公司在养殖效率、成本控制方面的措施,如暂缓项目建设、淘汰低效母猪,以及中长期目标如PSY和肥猪料肉比等关键指标。此外,报告还评估了公司的现金流和财务状况,以及行业趋势和盈利修复预期,并给出了投资建议和风险提示。
当前纺织服装行业的发展趋势如何?
报告指出,全国能繁母猪存栏量三季度有所下降,产能调减加快,预计明年猪价中枢上移,行业盈利能力逐步修复。但具体到纺织服装行业,报告未提供详细数据,建议关注行业整体供需变化、原材料价格波动等因素对行业的影响。
报告重点分析了巨星农牧的哪些方面?
报告重点分析了巨星农牧的业绩表现、养殖效率与成本控制、现金流与财务状况、行业趋势与盈利修复预期,以及投资建议与风险提示。其中,业绩表现部分详细披露了公司收入和利润的同比变化情况;养殖效率与成本控制部分则关注了公司推动高质量发展、降低成本的举措;现金流与财务状况部分分析了公司短期承压但整体可控的情况;行业趋势与盈利修复预期部分则展望了未来猪价走势;最后,投资建议与风险提示部分给出了具体的评级和潜在风险点。
目前市场对巨星农牧的判断是什么?
市场对巨星农牧的判断主要基于公司发布的2026年前三季度报告。报告显示公司短期业绩受猪价低迷承压,但通过成本优化和效率提升,中长期发展目标明确。市场关注公司能否实现PSY和肥猪料肉比等关键指标的提升,以及猪价中枢上移对公司盈利能力的改善。整体来看,市场对公司的未来表现持谨慎乐观态度。
研报中提到了哪些风险提示?
研报中提到了原材料价格波动、需求不及预期、动物疫病、产业政策风险等潜在风险。原材料价格波动可能影响公司成本控制,需求不及预期则可能影响公司销售业绩,动物疫病则是养殖业普遍面临的风险,产业政策变化也可能对公司经营产生影响。这些风险因素需要投资者密切关注。
你可能感兴趣
公司简评报告:二季度扭亏为盈,养殖成本持续优化
农林牧渔东海证券2024-08-29
公司简评报告:净利润大幅增长,费用成本持续优化
交运设备东海证券2026-05-11
公司简评报告:行业导致业绩短期波动,新技术逐步落地
电子设备东海证券2024-11-12
公司简评报告:胶膜产销持续放量,行业波动下龙头业绩稳定
东海证券2023-11-14
公司简评报告:3月猪鸡销量稳健增长,成本继续优化
农林牧渔东海证券2024-04-24
公司简评报告:猪价波动扰动盈利,养殖效率不断优化
纺织服装东海证券2026-09-08
公司简评报告业绩短期承压,创新成果持续兑现
东海证券2025-09-04
公司简评报告:剥离美国TMD拖累短期业绩,乘用车座椅订单持续积累
交通运输东海证券2024-11-01
公司简评报告:技术优势持续,非经常损益短期影响业绩
建筑建材东海证券2024-09-03
公司信息更新报告:2024Q3业绩短期承压,产品结构持续优化
基础化工开源证券2024-10-30