猜你想问
这份研报的核心内容是什么?
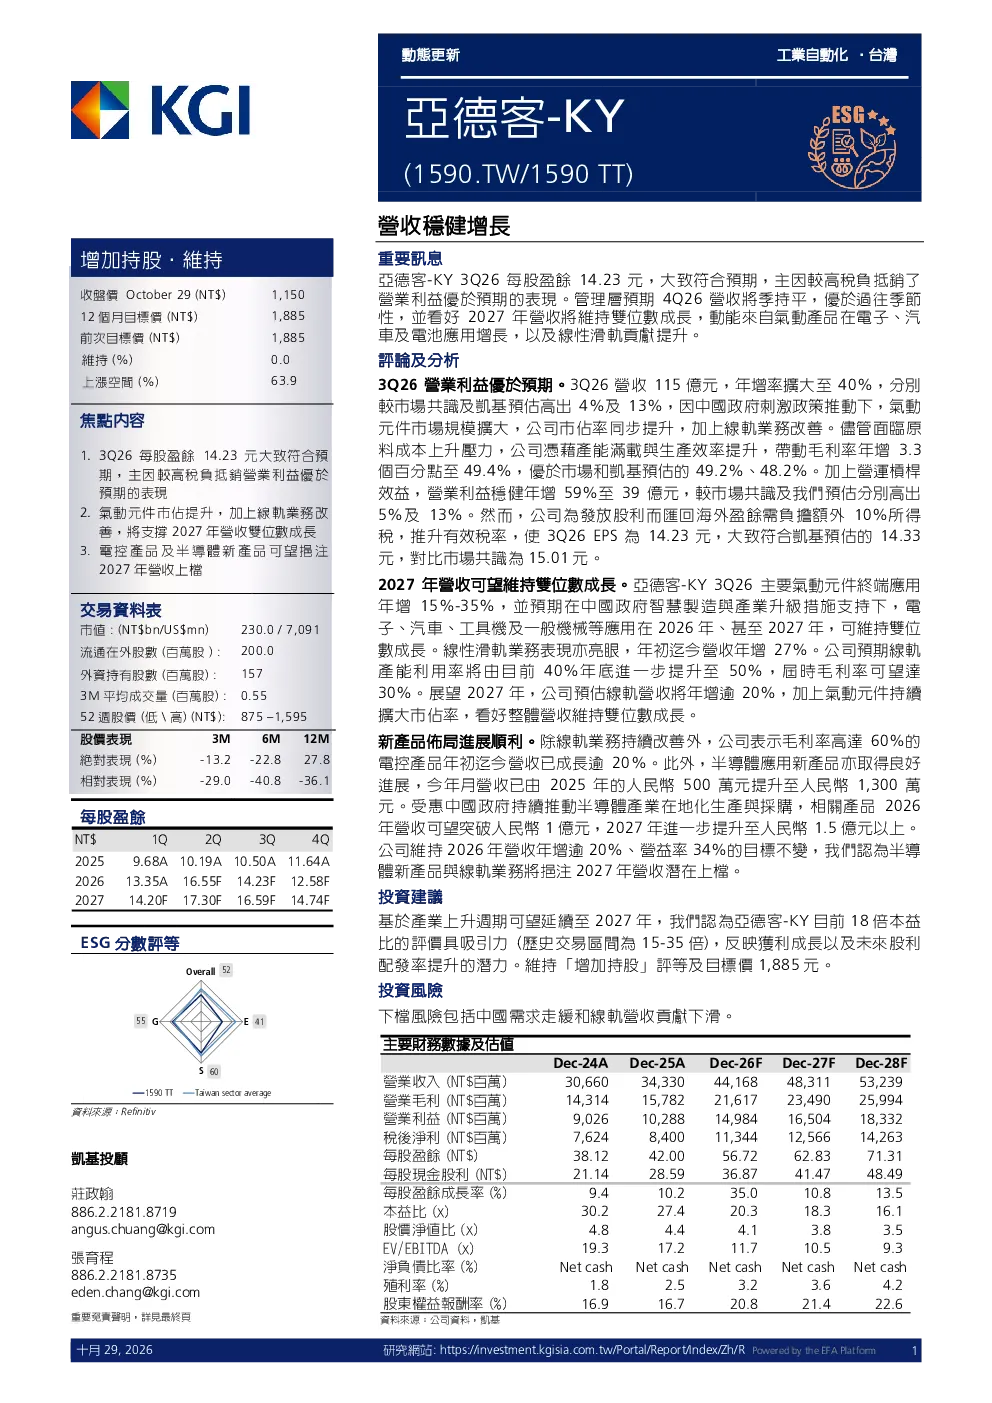
本报告核心内容聚焦于1590亚德客-KY的营收稳健增长,具体分析其3Q26营收表现达115亿元,同比增长40%,超出市场预期。毛利率提升至49.4%,营业利益年增59%至39亿元,显示公司盈利能力增强。报告还指出每股盈余14.23元符合预期,主要受税负影响。展望2027年,公司预计营收将维持双位数增长,主要驱动力来自气动产品在电子、汽车及电池应用领域的扩张,以及线性滑轨业务的贡献提升。
气动元件行业发展趋势如何?
气动元件行业呈现积极发展趋势,主要终端应用如电子、汽车、工具机等领域预计将保持双位数增长。报告显示,气动元件市场需求受中国政府刺激政策推动持续扩大,同时公司市占率提升也为其增长提供支撑。行业未来增长点集中于技术创新与应用拓展,特别是电子、汽车和电池等新兴领域的需求增加,将带动行业整体发展。
报告重点分析了哪些方向?
报告重点分析了1590亚德客-KY的营收与盈利能力提升,特别是3Q26业绩超预期表现。此外,报告关注公司气动元件市占率提升及线性滑轨业务改善对未来的支撑作用。同时,电控产品及半导体新产品的增长潜力也受到分析,这些产品线预计将贡献于2027年营收的上档。报告还评估了公司市场地位,作为国内第二大气动元件厂商,其市场占有率达约29%。
当前市场对气动元件行业有何判断?
当前市场对气动元件行业持积极判断,主要基于行业需求的持续增长和公司竞争力的提升。报告指出,受益于政策支持和市场需求扩大,气动元件行业预计将保持稳定增长。公司作为行业领先者,其市占率提升和多元化产品布局进一步增强了市场地位。同时,行业竞争格局稳定,头部企业优势明显,为行业持续发展奠定基础。
研报提示了哪些投资风险?
研报提示的主要投资风险包括中国市场需求走缓可能影响气动元件行业增长,进而影响公司业绩。此外,线性滑轨业务的营收贡献若未能持续提升,也可能对公司整体表现造成压力。虽然公司目前估值18倍PE具吸引力,但需关注宏观经济波动和行业竞争加剧带来的不确定性。投资者应密切关注行业政策变化和市场需求动态,以评估潜在风险。