猜你想问
这份研报主要分析了什么内容?
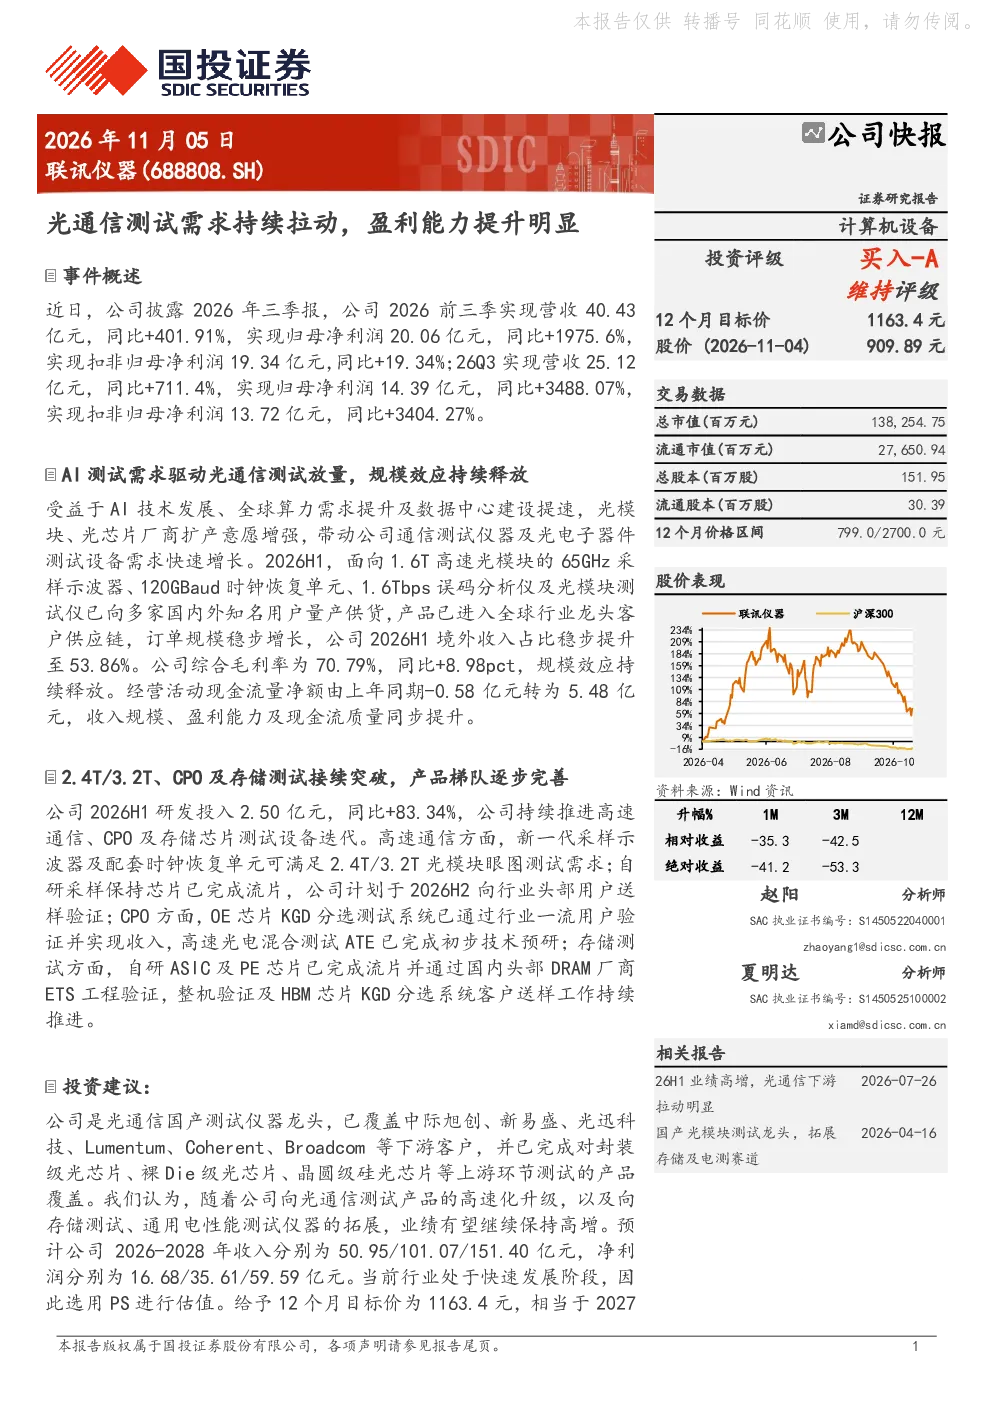
这份研报主要分析了联讯仪器2026年前三季度业绩大幅增长的情况,营收和净利润同比分别增长401.91%和1975.6%。报告指出AI测试需求驱动光通信测试业务放量,公司面向1.6T高速光模块的核心产品已量产供货并进入全球龙头客户供应链,境外收入占比提升至53.86%,综合毛利率同比提升8.98个百分点至70.79%。此外,公司持续推进高速通信、CPO及存储芯片测试设备迭代,新一代采样示波器及配套时钟恢复单元可满足2.4T/3.2T光模块眼图测试需求,OE芯片KGD分选测试系统已实现收入,自研ASIC及PE芯片已完成流片并通过国内头部DRAM厂商ETS工程验证。预计公司2026-2028年收入分别为50.95/101.07/151.40亿元,净利润分别为16.68/35.61/59.59亿元。
光通信测试行业未来发展趋势如何?
光通信测试行业未来发展趋势向好,随着AI、大数据等技术的快速发展,对高速光模块的需求持续增长,推动光通信测试设备需求放量。公司面向1.6T高速光模块的核心产品已量产供货并进入全球龙头客户供应链,境外收入占比提升至53.86%,显示行业全球化趋势明显。同时,公司持续推进高速通信、CPO及存储芯片测试设备迭代,新一代采样示波器及配套时钟恢复单元可满足2.4T/3.2T光模块眼图测试需求,OE芯片KGD分选测试系统已实现收入,自研ASIC及PE芯片已完成流片并通过国内头部DRAM厂商ETS工程验证,显示行业技术持续升级。未来,随着光模块速率不断提升,对高速测试设备的需求将持续增长。
研报重点分析了联讯仪器的哪些方面?
研报重点分析了联讯仪器在光通信测试领域的业务表现和技术实力。报告指出AI测试需求驱动公司光通信测试业务放量,公司面向1.6T高速光模块的核心产品已量产供货并进入全球龙头客户供应链,境外收入占比提升至53.86%,综合毛利率同比提升8.98个百分点至70.79%。此外,公司持续推进高速通信、CPO及存储芯片测试设备迭代,新一代采样示波器及配套时钟恢复单元可满足2.4T/3.2T光模块眼图测试需求,OE芯片KGD分选测试系统已实现收入,自研ASIC及PE芯片已完成流片并通过国内头部DRAM厂商ETS工程验证。这些亮点显示公司在光通信测试领域的领先地位和技术实力。
当前光通信测试市场现状如何?
当前光通信测试市场呈现高速增长态势,AI测试需求驱动光通信测试业务放量。公司面向1.6T高速光模块的核心产品已量产供货并进入全球龙头客户供应链,境外收入占比提升至53.86%,显示市场全球化趋势明显。同时,随着光模块速率不断提升,对高速测试设备的需求持续增长,推动行业技术持续升级。公司持续推进高速通信、CPO及存储芯片测试设备迭代,新一代采样示波器及配套时钟恢复单元可满足2.4T/3.2T光模块眼图测试需求,OE芯片KGD分选测试系统已实现收入,自研ASIC及PE芯片已完成流片并通过国内头部DRAM厂商ETS工程验证,显示行业竞争激烈,技术迭代加速。
研报提示了哪些风险?
研报提示了以下风险:首先,下游需求不及预期可能导致公司业务增长放缓;其次,行业竞争加剧可能影响公司市场份额和盈利能力;再次,商业化进度不及预期可能影响公司收入和利润增长;最后,技术路线调整可能导致公司现有产品线面临淘汰风险。这些风险需关注,但报告未提及具体公司或行业风险事件。