猜你想问
这份研报主要分析了什么内容?
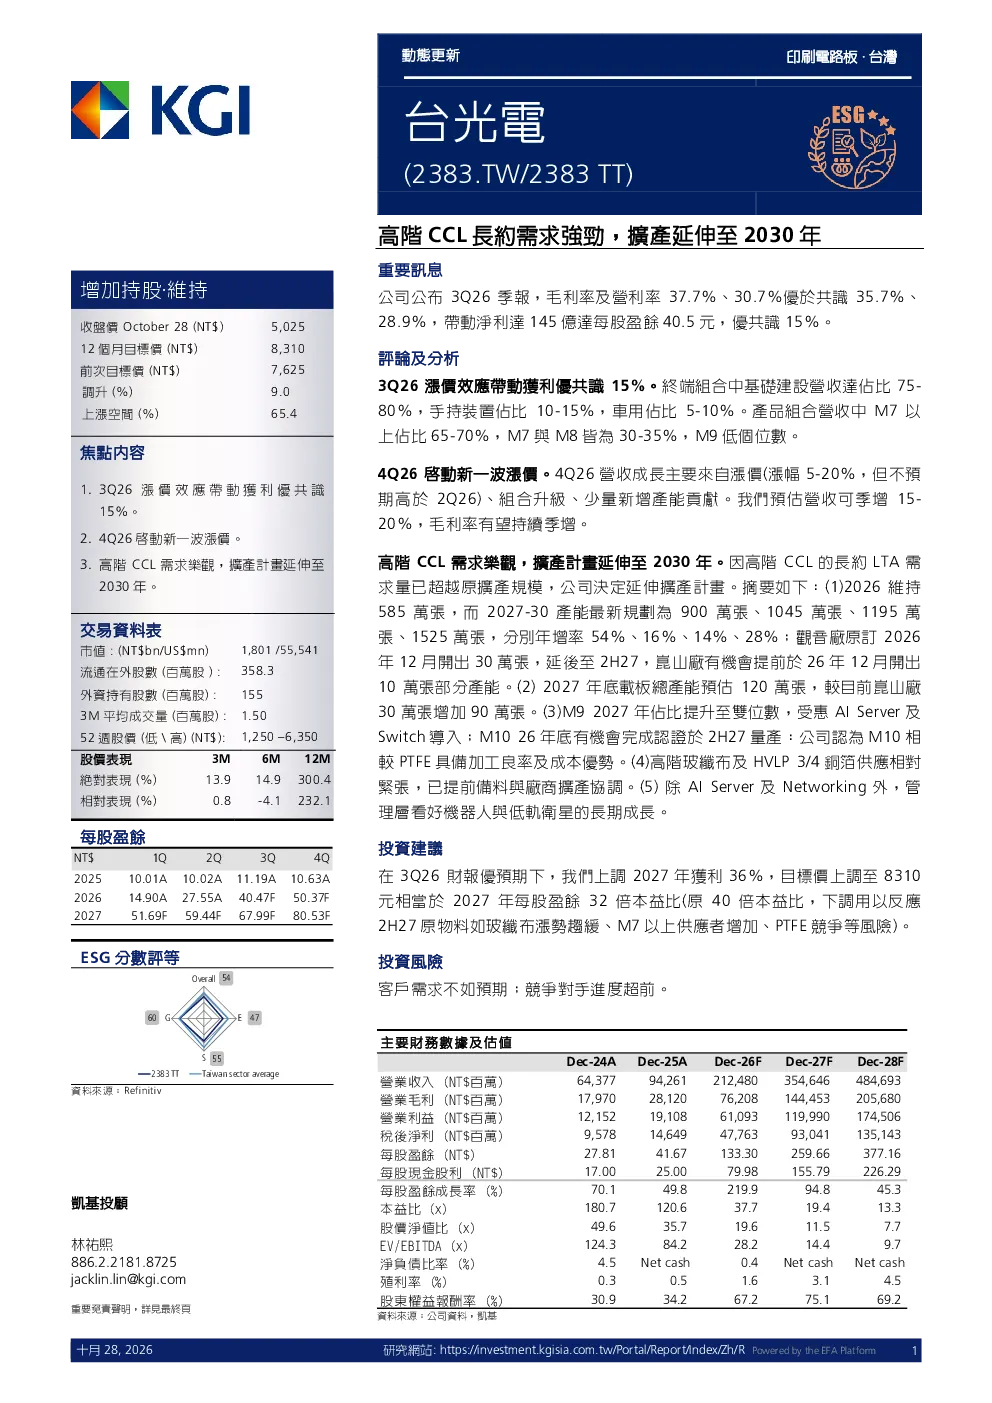
这份研报主要分析了台灣印刷電路板市場,特别是台光電的產業狀況。報告指出台光電3Q26季報表現優於市場預期,毛利率達37.7%、營利率30.7%,帶動淨利達145億,每股盈餘40.5元。公司產品組合中,高階CCL(M7以上)佔比65-70%,基礎建設營收占比75-80%。此外,報告還預測了4Q26的營收增長及高階CCL的擴產計畫,並對AI Server、Switch等產品升級進行了分析。
印刷電路板市場的發展趨勢如何?
印刷電路板市場發展趨勢顯示出持續增長的動力。台光電的高階CCL擴產計畫顯示,2027-2030年產能將逐年提升,年增率達到14%-28%。M9產品佔比預計提升至雙位數,受AI Server及Switch需求驅動。M10產品預計2026年底完成認證並量產,優於PTFE成本與良率。供應鏈方面,高階玻纖布及HVLP銅箔供應緊張,但公司已提前備料並協調廠商擴產。此外,報告看好機器人與低軌衛星等新興應用的長期成長潛力。
研報重點分析了台光電的哪些方面?
研報重點分析了台光電的產業表現及未來發展計畫。核心內容包括台光電3Q26的財務表現優於預期,高階CCL產品佔比高達65-70%。4Q26預測營收季增15-20%,主要來自漲價、組合升級及新增產能。高階CCL擴產計畫延伸至2030年,規劃產能從2026年的585萬張增長至2030年的1525萬張。產品升級方面,M9佔比預計提升至雙位數,M10預計2026年底完成認證。供應鏈管理及新興應用領域的發展也進行了詳細分析。
目前印刷電路板市場的狀況如何?
目前印刷電路板市場處於持續增長的狀態,特別是高階CCL產品需求旺盛。台光電的長約LTA需求超過原擴產規模,導致公司決定延伸至2030年擴產。市場上高階玻纖布及HVLP銅箔供應緊張,但供應鏈已採取預防措施。產業整體表現優勢明顯,台光電3Q26的毛利率達37.7%、營利率30.7%,淨利達145億,每股盈餘40.5元。市場預期4Q26營收將季增15-20%,主要來自漲價及產品組合升級。
研報提示了哪些相關風險?
研報提示了幾個相關風險。首先是客戶需求可能不如預期,這會影響產業整體的增長速度。其次是競爭對手的進度超前可能對台光電的市場份額產生壓力。供應鏈方面,高階玻纖布及HVLP銅箔的供應緊張雖然已經得到部分解決,但仍存在潛在風險。此外,原物料的漲勢趨緩及供應增加等風險也會影響公司的盈利能力。投資者在評估該產業時應考慮這些風險因素。