猜你想问
摊余债基三季度支持力度如何?
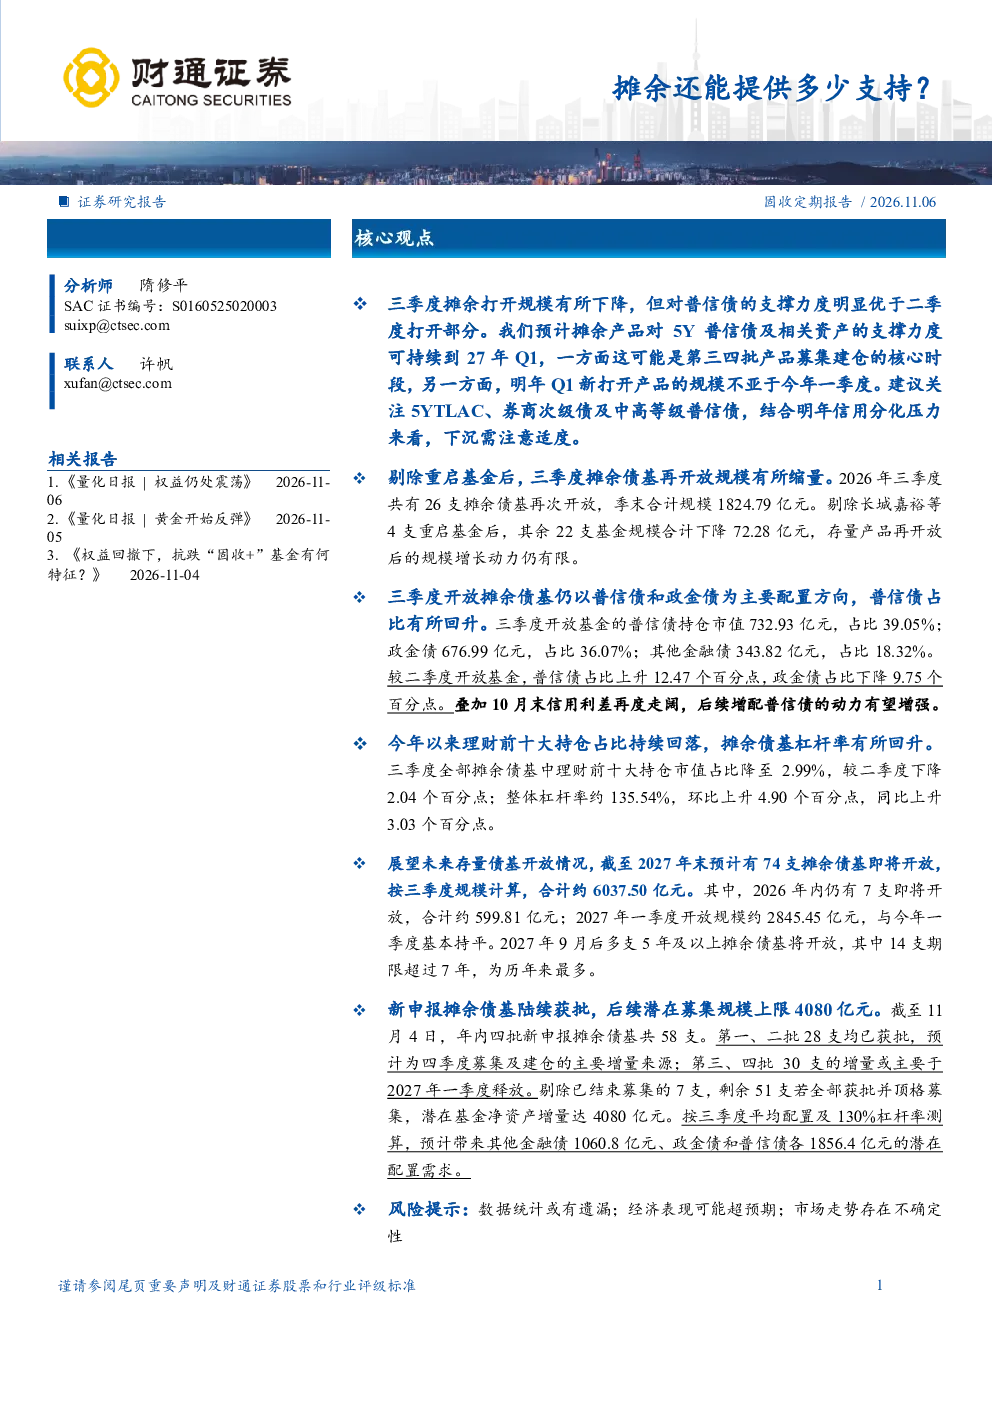
三季度摊余债基开放规模下降72.28亿元至1508.16亿元,但对普信债的支撑力度优于二季度,预计可持续至2027年Q1。普信债配置占比上升至39.05%,政金债占比下降至36.07%。理财前十大持仓市值占比降至2.99%,杠杆率约135.54%
未来摊余债基行业发展趋势怎样?
2026年余下时间及2027年末预计74支摊余债基开放,其中2027年一季度约2845.45亿元。2027年9月后多支5年及以上摊余债基开放,包括14支7年以上期限债基。整体杠杆率132.37%。建议关注5YTLAC、券商次级债及中高等级普信债,信用分化压力下需适度下沉
报告重点分析了哪些方向?
报告重点分析了三季度新打开的26支摊余债基,剔除重启基金后规模变化及持仓结构。同时关注年内四批共58支新申报摊余债基,前两批已获批,第三、四批仍在受理中。剔除已结束募集的7支,剩余51支若顶格募集,潜在基金净资产增量达4080亿元
当前市场现状如何判断?
当前26支摊余债基开放规模下降,但普信债配置占比上升,显示对中高等级信用债的配置需求增强。理财前十大持仓市值占比降至2.99%,杠杆率约135.54%,表明基金运作更为谨慎。待开放规模较大,预计将带动更多债券配置需求,尤其是高等级中长期信用债、非政策性金融债等品种
研报存在哪些风险提示?
实际配置方向受期限匹配、可投资债券供给等因素影响,存在不确定性。信用分化压力下需适度下沉,关注中高等级普信债。新批基金审批进度存在变数,可能影响市场预期。整体杠杆率仍较高,需警惕流动性风险
你可能感兴趣
利率周度观点:摊余成本法理财还能放量吗?
华安证券2023-01-03
摊余成本法债基在2021年还能影响债市吗?
信达证券2021-02-19
摊余债基带给信用债多少增量
金融华西证券2025-11-11
摊余还能推动收益率下行吗?
安信证券2020-07-26
信用周报20260125:摊余成本法债基集中开放对信用债影响几何?
金融华创证券2026-01-25
固收专题研究:怎么把握摊余债基投资机会?
国联民生证券2026-03-11
利率市场周报:债市还有哪些买盘?摊余成本法债基二三事
国泰君安证券2019-12-15
基金市场和组合周报:证券和芯片ETF份额大幅增长,摊余成本法债基集中申报
安信证券2020-10-25
摊余成本法债券基金的演进、重启与市场效应
大公国际资信评估2026-08-21
信用债周策略20260818:新批5Y摊余债基能带动中端收益率下行吗?
金融国联民生证券2026-08-18