猜你想问
酒鬼酒2026年三季报核心内容是什么?
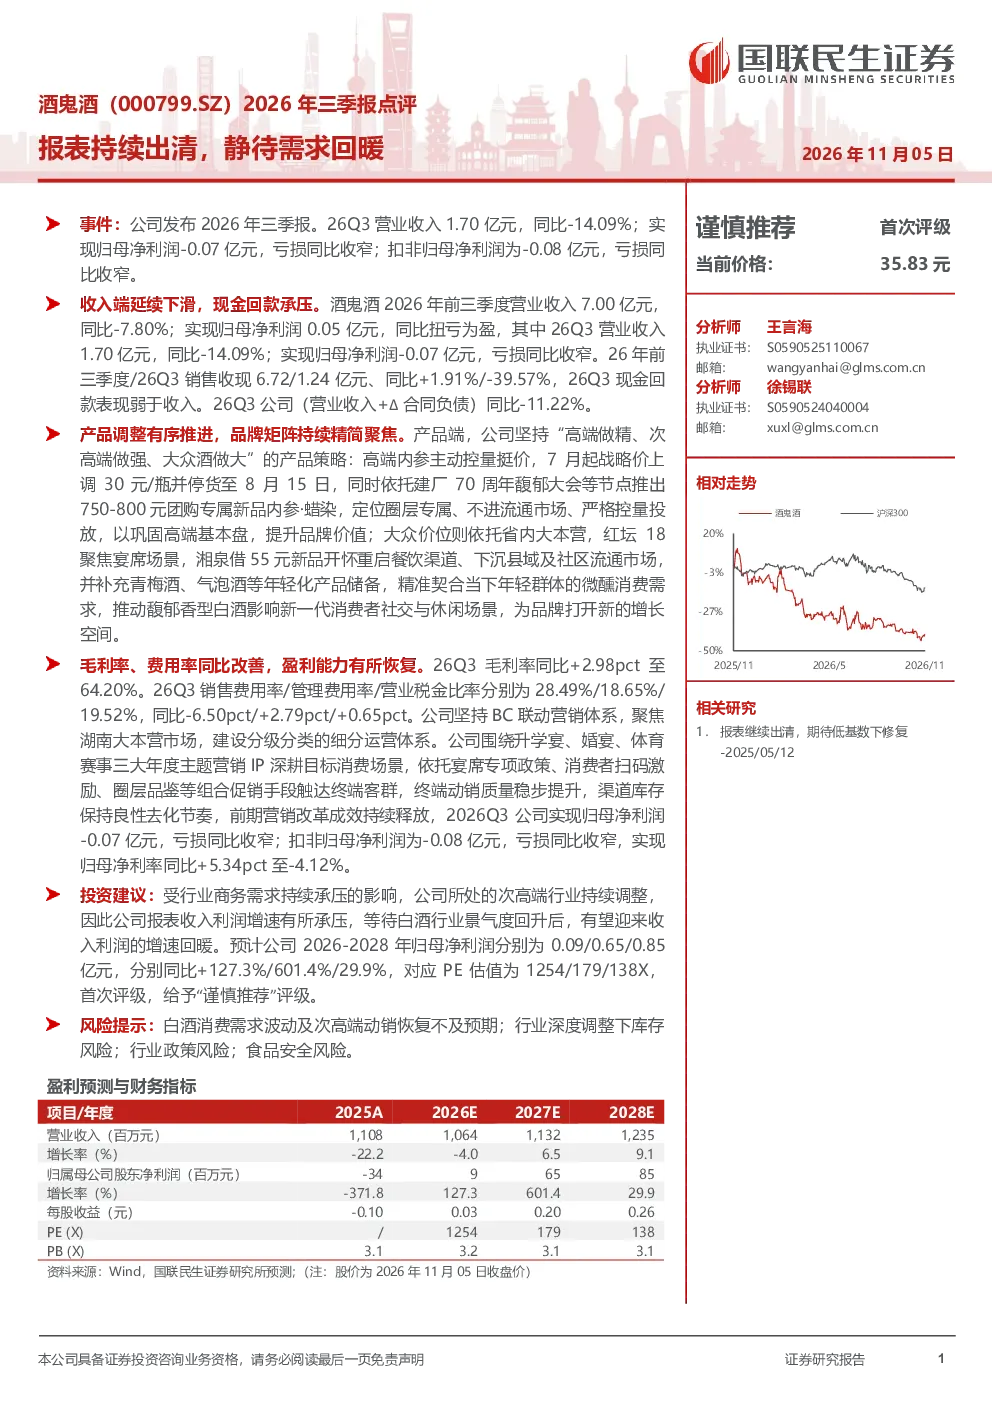
酒鬼酒发布2026年三季报显示,收入端延续下滑,但亏损同比收窄,现金回款承压。公司持续推进产品调整,精简品牌矩阵,高端内参控量挺价,大众酒拓展新渠道,并储备年轻化产品。毛利率、费用率同比改善,盈利能力有所恢复,营销改革成效持续释放。
白酒行业发展趋势如何?
白酒行业当前处于持续调整期,商务需求承压明显,次高端行业增速承压。未来增长依赖于行业景气度回升和消费需求回暖。酒鬼酒作为行业一员,正积极应对调整,通过产品优化和渠道拓展寻求突破。
酒鬼酒报告重点分析了哪些方向?
报告重点分析了酒鬼酒的产品结构调整、品牌矩阵优化、高端产品控量挺价策略以及大众酒新渠道拓展。同时关注了年轻化产品的储备情况,以及营销改革对盈利能力的提升效果。
当前白酒市场现状如何判断?
当前白酒市场整体处于深度调整阶段,次高端产品受商务需求影响较大,动销恢复缓慢。行业竞争激烈,各品牌积极寻求差异化竞争策略。酒鬼酒通过产品聚焦和渠道创新,努力在调整期中寻找增长点。
酒鬼酒研报有哪些风险提示?
研报提示的主要风险包括白酒消费需求波动、次高端动销恢复不及预期、行业深度调整下的库存风险、行业政策风险以及食品安全风险。这些因素可能对公司经营业绩和市场表现产生不利影响。
你可能感兴趣
五粮液(000858)2026年三季报点评:Q3稳价去库,报表持续出清
华创证券2026-10-28
2022三季报业绩点评:宏观持续承压,静待需求回暖
东吴证券2022-11-23
2026年三季报点评:26Q3销量持续承压,静待后续需求复苏
食品饮料西南证券2026-10-30
汤臣倍健(300146):2024年报点评:报表去库出清,静待经营修复
华创证券2025-03-24
2026年三季报点评报表延续出清,股息价值凸显
华创证券2026-10-30
2024年三季报点评:业绩符合预期,静待行业需求回暖
东吴证券2024-10-29
2024年三季报点评:Q3单季度业绩增速转正,静待机床行业需求回暖
机械设备东吴证券2024-10-31
2023年三季报点评:业绩短期承压,静待下游需求回暖
东吴证券2023-10-30
2024年三季报点评:需求暂受高位金价抑制,静待回暖
商贸零售华创证券2024-11-04
2024年三季报点评:业绩短期承压,静待下游需求回暖
东吴证券2024-11-01